駅前に24時間ジムができ、別のビルにはピラティスやパーソナルジムが入る。その一方で、フィットネスクラブの倒産増加も報じられています。健康への関心が高まり、利用者も増えているなら、なぜ経営が行き詰まる会社が出るのでしょうか。
利用者の増加を上回って施設が増えてきた市場で、新しい業態が需要を取り込む一方、各社の費用を賄うだけの会員収入を確保できない事業者が出ているためです。 伸びる市場だから全社が成長するわけではなく、新規参入と退出が同時に起きています。
ただし、「客が減っているのにジムだけが増えている」という説明では、現在の市場を捉えきれません。施設と会員の推移を同じ資料で比べると、長期では施設の増加が先行していますが、直近では会員の回復が上回っています。競争はその回復の中で起きているのです。
本記事では、まず全国の施設数と会員数を比較し、どの業態が増えているのかを確認します。そのうえで、地域の獲得競争、倒産企業の経緯、上場企業の利益の違いをつなぎ、「新しい店を出す余地」と「既存店が生き残れる条件」がなぜ一致しないのかを読み解きます。
ジムの施設数は35.6%増、会員数は11.8%増――まず需給を見る
2019年から2024年にかけて、フィットネスクラブの施設数は6,188施設から8,390施設へ増えました。同じ資料の推計会員数は約555万人から約621万人へ増えています。どちらも増加していますが、伸びの大きさには差があります。
下図は、単位の違う施設と会員を比べられるよう、2019年を100とした指数に直したものです。下段には、会員数を施設数で割った単純平均を示しました。上段で市場全体の増え方、下段で供給に対する会員の厚みを見る構成です。
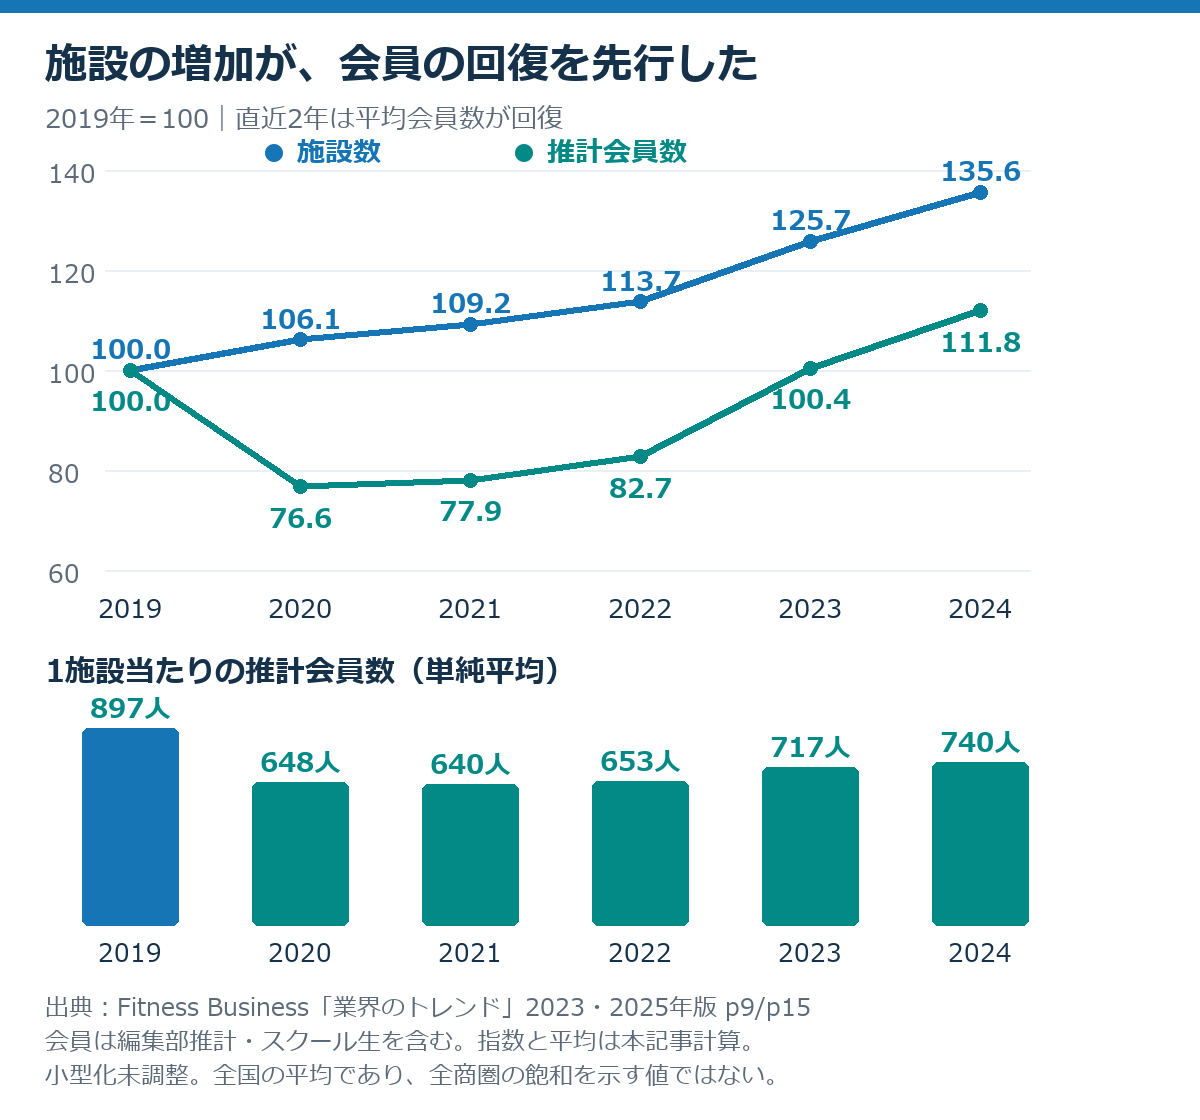
出典:Fitness Business『日本のフィットネスクラブ業界のトレンド』2023年版・2025年版、各掲載9・15ページ。会員は経済産業省等のデータを基にした編集部推計で、クラブ内スクール生を含みます。複数契約の名寄せは不明です。指数・平均は本記事で計算。施設の小型化は調整していません。
コロナ前からの比較と、直近の回復を分ける
数字を年ごとに並べると、二つの局面が見えてきます。
| 年 | 施設数 | 推計会員数 | 会員数÷施設数 |
|---|---|---|---|
| 2019年 | 6,188施設 | 5,552,860人 | 約897人 |
| 2020年 | 6,564施設 | 4,253,491人 | 約648人 |
| 2021年 | 6,757施設 | 4,325,678人 | 約640人 |
| 2022年 | 7,033施設 | 4,591,105人 | 約653人 |
| 2023年 | 7,780施設 | 5,574,749人 | 約717人 |
| 2024年 | 8,390施設 | 6,209,155人 | 約740人 |
まず2020年に、会員数が大きく落ち込みました。その間も施設数は増えています。結果として、単純平均の会員数は2019年の約897人から、2021年には約640人へ下がりました。市場全体の需要が縮んだときに供給が増えれば、各施設が会員を確保する条件は厳しくなります。
その後、会員は回復しました。2023年には推計会員数が2019年を上回り、2024年にはさらに増えています。2023年、2024年は会員数の増加率が施設数の増加率を上回り、平均も約717人、約740人と持ち直しました。
それでも2024年の平均は、2019年より約17.5%少ない水準です。会員がコロナ前の人数に戻るまでの間に、選べる施設が大幅に増えたことが効いています。回復しているのは需要ですが、その需要を分け合う供給側の姿は、すでに2019年とは変わっています。
平均740人は「各店が740人集めればよい」という意味ではない
ここで、平均の低下をそのまま全店舗の経営悪化と読むと、別の誤解が生まれます。大型クラブと小さなパーソナルジムでは、必要な会員数も、一人が払う料金も、施設を維持する費用も違うからです。
例えば、プールやスタジオを持つ施設と、予約制で一人ずつ指導する施設では、同じ100人の会員が持つ意味が異なります。小型施設が増えれば、市場の会員総数が増えていても、1施設当たりの平均は低くなり得ます。これは業態構成の変化でもあります。
したがって、このグラフから読めるのは「全国のどの場所でも客の奪い合いが悪化した」という直接証明ではなく、コロナ前と比べて、会員の増加以上に施設という選択肢が増えたという変化です。次に業態構成と地域での競争を重ねることで、どこで獲得が難しくなるのかを具体化できます。
施設数の統計にも対象の違いがあります。以下で使う矢野経済研究所の調査は、先ほどの系列と調査対象や区分が異なり、施設総数も異なります。長期推移はFitness Businessの同一系列、どの業態が出店しているかは矢野の内訳、と役割を分けて読みます。
増えているのはどんなジムか――新規開業の約9割を三つの業態が占める
新しい施設を出す側には、従来のクラブでは取り切れていない需要を獲得する狙いがあります。実際、新規開業は総合型よりも、24時間型、ヨガ・ピラティス、パーソナルトレーニングに集中しています。
矢野経済研究所が2025年8月時点で確認した施設は13,876施設。2024年9月から2025年8月までの新規開業1,266施設のうち、24時間型が513施設、ヨガ型が348施設、パーソナルトレーニング型が278施設でした。
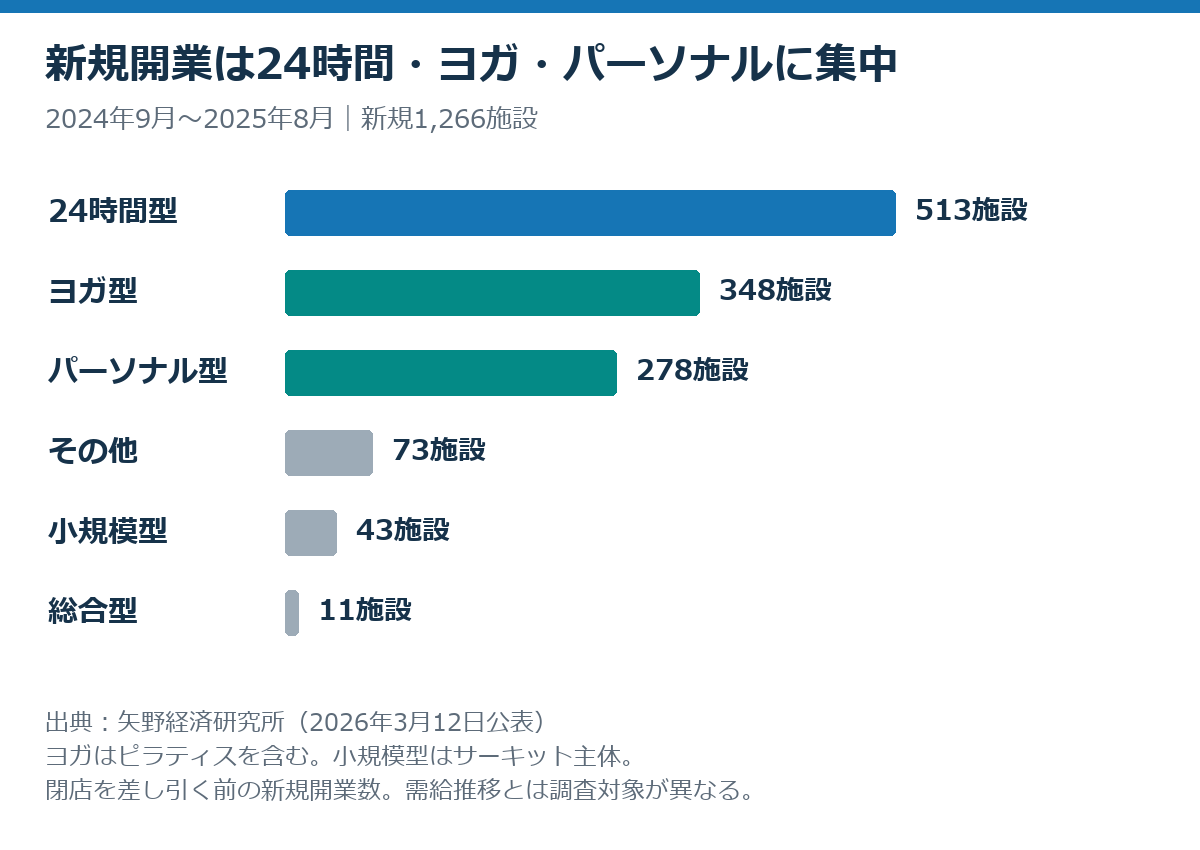
出典:矢野経済研究所「フィットネス施設に関する調査を実施(2025年)」、2026年3月12日公表。ヨガ型はピラティスを含み、小規模型はサーキットトレーニングが主体。新規開業数は閉店を差し引いた純増数ではありません。
「安い無人ジムだけが増える市場」ではない
新規開業に占める24時間型は40.5%。一方、ヨガ型とパーソナル型の合計は49.4%です。三つを合わせると約9割ですが、その価値の売り方は一様ではありません。
24時間型は、時間の選択肢を広げ、利用者が自分で運動する場を提供する業態です。パーソナル型では、指導者に運動の方法や進め方を見てもらうことが商品の中心になります。ヨガやピラティスでは、特定のプログラムやレッスンを選ぶ需要が施設の選択につながります。
ここから考えられるのは、施設の増加が単なる同じ商品の増産ではないということです。「運動する場所」という大きな目的は重なっていても、通える時間、受けたい指導、続けやすい形式によって選択肢が分かれています。総合型の設備をすべて使うつもりのない人にも、目的を絞った施設なら選ばれる余地があります。
| 業態 | 2025年8月の施設数 | 直近1年間の新規開業 | 数字から見える変化 |
|---|---|---|---|
| 総合型 | 1,240 | 11 | 既存施設はあるが、新規開業は少ない |
| 小規模型 | 2,156 | 43 | サーキット主体の区分 |
| 24時間型 | 5,034 | 513 | 既存総数、新規開業とも最大 |
| ヨガ型 | 1,877 | 348 | 総数に比べて新規開業が多い |
| パーソナル型 | 2,368 | 278 | 指導サービスを軸に参入が続く |
| その他 | 1,201 | 73 | 上記以外の施設 |
出典:同矢野調査。区分ごとの閉店数がないため、この表だけで純増率や生存率は算出していません。
出店しやすさと、事業を続けやすさは別に決まる
施設を小さく始められることは、新規参入を促す要因になります。帝国データバンクは、パーソナルジムについて、マンションの一室や最低限の設備で開業でき、トレーナーが独立して参入する動きを挙げています。
初期に用意する設備や面積を絞れれば、総合型のクラブを一から作る場合と比べ、開業のハードルを下げられます。しかし、開店した後は、その場所で料金を払って通う人を集めなければなりません。指導者の技術があっても、近隣の人に存在を知ってもらい、他店との違いを理解してもらい、継続して選ばれることは別の仕事です。
出店する企業と倒産する企業が、同じ時点で同じ条件にあるわけでもありません。新しく小さな施設を作る企業と、以前から複数店舗の賃料や人員、借入を抱えている企業では、同じ売上でも支払いに残せる余裕が違います。
このため、新しい需要を狙った参入が続いていることと、既存事業者が退出することは両立します。開業数の多さは事業機会への期待を示しますが、その期待がすべて実際の利益になったことを示す数字ではありません。
地域での会員獲得競争は、入会後の売上まで左右する
全国の需要が回復していても、近隣の選択肢が増えた店では獲得が難しくなります。運動施設は、通うための移動を伴うサービスです。全国で新たに運動を始める人が増えても、その人が自店の商圏にいるとは限りません。
帝国データバンクは、都市部の駅前など限られた商圏で施設が増え、会員の獲得競争が激しくなっていると分析しています。さらに、入会時の無料・割引が広がり、初期売上を確保しにくいことや、通常料金に戻ると離脱する会員がいることを指摘しています。
この分析を取引の順番に置き直すと、競争が利益へ伝わる途中の過程が見えてきます。
| 段階 | 競争が強まったときに起こり得る変化 | 店舗側に残る課題 |
|---|---|---|
| 比較・検討 | 近さ、設備、料金、指導で比べられる | 存在を知ってもらうだけでは選ばれない |
| 入会 | 無料期間や値引きで試しやすくする | 入会数ほど初期収入が増えない |
| 通常料金への移行 | 継続して払う価値を判断される | 有料で残る会員数が確定する |
| 継続利用 | 通いやすさやサービスを再評価される | 退会を補う獲得と店舗運営が続く |
表はTDBの分析を基にした取引過程の整理で、段階ごとの離脱率を測定したものではありません。
会員の「奪い合い」だけでなく、新しい需要の獲得も起きる
選択肢が増えれば、既存のジムから移る人もいれば、これまで通っていなかった人が始めることもあります。また、運動する時間や目的が変わり、違う業態を選び直す人も考えられます。全国の推計会員数は回復しており、既存会員の移動だけで市場全体を説明することもできません。
ただし、全国の集計から「新店の会員の何割が競合から移ったか」は分かりません。そこを埋めるのは、自店の入会時の利用歴や、選んだ理由の調査です。市場規模の拡大を見て出店余地があると判断しても、実際に獲得できる人数は商圏と業態によって変わります。
例えば、同じ駅を使う人でも、仕事帰りに短時間だけ運動したい人と、予約を取って個別指導を受けたい人では、比較対象が違います。前者に充実した指導体制だけを訴えても、使える時間が合わなければ選ばれません。後者に設備の多さだけを訴えても、目標に向けた支援が分からなければ料金を払う理由が弱くなります。これは顧客の選択を説明する仮例ですが、出店数の増加を「競合が何店あるか」だけで判断しにくい理由です。
値引きで集めた人数より、通常料金で残る収入を見る
無料や割引による入会は、試してもらう入口として機能します。その価値は、入会時の人数だけでは決まりません。通常料金へ移った後に残る会員と、その会員が生む収入まで含めて判断することになります。
仮に、同じ月に100人が入会した二つの店舗があっても、一方は初月から通常料金、もう一方は一定期間無料なら、入会月の売上は異なります。無料期間中にも賃料や清掃、指導などの負担は発生します。その後に十分な期間使ってもらえれば回収できますが、通常料金へ切り替わる前後に多くの人が辞めれば、最初の人数が大きくても収入は積み上がりません。
このため、獲得施策の評価には時間軸が入ります。入会月の成績と、数か月後の継続収入を同じ画面で追うと、入口の強さと事業への貢献を分けて考えられます。継続課金が消費者にどう選び直されるかは、サブスク疲れと消費者の選択を分析した記事でも扱っています。
倒産の実例で見る、売上不足が経営破綻へつながるまで
東京商工リサーチによると、2026年1〜8月のフィットネスクラブ事業者の倒産は26件。前年同期の10件から増え、26件のうち19件は販売不振が原因でした。資本金1,000万円未満の企業が24件を占めています。
ここでいう倒産は負債1,000万円以上の企業倒産であり、店舗の閉鎖数ではありません。複数店を持つ一社の倒産も1件ですし、事業を続けながら一部の店を閉める場合もあります。「26件」を全国の施設数で割って店舗の閉店率とすることはできません。
それでも、販売不振が中心だったことは重要です。費用高騰だけを見ていては、必要な収入を得られなかったという問題を見落とします。実例では、売上の落ち込みと、過去から抱える支払いの負担が組み合わさっています。
| 企業・時点 | 確認された経緯 | この事例から読む点 |
|---|---|---|
| BVEATS・2026年6月破産申請 | 会社売上が2022年11月期の約4.02億円から2025年11月期の約1.2億円へ。不採算店の閉鎖後も赤字 | 収入が縮んだ後、店舗を減らしても支払いを支えきれない場合がある |
| ヨギー・2025年8月破産申請 | 積極出店に収益が追いつかず、コロナ禍と競争も重なった。閉店やスポンサー探索でも資金繰りが行き詰まった | 出店時の期待と、実際の収益・支払時期のずれが残る |
出典:東京商工リサーチの各社報道。BVEATSはスーツ等も扱う会社全体の売上で、ジム会員数の減少率ではありません。ヨギーは2025年の事例で、2026年の倒産26件には含みません。
店舗を閉めれば、過去の負担も消えるわけではない
BVEATSの会社売上は、上記の2時点の比較で約70%減少しています。東京商工リサーチは、2023年11月期時点で約1.31億円の債務超過に陥っていたことも報じています。これは、直近の集客が悪かったという一場面より前から、損失が積み重なっていたことを示します。
店舗の閉鎖は、将来の運営負担を減らすための手段です。しかし、会社がすでに負っている債務まで同時になくなるわけではありません。売上が落ちた後に規模を縮めても、その後に残る店舗の収入で会社全体の支払いを支えられるかが問題になります。
ヨギーの経緯も、出店と収益の時間差を考える材料になります。店舗を増やす段階では、会員が十分に積み上がるより先に支出が始まります。期待した速度で売上が増えず、さらに外部環境が悪化すると、支払いを先送りするほど次の期の負担が重くなります。同社では税や社会保険料の滞納も報じられており、単に「人気がなくなった」という説明では、その過程を捉えきれません。
これらの事例から特定の競合へ何人が移ったかは分かりません。一方、売上の確保に失敗した状態が続いたとき、店舗の縮小だけでは立て直せないところまで財務状態が悪化し得ることは読み取れます。市場が成長していることと、個々の会社が支払日までに必要な現金を確保できることは、違う問題です。
会員が増えても、必要な売上に届くとは限らない
倒産に至っていない企業でも、会員の増加が計画どおりの収益に結び付かない例があります。価格や提供内容を変えた場合は、変更前より人数が増えたかに加え、新しい条件で採算を支える規模に達したかが重要になります。
24/7 Holdingsは、2025年1月に買い切り型から低価格のサブスクリプション型へ移行しました。2026年1月公表の中期経営計画見直しでは、アクティブ会員の増加や問い合わせ獲得単価の改善を示す一方、顧客獲得が想定より遅かったと説明しています。
| 見る項目 | 会社資料の結果 | 経営上の読み方 |
|---|---|---|
| アクティブ会員 | 12.6%増 | 利用する会員は増えた |
| 問い合わせCPA | 45%低下 | 問い合わせを得る費用は改善した |
| 2025年11月期連結売上 | 20.94億円、計画の92% | 人数増が計画売上の達成まではつながらなかった |
| 同営業損益 | 1.77億円の損失 | 営業段階の費用を賄いきれていない |
出典:24/7 Holdings「中期経営計画の見直しに関するお知らせ」(2026年1月14日)。CPAは問い合わせ1件を得る費用であり、有料会員1人の獲得費用ではありません。
価格変更後は、必要な人数の基準も変わる
一般に、一人から得る収入が下がれば、同じ売上を作るために必要な人数は増えます。ただし同社の変更には、コース時間を75分から60分へ変えることも含まれます。単に同じサービスの料金を下げたのではなく、提供時間と利用しやすさを組み替えた変更として見るのが適切です。
提供時間が短くなれば、指導枠の設計も変わります。月額制にすれば、単発の販売より継続収入を見込みやすくなる面があります。一方、計画した人数を集めるまでには時間がかかり、その間の人員や店舗の負担は続きます。事業モデルの変更は、料金だけでなく、利用回数、指導時間、必要な人数、立ち上がりまでの期間をまとめて変える判断になります。
この事例が示すのは、会員増という良い結果を否定することではありません。人数が増えた事実を、新しい料金・提供内容・計画値に照らして解釈する必要があるということです。「前年より増えた」と「採算に必要な人数へ到達した」は、評価している基準が異なります。
問い合わせの改善と、売上の改善の間を埋める
問い合わせCPAが下がっても、その後の入会率、有料化、継続期間が変われば、売上への効果も変わります。問い合わせを増やす施策と、料金を払って継続する顧客を増やす施策は、途中の結果をつないで評価すると分かりやすくなります。
例えば、広告の反応は良くても体験予約へ進まないなら、広告で期待した内容と実際の案内にずれがあるかもしれません。体験は増えても有料入会が増えないなら、料金とサービスを比較する段階に課題があると考えられます。これは同社の未公表原因を推測するものではなく、問い合わせ指標を事業判断へつなぐ際の一般的な分析手順です。
集客指標の改善を、売上や顧客の行動まで追う考え方は、デジタルマーケティングをCVで終わらせないための記事で詳しく整理しています。
増収でも利益が減るのはなぜか――ルネサンスの費用増を分解する
十分な売上を作れていても、その増加以上に費用が増えれば利益は減ります。ルネサンスの2026年3月期は、連結売上高が637.37億円から649.33億円へ増えた一方、営業利益は19.46億円から15.65億円へ減りました。
その理由を「光熱費が高いから」で終わらせると、会社の実際の説明とずれます。利益の増減を分解した下図では、水道光熱費はむしろ利益の増加要因です。大きく効いたのは人件費と、その他設備費等でした。
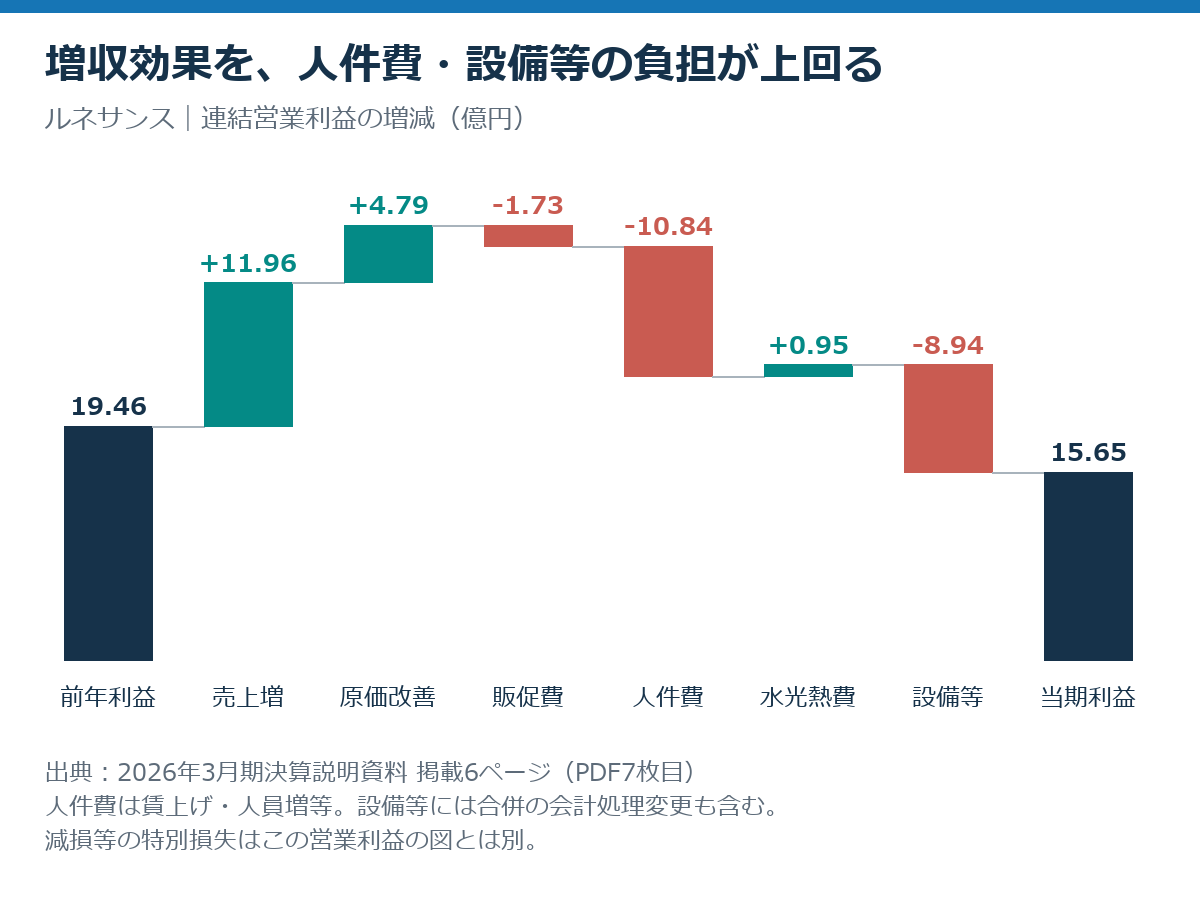
出典:ルネサンス「2026年3月期 決算説明資料」、掲載6ページ(PDF7枚目)。単位は億円、連結営業利益への影響。資料の百万円を換算。その他設備費等には合併に伴う会計処理変更等を含みます。
売上増のプラスを、人件費と設備等の負担が上回った
会社資料は、人件費の増加について、給与水準の引き上げ、人材確保、合併に伴う人員増などを挙げています。その他設備費等には、既存店への投資に加え、オアシスとの合併に伴う会計処理の変更なども含まれます。
ここには、外部から一方的に押し付けられた費用だけでなく、人員や店舗を維持・改善するための選択も入っています。指導や接客を支える人を確保し、設備を更新することは、利用者に選ばれ続けるための土台です。しかし、その支出が増えた時期に、収入の伸びが追いつかなければ営業利益は減ります。
ルネサンスの既存クラブでは、売上高が3.5%、3月末会員数が1.7%増え、通期累計の会員単価も9,972円から10,193円へ上昇しました。既存クラブの利用側に改善が見られていても、会社全体の費用や事業構成まで含めた利益が同じ方向へ動くとは限らないことが分かります。
この既存クラブの数値と、介護リハビリ事業等を含む連結売上高は対象が異なります。連結の増収分をすべて会費収入の増加として計算せず、どの部門の売上が伸び、どの費用が増えたかを分けると、改善の実態が見えてきます。
立地の強さが、賃料負担の重さにもなる
同社は、売上高に対する賃料負担が大きい都心立地の店舗を中心に収益性が悪化したとして、計6店舗の退店を決定しました。また、38施設で減損処理を行っています。減損は将来の投資回収の見込みを資産価値へ反映する処理で、上の営業利益の増減図とは別に扱われています。
人が多く、交通の便がよい立地は、集客に有利です。その一方、好立地を確保するための固定的な負担が大きければ、相応の収入を維持することが求められます。近隣の選択肢が増えたとき、同じ場所にあるという利点だけで、以前と同じ収入を維持できるとは限りません。
これは「都心のジムは不利」という結論ではありません。同じ立地でも料金、面積、設備、客層、契約条件が異なります。大切なのは、集客に有利な条件が、そのまま採算に有利とは限らないという理解です。場所の利便性によって得られる収入と、その場所を維持する費用をセットで見ると、出店時には魅力的だった物件から退く理由も理解できます。
同じ市場でも採算は分かれる――増益企業との対照
ルネサンスだけを見ると、フィットネス企業全体が同じ費用高に押されているように見えるかもしれません。しかし、同じ2026年3月期のセントラルスポーツは増収増益でした。市場環境は共通していても、売上の中身と費用の増え方が異なります。
| 連結・2026年3月期 | ルネサンス | セントラルスポーツ |
|---|---|---|
| 売上高 | 649.33億円 | 488.65億円 |
| 前年からの売上増 | 11.96億円 | 22.70億円 |
| 前年の営業利益 | 19.46億円 | 19.46億円 |
| 当期の営業利益 | 15.65億円 | 26.80億円 |
| 営業利益の方向 | 減益 | 増益 |
出典:両社の2026年3月期決算資料。連結事業の構成や合併等の条件が異なるため、店舗運営の単純な優劣比較ではありません。
会費以外の収入も、会社の利益を左右する
セントラルスポーツでは、売上高の22.70億円増に対し、売上原価の増加は15.99億円、販売費及び一般管理費は約0.62億円減少しました。費用の増加より売上の増加が大きく、営業利益が増えた形です。表示単位の丸めによる差はありますが、増益へ至る方向は明確です。
その売上増を部門別に見ると、フィットネスやスクールだけでなく、受託事業、旅行・物販等のその他部門も寄与しています。これを「ジム会員が増えたから利益が伸びた」と一つにまとめると、収益源の違いが消えてしまいます。
| セントラルスポーツの売上区分 | 2025年3月期 | 2026年3月期 |
|---|---|---|
| フィットネス | 229.61億円 | 236.02億円 |
| スクール | 146.78億円 | 147.90億円 |
| 受託 | 63.62億円 | 70.50億円 |
| その他 | 25.92億円 | 34.21億円 |
出典:セントラルスポーツ「2026年3月期 決算説明会資料」。その他には旅行販売等を含みます。各値は百万円表示から億円へ換算しています。
ジムという同じ看板で比べても、会社の収益は会員からの月会費だけで構成されているとは限りません。施設運営の受託など別の収益源があれば、直営クラブとは異なる需要や契約が業績へ影響します。会社比較をするときは、何の売上を増やしたのかまで見ることで、他社にも再現できる改善か、その会社の事業構成によるものかを考えやすくなります。
chocoZAPは、減収でも費用の縮小で利益を伸ばした
逆に、売上が減っても利益が増える例があります。RIZAPグループが説明した2026年3月期の「チョコザップ関連事業」は、売上が前年を下回る一方、広告宣伝費や固定費等の減少により営業利益が増えています。
下図は、それぞれの項目の前年を100とした指数です。利益が売上の何%かを示した図ではなく、各項目が前年からどれだけ変わったかを見る図です。
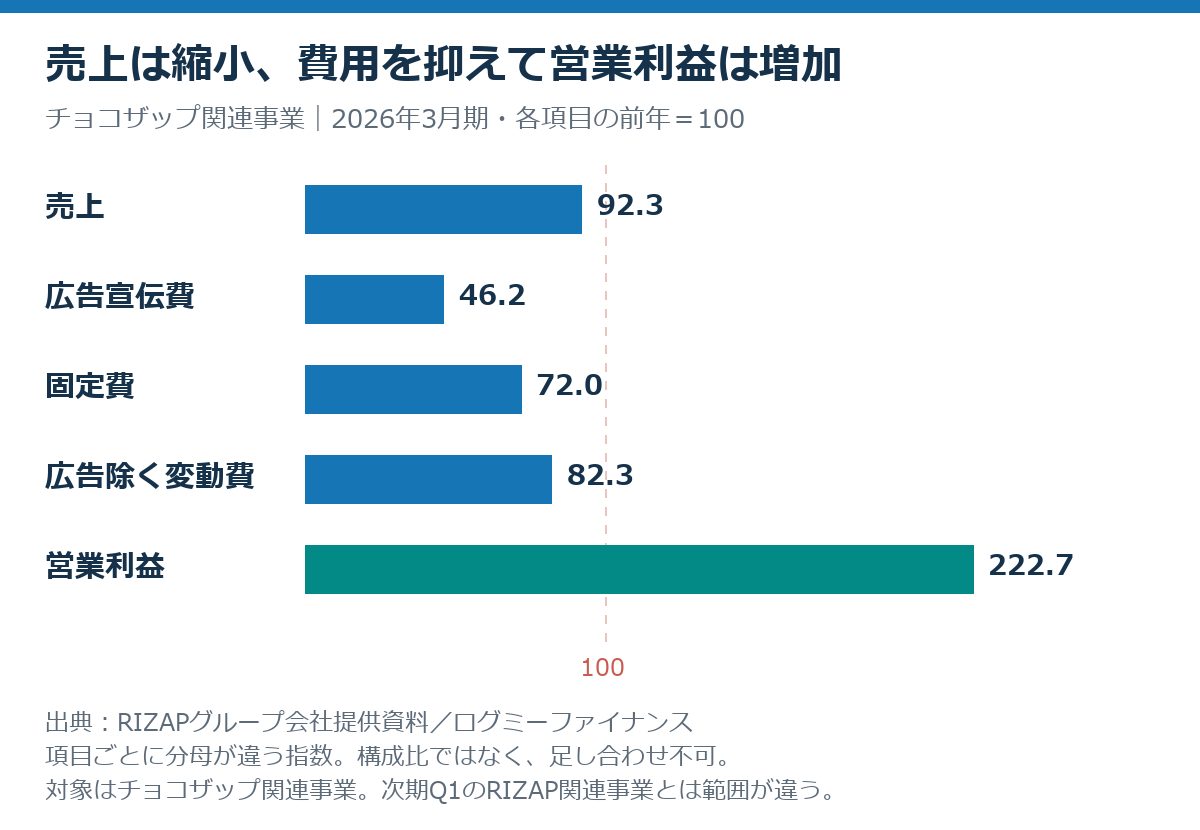
出典:RIZAPグループ決算説明会掲載資料(ログミーファイナンス、2026年3月期通期収益構造)。会社提供の説明。項目ごとに前年金額が異なるため、棒の値は足し合わせられません。
この結果から分かるのは、会員獲得へ多くの費用を使う局面と、その費用を見直して利益を残す局面では、売上と利益の動きが変わるということです。広告費を減らすと短期利益は改善しやすくなりますが、将来の入会が不足すれば、後から収入に影響することもあります。そのため、この1期だけで広告削減が長期成長を実証したと結論付けず、次の獲得と継続の推移を併せて見るのが自然です。
同社は、キャンペーン経由の入会で獲得効率が向上する一方、退会の増加も見られ、通常入会では退会が改善傾向にあると説明しています。入口の広げ方によって、その後の行動が違うという会社側の観察です。ここにも、「入会数を増やす」と「利益が残る会員基盤を作る」の間に時間と条件があることが表れています。
なお、この図は2026年3月期のチョコザップ関連事業の説明です。その後の2027年3月期第1四半期資料にある「RIZAP関連事業」は対象範囲が異なるため、同じ系列として延長していません。過去1期の改善を、そのまま現在も続く傾向と扱わないことが企業比較では重要です。
市場調査を出店・集客の判断へつなぐには
ここまでをつなぐと、フィットネス市場の問題は「需要があるか、ないか」という二択ではないことが分かります。需要は回復し、業態によっては新しい施設が増えています。しかし、その需要を誰が、どの料金と費用構造で獲得するかによって、会社の結果は分かれています。
経営やマーケティングの判断では、市場全体の成長率を、そのまま自店の成長目標に置き換えないことが出発点になります。全国の伸びを確認した後に、商圏、利用目的、料金、継続収入、固定負担へ順番に下りていくと、どこで計画が成立するかを検討できます。
| 判断すること | 市場資料が教えてくれること | 自社側で重ねる情報 |
|---|---|---|
| 出店余地 | 需要回復と施設増の速度、増えている業態 | 商圏の人口・動線、競合の用途、獲得元 |
| 価格・商品 | 低価格型だけでなく指導型も増えている | 選ばれる理由、利用枠、料金別の必要人数 |
| 集客投資 | 問い合わせ増と売上増は別段階 | 入会・有料化・継続をつないだ収入 |
| 既存店の改善 | 増収でも人件費・設備等で利益は変わる | 店舗別の固定負担、更新費、改善余地 |
| 拡大の速度 | 出店時の支出と会員の積み上がりに差がある | 開店後の資金繰り、計画未達時の支払余力 |
表は本記事の資料比較から整理した判断の枠組みです。特定の出店を成功させる判定基準ではありません。
どの顧客を、どの価値で取るかを分ける
獲得先を一つにまとめると、競争相手も訴求も曖昧になります。初めて運動を始める人には、続けられるかという不安があるかもしれません。他店から移る人には、現在の店への具体的な不満や、別の価値への期待があります。以前辞めた人には、辞めた理由を解消できるかが関係します。
この違いは、単に広告の文章を変える話ではありません。初めての人に使い方の支援を用意するのか、時間の不便を解消するのか、指導の内容を明確にするのかによって、運営側で必要な仕事も変わります。顧客に約束した価値を提供する費用まで含めると、「どの顧客を集めるか」は、商品と採算の設計につながります。
したがって、近隣に新店ができたときも、すべての顧客を同じ値引きで守る必要があるとは限りません。自店で何が評価され、どの用途が代替されやすくなったかを分ければ、改善するサービスと獲得を続ける顧客を選びやすくなります。
会員獲得の目標を、支払いと時間の条件へ戻す
店舗が維持できるかを考えるときは、会費収入から利用に伴う費用を引いた残りで、賃料や必要人員などの負担を支えられるかを見ます。指導型なら予約枠や担当者の稼働、設備型なら混雑や保守など、提供量を増やすときの制約も違います。
さらに、会員が計画どおりに積み上がるまでの時間があります。最終的には採算が合う計画でも、立ち上がりが遅れれば、その前に支払いが重くなります。24/7の計画未達や、倒産企業の過去の負担は、この時間軸を考える材料になります。
広告費を追加するか、既存会員の継続を支える仕事へ人を振り向けるかも、この条件から判断できます。新規入会が不足しているのか、有料移行で落ちているのか、提供体制が継続を支えられていないのかによって、使う資源は変わります。新規顧客と既存顧客への予算配分でも、金額と社内工数を分けて検討する考え方を扱っています。
まとめ――増える需要を、増える選択肢が分け合っている
ジムが増え、倒産も増える理由は、成長市場の中で供給の拡大と業態の入れ替わりが進み、各社が必要な収入を確保できる条件が変わっているためです。
2019〜2024年の比較では施設数の増加が会員数の増加を上回りました。一方、2023年以降は平均会員数も回復しています。市場を「需要がない」と一括りにはできません。その需要を24時間型、ヨガ・ピラティス、パーソナルなどが取り込み、地域では選択肢が増えています。
出店する側には、今まで取り切れていない需要を獲得する余地があります。しかし、既存の支払いを抱える企業や、必要な会員収入へ届かない企業では、収益と資金繰りが厳しくなります。さらに、売上が増えても費用の増加が大きければ減益になり、売上が減っても費用構造を変えれば増益になることがあります。
市場が伸びているかだけでなく、誰のどの利用を取り込み、その収入でどの負担を支えるのか。この順序で見ることで、新設と倒産を矛盾するニュースではなく、同じ市場の変化として理解できます。
参考資料
- Fitness Business『日本のフィットネスクラブ業界のトレンド』2023年版:施設数・会員推計、掲載9・15ページ。
- 同2025年版:重複年と2024年の施設・会員、掲載9・11・15ページ。会員の推計方法と対象。
- 矢野経済研究所「フィットネス施設に関する調査を実施(2025年)」:2025年8月時点の業態別総数と、直近1年間の新規開業。2026年3月12日公表。
- 東京商工リサーチ「フィットネスクラブ」の倒産動向:2026年1〜8月の26件、原因・規模。
- 帝国データバンク「フィットネスクラブ」の倒産動向(2026年1〜7月):参入、商圏競争、販促と定着についての調査会社分析。倒産件数はTSRと合算していません。
- 東京商工リサーチ・BVEATS:2026年7月1日報道、会社売上・財務・破産申請の経緯。
- 東京商工リサーチ・ヨギー:2025年の破産申請、出店と資金繰りの経緯。
- 24/7 Holdings「中期経営計画の見直しに関するお知らせ」:2026年1月14日、1〜2ページ。価格体系変更、獲得指標、計画と実績。
- ルネサンス「2026年3月期 決算説明資料」:掲載4〜6・13ページ(PDF5〜7・14枚目)。退店、連結損益、利益増減、既存クラブ。
- セントラルスポーツ「2026年3月期 決算短信」・決算説明会資料:連結損益と部門別売上。
- RIZAPグループ決算説明会・ログミーファイナンス:会社提供説明。2026年3月期のチョコザップ関連事業の収益構造と入会経路別の退会傾向。
- RIZAPグループ「2027年3月期第1四半期 決算説明資料」:後続資料の事業範囲の確認。通期図と接続していません。
本記事の文章・表・図解・グラフは、Skill Business Architecture Labが独自に編集・作成しています。引用・紹介する場合は、引用箇所が分かる形で、記事名・サイト名・記事URLをご記載ください。
コメント