楽天市場で買い物をし、楽天カードで支払い、銀行やスマートフォンも楽天にそろえる。以前は、それだけで少しずつ得が積み上がるように感じられたのに、最近は上限や条件を調べる場面が増えました。
還元が減ったことも、楽天モバイルへの投資が経営を圧迫してきたことも、すでに知っている。気になるのは、「それでも楽天にまとめる意味はあるのか」「会社の業績がよくなれば、昔のようなお得さが戻るのか」という点ではないでしょうか。
楽天経済圏の変更には、還元を抑えて収益性を高める動きと、モバイルなど特定サービスの利用を促す動きが重なっています。魅力が一律に消えたというより、優遇される利用条件と、買い物を集めるメリットが変わっています。
実際、同じ制度変更でも、月2万円の買い物ならポイントが増え、月20万円なら減る場合があります。また、楽天を使い続ける人が多いことは、その人が買い物のすべてを楽天へ集めていることを意味しません。
本記事では、制度変更を同じ支出額で比べ、事業の成長と利用者のお得さを分けて検証します。必要な支出だけで優遇条件が重なるなら継続し、対象特典の上限に届いた後は購入先をあらためて比較する。その判断を、もともと必要な買い物や固定費の範囲で考えていきます。
楽天経済圏の改悪で、何が変わったのか
楽天経済圏、あるいは楽天ポイント経済圏とは、楽天市場、カード、銀行、モバイルなどを、共通のIDやポイントを通じて組み合わせて使う仕組みを指します。「経済圏」という一つの契約があるわけではなく、各サービスは個別に利用できます。
その魅力の一つが、複数サービスの利用条件を満たすと楽天市場のポイントが上乗せされるSPU(スーパーポイントアッププログラム)です。日常的に必要なサービスと買い物が重なれば、別々に使うより還元を得やすくなります。
ただし、「楽天なら何でも同じ率で得になる」仕組みではありません。街のカード決済、市場の買い物、モバイル契約による加算では、対象金額や上限が異なります。変更も、次のように別々の場所で起きています。
| 変更時期 | 対象と主な変更 | 影響を受ける使い方 |
|---|---|---|
| 2021年6月 | 楽天カードの対象公共料金等が100円につき1ポイントから500円につき1ポイントへ | 対象の固定費をカードにまとめる |
| 2023年12月 | 楽天銀行+楽天カードのSPUが最大+1倍から最大+0.5倍へ。月上限も5,000から1,000ポイントへ | 引落口座や給与等の受取を組み合わせる |
| 2023年12月 | 楽天モバイルのSPUを+4倍へ統一し、月上限を2,000ポイントへ | モバイル契約と市場の買い物を組み合わせる |
| 2024年8月 | 対象の保険料・他社携帯料金等が100円につき1ポイントから200円につき1ポイントへ。NHKは500円につき1ポイントへ | 対象の継続支払いをカードにまとめる |
| 2025年10月 | 楽天ふるさと納税の寄付が通常ポイント・SPU・買い回り等のポイント付与対象外へ | 寄付と買い物のポイント施策を組み合わせる |
出典:楽天カード、楽天銀行、楽天市場の各変更案内。[1]〜[5] 過去の代表的な変更であり、全サービスの現行条件一覧ではありません。カードの変更は指定された支払先が対象で、すべての保険・通信料金が同じ扱いではありません。
特に、ふるさと納税は分けて考えたい変更です。総務省の制度改正に伴うポイント付与の終了であり、楽天が独自に利用者への還元だけを削った事例とは異なります。カード会社が通常の決済に対して付けるポイントと、寄付サイト側の特典も区別されます。[5]
また、発表された変更がすべて実施済みとは限りません。楽天ペイは2026年3月に予定していた楽天キャッシュ払いの還元率・条件変更について、公式に見合わせを案内しています。[6] 「改悪の歴史」を読む際は、変更の大きさだけでなく、誰の支払いに、いつ適用された話なのかが重要になります。
倍率が下がる変更と、上限が下がる変更では影響が違う
還元率が1%から0.5%へ下がれば、同じ対象支出に対するポイントは基本的に半分になります。一方、上限だけが下がる変更では、上限に届かない人の獲得額は変わらず、大きく買う人ほど影響を受けます。
さらに、倍率が上がる一方で上限が下がると、改善と改悪が同時に起きます。見出しにある「+4倍」だけでも、「上限引き下げ」だけでも、自分への影響は分かりません。
この違いがよく表れているのが、2023年12月の楽天モバイルのSPU変更です。
同じ買い物でも得と損が逆転する、SPUの還元カーブ
2023年12月の変更では、楽天モバイル「Rakuten最強プラン」を契約しているダイヤモンド会員以外の人のSPU加算が、+2倍・月上限6,000ポイントから、+4倍・月上限2,000ポイントへ変わりました。[3]
この項目だけを比べると、税抜の月間対象購入額が10万円より少ない範囲では変更後が有利、10万円で同額、それを超えると変更前が有利になります。
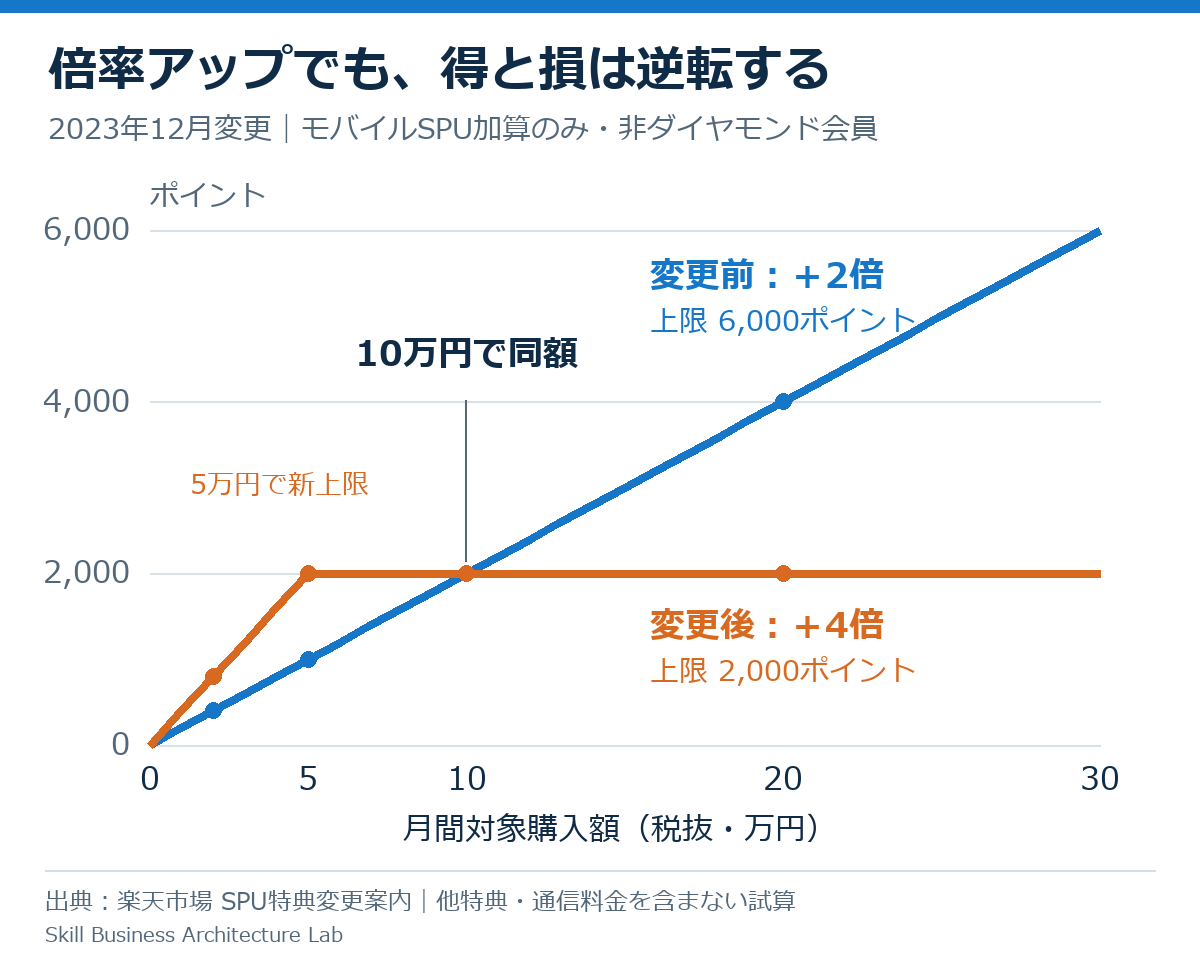
出典:楽天市場「2023年12月1日 SPUの特典内容変更について」を基に当サイト作成。[3] 既存の対象モバイル契約者・ダイヤモンド会員以外を想定した、モバイルSPU加算分のみの試算です。対象購入額は税抜。他のポイント、通信料金、送料等は含めません。
計算は、変更前が「対象購入額×2%と6,000ポイントの小さいほう」、変更後が「対象購入額×4%と2,000ポイントの小さいほう」です。各購入の端数や対象外商品を除いた比較で、次のようになります。
| 月間対象購入額(税抜) | 変更前 | 変更後 | 差 |
|---|---|---|---|
| 2万円 | 400ポイント | 800ポイント | +400ポイント |
| 5万円 | 1,000ポイント | 2,000ポイント | +1,000ポイント |
| 10万円 | 2,000ポイント | 2,000ポイント | 変化なし |
| 20万円 | 4,000ポイント | 2,000ポイント | −2,000ポイント |
| 30万円 | 6,000ポイント | 2,000ポイント | −4,000ポイント |
ここには、二つの異なる境目があります。変更後のポイントが増えなくなるのは5万円、変更前より不利になるのは10万円です。上限に達する金額と、新旧の損得が逆転する金額は同じではありません。
税抜月2万円の必要な買い物をしていた人なら、支出を増やさずにモバイルSPU分が400ポイント増えます。一方、家電の買い替えなどでその月だけ20万円になった人は、以前なら4,000ポイントだったものが2,000ポイントになります。毎月の常連客かどうかだけでなく、支出が特定の月へ集中するかでも評価が変わるのです。
上限を超えた追加購入には、この項目の上乗せが付かない
変更後は税抜5万円で、このモバイルSPU項目の2,000ポイントに到達します。その月にさらに1万円分を買っても、この項目から増えるポイントはゼロです。通常ポイントやほかのキャンペーンまでゼロになるわけではありません。
このため、「すでに楽天で多く買ったから、残りの買い物も楽天にまとめよう」という判断は、上限に届く前と後で意味が変わります。上限前には購入先をまとめることで増える特典があり、上限後にはその特典を比較材料から外せます。商品価格、送料、納期、ほかの特典を改めて比べる余地が大きくなります。
新しい制度は、比較的少ない購入額でもモバイル契約者が還元を実感しやすくする一方、大きな購入額へ際限なく加算する仕組みを抑えています。これは「楽天をたくさん使う人をすべて優遇する」という理解より、特定のサービスを組み合わせる人に、一定額まで厚く報いる設計と読むほうが実態に合います。
なお、旧ダイヤモンド会員は+3倍・月上限7,000ポイントだったため、同額となる境目は税抜約6万6,667円です。上の10万円という境目を全会員へ当てはめることはできません。[3]
モバイルの新規契約は、ポイントだけでは得を決められない
この試算は、すでに対象の楽天モバイルを利用している人の制度比較です。ポイントを増やすために新たに乗り換える場合は、現在の通信料金との差と、必要な通信品質が加わります。
例えば、説明用の仮例として、乗り換えによって通信費が月1,000円増え、市場の対象購入額が税抜2万円、モバイルSPU加算が800ポイント増えるとします。800ポイントを必要な支払いで1ポイント1円として使い切っても、差し引きでは月200円の負担増です。
反対に、必要なデータ容量や利用場所を満たし、通信費が下がるなら、ポイント以外にもメリットがあります。固定費そのものの改善と、買い物に応じた特典を別々に計算すると、乗り換え判断が分かりやすくなります。
現行のSPUはサービスごとに対象・上限・エントリー条件があります。実際の利用判断では、楽天市場のSPU公式ページに表示される自分の条件を基に計算します。過去の損得カーブは、今後の変更も読み解くための事例です。
楽天経済圏はなぜ改悪される?還元額より、何を促すかが変わっている
理由の一つとして公式資料から確認できるのは、収益性の改善です。楽天は2024年の決算短信で、収益性を高めるためのマーケティング施策変更が、国内ECの流通総額の成長を一時的に鈍らせたと説明しています。[7]
消費者から見ると、同じ買い物でも戻るポイントが減る変更です。会社から見ると、販促費を使って獲得していた取引を見直し、売上規模だけでなく利益を残す変更になります。両者は同じ施策の異なる面を見ています。
年間の発行ポイントは、実際に減った
楽天の統合報告書では、年間発行楽天ポイントは2023年の6,500億から2024年の5,800億へ減っています。差は700億ポイント、約10.8%の減少です。[8]
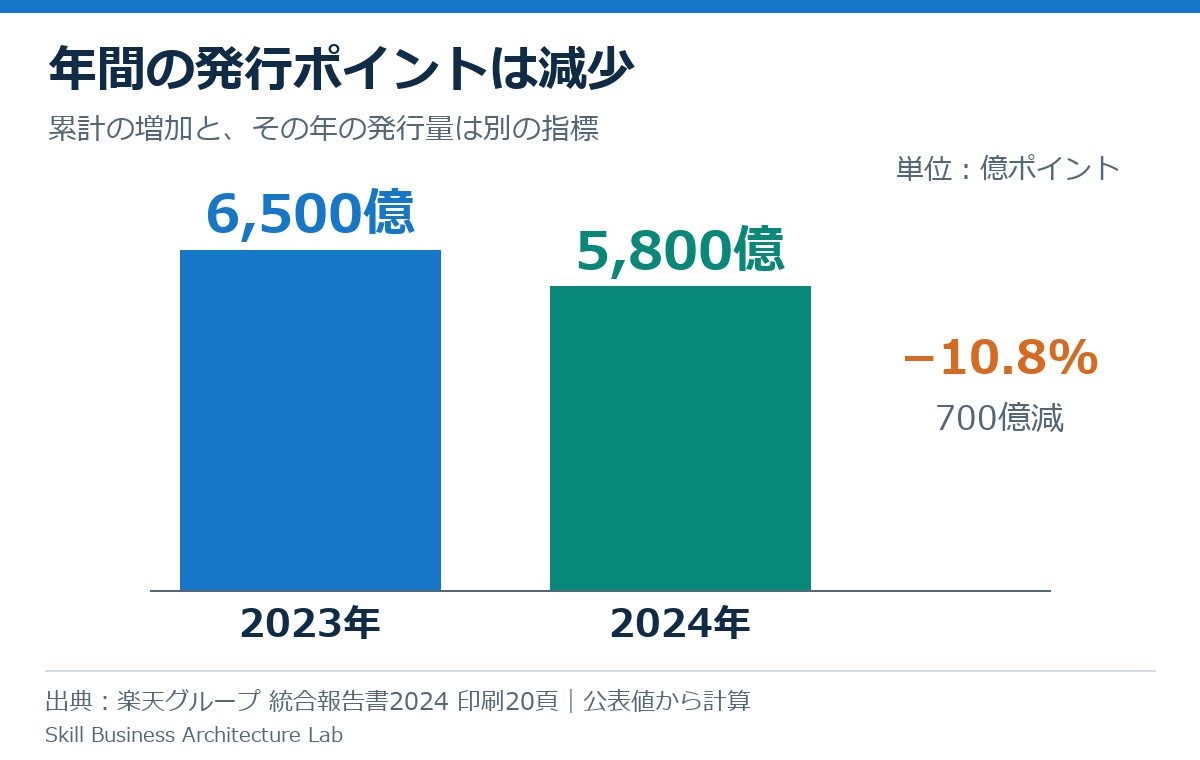
出典:楽天グループ「統合報告書2024」印刷20ページ(PDF21ページ)。[8] 公表値を基に当サイト作成。
「累計で何兆ポイントを発行」という数字は、制度がどれだけ長く、大きく使われてきたかを示します。しかし、累計が増え続けても、その年に配った量が増えたとは限りません。以前ほど貯まらないという感覚を確かめるには、累計より、その期間の条件と発行量を見るほうが適しています。
もっとも、年間の総発行量は一人ひとりの還元率ではありません。買い物の規模やキャンペーン、サービス構成も影響します。700億ポイント減った事実だけから「全員のポイントが10.8%減った」とは言えません。先ほどのSPUのように、増えた人と減った人が同じ制度内にいるためです。
モバイルの穴埋めという説明だけでは、優遇の方向が見えない
モバイル事業への投資と財務負担は、楽天の経営を考えるうえで重要です。ただし、個々の還元変更をすべて「モバイルの赤字の穴埋め」と説明すると、なぜモバイル契約者の倍率は引き上げたのかが残ります。
楽天は2023年時点からモバイル利用者の優遇を打ち出し、2026年の経営方針でもモバイルと経済圏の連携を重点にしています。[9][10] 市場で既に買い物をする人に携帯も使ってもらい、携帯を契約した人には市場でも買ってもらう。還元の縮小と、狙った組み合わせへの誘導は同時に進められます。
大きく買う顧客に多額のポイントを渡すことと、まだ使っていない別サービスへ進んでもらうことでは、企業が期待する効果が違います。後者は、一回の取引を増やすだけでなく、その後の継続利用につながる可能性があります。だからこそ、買い物金額への加算を抑えながら、モバイル契約という条件を厚くする設計が成り立ちます。
消費者の側では、楽天を以前から多く使ってきたことが、以前と同じ還元の保証にはなりません。企業が今増やしたい行動と、自分がすでにしている行動が一致するかが、お得さを左右するようになります。
会社の利益が増えても、自分のお得さが戻るとは限らない
楽天の国内ECは、2024年に流通総額が減り、2025年に増加へ戻りました。一方、国内ECのNon-GAAP営業利益は、同じ3年間で増えています。[11]
流通総額は、そのサービス群で取り扱われた取引の金額です。会社自身の売上収益や利益とは異なります。また、ここでいう国内ECには楽天市場だけでなく、旅行、ラクマなども含まれます。
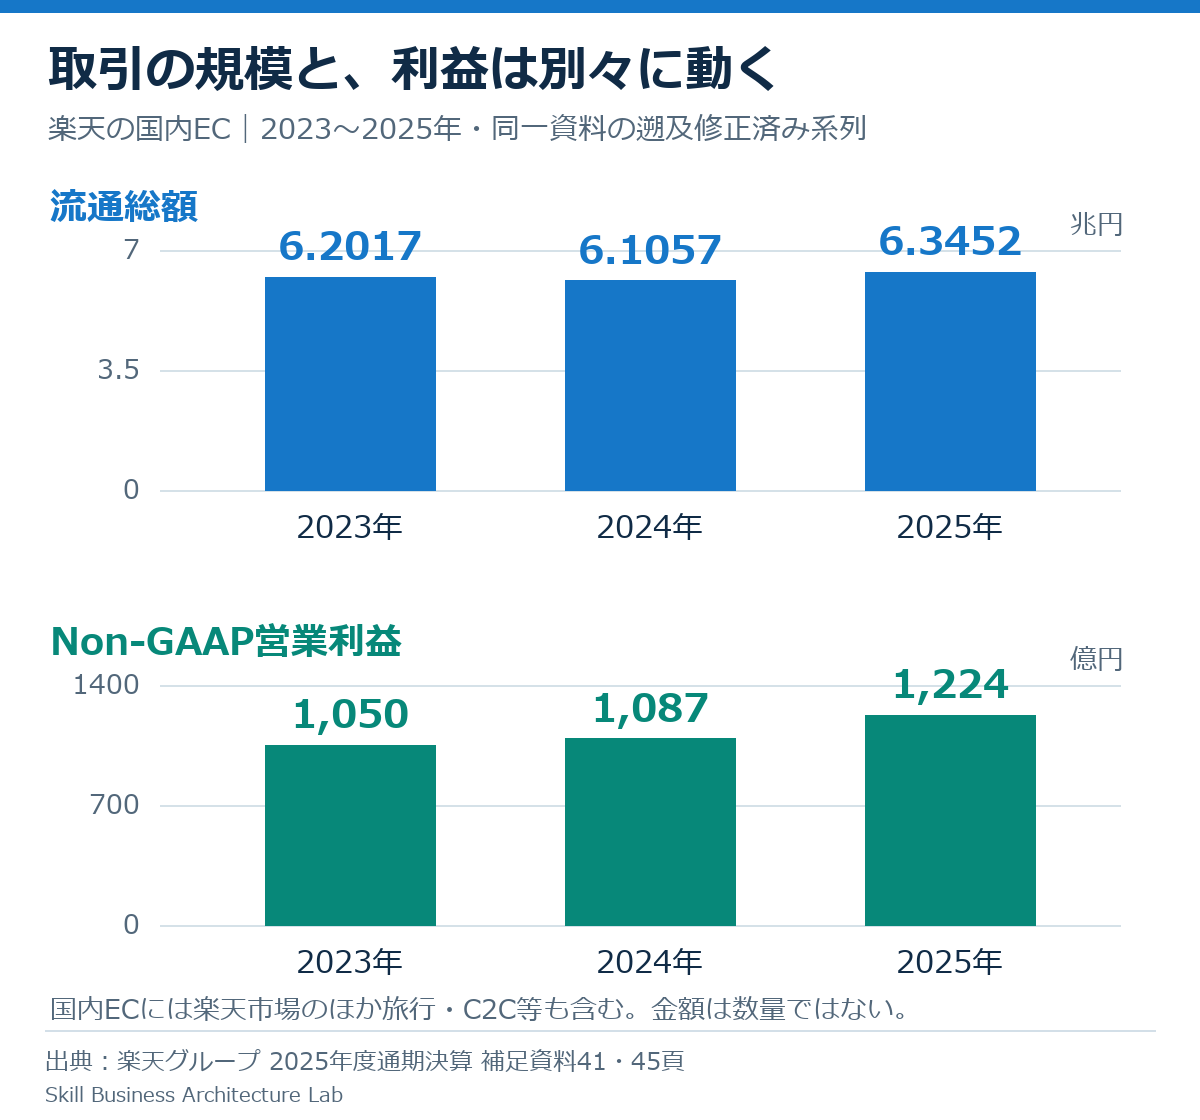
出典:楽天グループ「2025年度通期及び第4四半期決算説明会 補足資料」41・45ページ。[11] 上段の流通総額は兆円、下段の営業利益は億円。同一資料の遡及修正済み数値を採用。利益は会社が一定の調整を加えたNon-GAAP指標です。
流通総額は2024年に前年比約1.5%減、2025年に約3.9%増で、2023年から2025年の2年間では約2.3%増です。2025年の増加だけで急拡大と捉えるより、一度減った後に過去の水準を上回ったと読むほうが、この3年間を理解しやすくなります。
さらに、金額の伸びには価格も含まれます。買われた商品の個数や利用者数が同じ率で増えたとは限りません。「楽天市場で買う人が全員増えた」「改悪の影響はなかった」という結論を、この集計だけから出すことはできません。
ポイントを減らして増益、だけでは説明が足りない
国内ECの利益改善には、楽天市場や旅行事業の増収、広告、物流料金の改定、終了したNBA事業の損失改善など、複数の要因があります。[11] 利益の増加分をそのままポイント削減の効果とみなすことはできません。
ここで注目したいのは、同じくらいの取引額でも、会社の収益は違う形になり得ることです。出店者へのサービス、広告、旅行などの事業構成、物流の採算が変われば、利用者全員への還元を増やさなくても利益が改善する余地があります。
買い物の場所が広告媒体にもなる仕組みは、リテールメディアの収益構造でも整理しています。消費者が商品を探す行動には、販売だけでなく広告の価値も生まれます。
企業にとっては、還元を抑えても必要な取引が残り、別サービスの利用も増えれば、施策が成立します。以前の条件で大きく得をしていた人にとっては、その同じ施策が負担増になります。会社の改善と利用者の不満は、どちらかが間違っているわけではありません。
なお、国内ECの利益とグループ全体の最終損益も別です。2025年の連結売上収益は2兆4,966億円ですが、親会社の所有者に帰属する当期損失は1,779億円でした。[12] 「国内ECが増益だから経営上の課題はすべて解消した」とも、「全体が最終赤字だからECも縮小している」とも言えません。
楽天を使い続けることと、楽天に買い物を集めることは違う
楽天経済圏は、すべてをやめるか、すべてをまとめるかの二択ではありません。カードや銀行を利用しながら、買う商品ごとに楽天市場、ほかの通販、実店舗を比べる使い方も成り立ちます。
例えば、次の図は利用者の実測分布ではなく、同じ「楽天の利用者」という言葉に含まれる違いを示す説明例です。
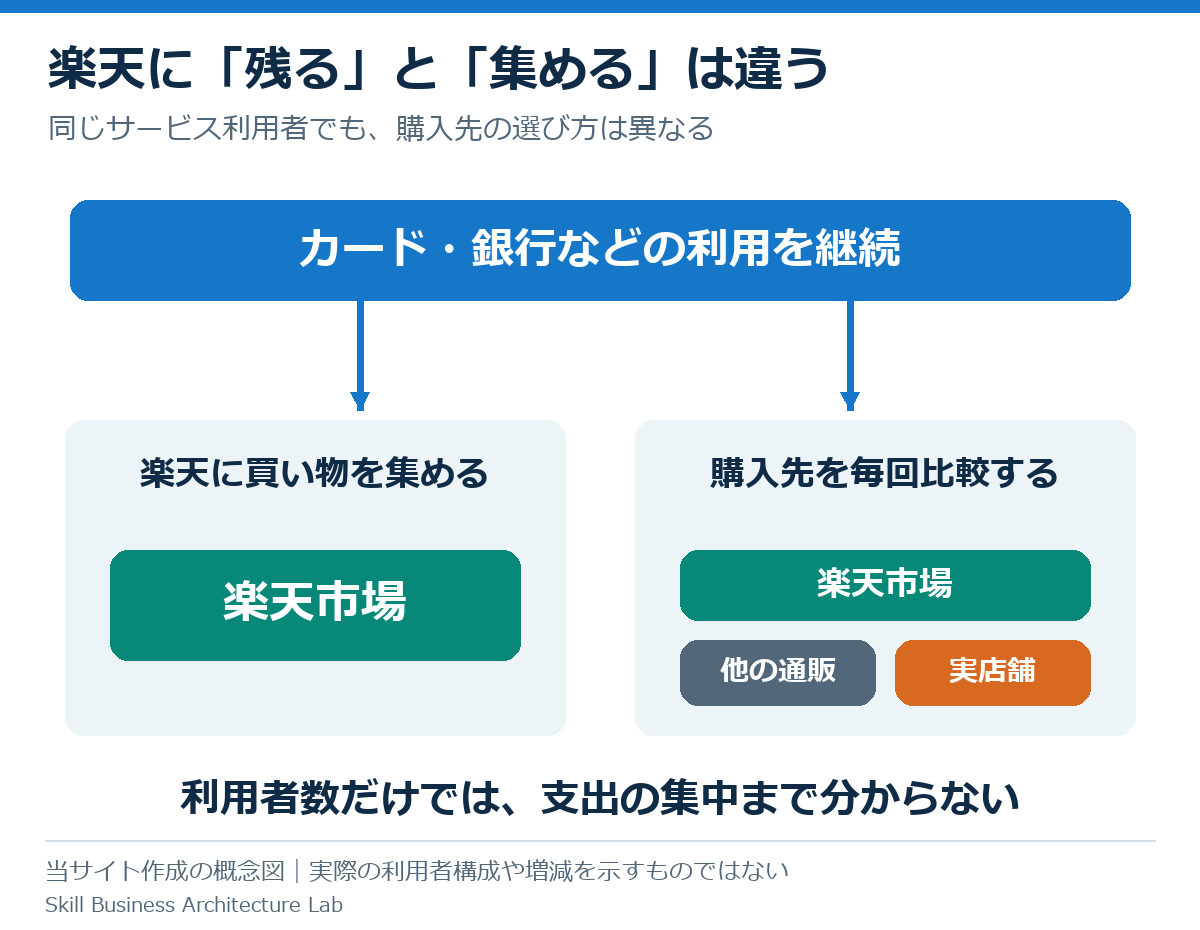
当サイト作成。利用の組み合わせを示す概念図で、部分利用が増えたことを示す統計ではありません。
どちらの人も楽天のサービスを使っています。しかし、楽天市場にとっての購買機会や、楽天が買い物の第一候補になる頻度は異なります。
この違いを考えるうえで、公式の利用者指標は役立ちます。2025年12月の国内月間アクティブユーザー数は4,560万人、前年比3.4%増でした。同時点で、過去12か月に2サービス以上を使った人の比率は77.3%で、前年より0.1ポイント低い水準です。[11]
2026年6月も、月間アクティブユーザーは4,642万人、前年同月比4.9%増、2サービス以上の利用比率は77.0%、同0.1ポイント増です。[13] 利用者基盤が崩れているという説明には合いません。
ただし、複数サービスの利用比率は、ポイント獲得が可能なサービスを対象に、過去12か月の利用有無を見た数字です。毎月の支出の何割を楽天へ集めたかを測ったものではありません。カードと別のサービスを使えば複数利用になっても、買い物の大半を別の場所ですることはあり得ます。
利用者の多さは「接点が残っているか」への答えであり、「最優先で選ばれているか」への答えではないのです。 逆に、ポイントを最優先で貯めなくなった人も、楽天のサービスを一切使わなくなったとは限りません。
「やめた理由」を読むときは、何をやめたのかを分ける
楽天経済圏をやめた理由として語られる「還元が減った」「条件を追うのが面倒」「ほかの店のほうが安い」は、利用を見直す理由として理解できます。ただ、その結果が全サービスの解約なのか、買い物の集中をやめたのか、ポイント獲得のための追加契約をやめたのかで、意味は異なります。
この区別は、読者自身の判断にも役立ちます。手間が増えているなら条件達成のためだけの利用を減らす、対象公共料金の還元が下がったならその支払いだけを比較する、商品価格が高いなら購入先を変える。問題が起きている部分に合わせて見直せます。
一つの不利な変更を理由に、今も便利に使っているサービスまで一括で移すと、かえって手続きや管理が増える場合もあります。反対に、使い慣れていることだけを理由に毎回の価格比較を省けば、ポイントより大きな価格差を見落とすことがあります。
契約や利用先が増えた後に、目的ごとに選び直すという構造は、サブスク疲れと消費者の選び直しにも通じます。サービスへの不満があっても、便利な部分を残す行動は矛盾しません。
新しくメインに選ばれることと、翌年も選ばれることも違う
楽天の利用者が増えていても、新しくメインのポイントに選んだ人が、その後も第一候補として使い続けるかは別の問いです。
NRIの「決済・ポイント実態調査」は、2025年12月に全国18〜79歳の男女1万人へWeb調査を行い、重み付けして集計したものです。直近3年間のメインポイントの推移を聞き、2024年に新たにメインとした人のうち、2025年も続けてメインとしていた人を分析しています。[14]
同資料の図から概数を読むと、楽天ポイントは4割強、PayPayポイントは約6割、dポイントは6割強です。
この結果から読み取れるのは、楽天が新しく第一候補になっても、翌年までその位置を保てるとは限らないことです。楽天の全利用者の継続率が4割という意味でも、残りの人が楽天を解約したという意味でもありません。
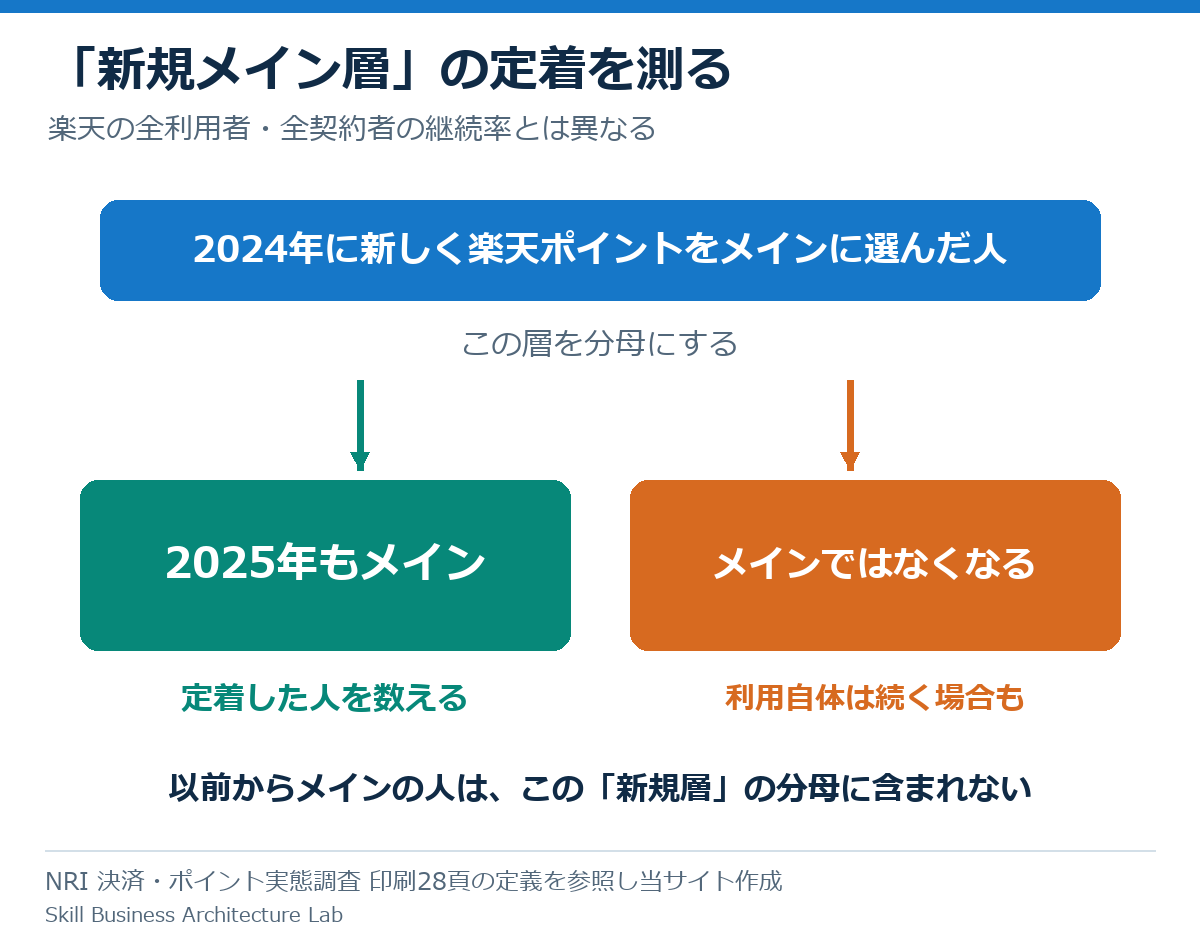
NRI「決済・ポイント実態調査」印刷28ページ(PDF29ページ)の定義を参照し、測定対象の違いを当サイトが図解。[14] 原図の転載ではありません。
例えば、それまで別のポイントを優先していた人が、ある年だけ楽天でまとまった買い物をすれば、その年は楽天がメインになるかもしれません。翌年、必要な買い物が変わり、普段の店で別のポイントが貯まれば、メインは再び変わります。これは調査対象者の実際の理由を特定したものではなく、ポイント自体をやめずにメインが変わる例です。
重要なのは、新しい利用のきっかけを作ることと、その使い方を日常に定着させることが別だという点です。一度のキャンペーンや大型購入で第一候補になっても、ふだん買いたい商品、近所の店、決済の使いやすさと合わなければ、優先順位は変わり得ます。
この調査は同じ人を毎年追跡したパネル調査と説明されているわけではなく、2025年時点で過去の利用を振り返った回答です。また、SPU変更がメイン変更を引き起こしたという因果までは示していません。
それでも、「楽天を使う人が多いから、顧客との関係も一様に強い」と見るより、一段深い理解につながります。既存利用者との接点、新規の獲得、第一候補としての定着は、別々に成り立つ課題なのです。
楽天経済圏は復活する?高還元の再開より、モバイルとの連携を見る
「復活」が利用規模の回復を指すなら、国内ECの年間流通総額は2025年に増加へ戻り、2026年も利用者基盤は拡大しています。しかし、「昔の還元条件が全員に戻る」という意味なら、それを約束する根拠はありません。
楽天の2026年に向けた方針は、経済圏の拡大を休止してモバイルの回復を待つものではなく、モバイルと市場の連携を強めるものです。2025年通期の決算説明では、市場利用者のモバイル利用を促すことと、モバイル契約者の市場利用を促すことが、両方向で示されています。[10]
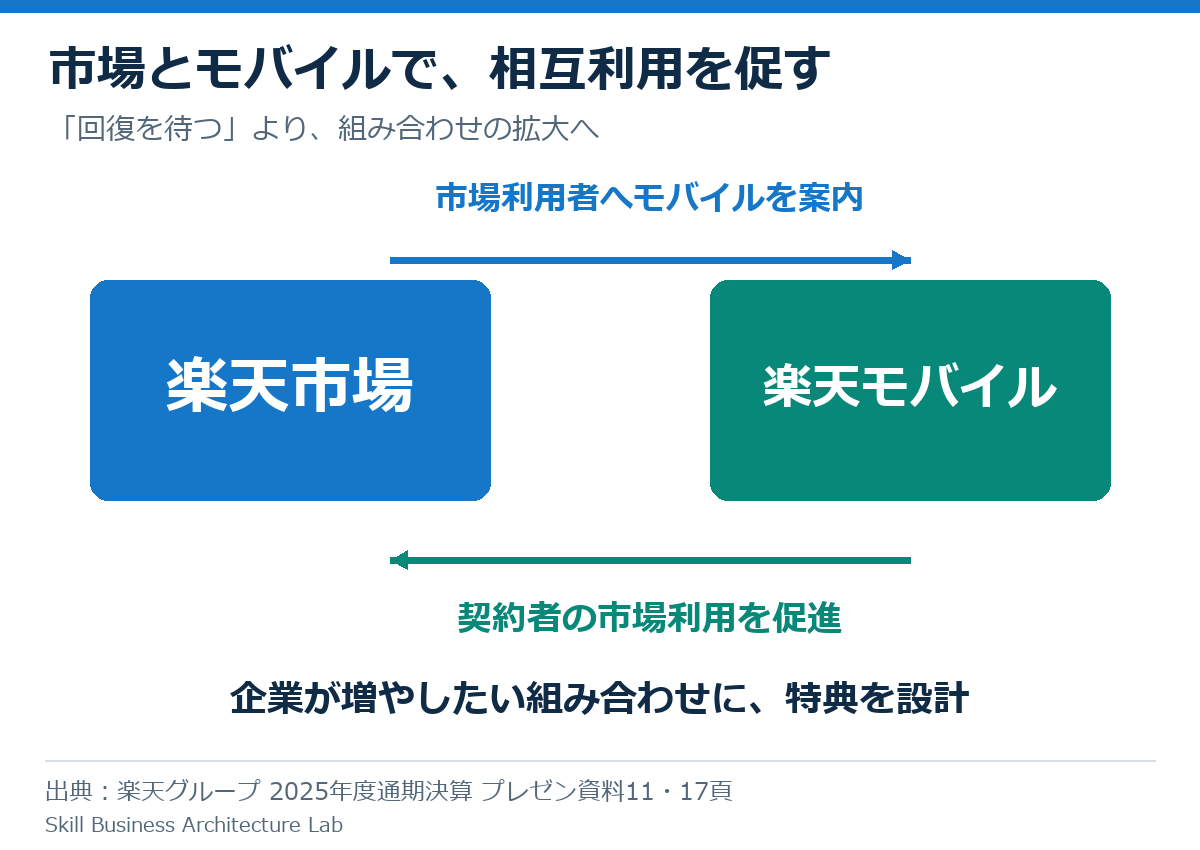
出典:楽天グループ「2025年度通期及び第4四半期決算説明会 プレゼンテーション資料」11・17ページを基に当サイト作成。[10] 方針の図解であり、将来の還元額を示すものではありません。
会社にとっては、別々に顧客を集めるだけでなく、既に使っている人へ次のサービスを案内できることが強みです。利用者にとっては、どちらも生活に必要で、価格や品質が合うなら、組み合わせる特典を受け取りやすくなります。
一方、市場で大きく買うものの携帯会社は変えたくない人や、モバイルは必要でも市場での買い物が少ない人には、企業の想定ほど強い組み合わせになりません。サービスの数が多いことと、自分に必要なサービスが多いことは別です。
そのため、将来を見るときも「ポイントが一斉に増えるか」だけでなく、どの契約、どの購入額、どの利用場面に還元が寄るかを見るほうが具体的です。モバイルが改善したから自動的に広い還元へ戻るというより、その時点で会社が増やしたい利用に合わせて条件が設計されると考えるほうが、現在の施策とつながります。
楽天経済圏を続けるメリットは、必要な支出の中に残っているか
楽天経済圏を続ける意味があるかは、ポイントの総額より、同じ生活に必要な負担が減るかで判断できます。
比較する基本形は、商品代金と送料、追加の固定費から、必要な支払いで使い切れるポイント相当額を引いた負担です。通信品質や配送、管理の手間など、お金だけで置き換えにくい違いも合わせて考えます。
ポイントが多い店が、実質的に安いとは限らない
例えば、同じ商品が楽天では税込11,000円、別の店では税込10,300円、どちらも送料無料だったとします。必要な支払いで使い切れるポイントが楽天で800円相当、別の店で100円相当なら、実質負担はどちらも10,200円です。
これは説明用の仮例ですが、「楽天では800ポイントもらえる」という見方と、「同じ商品を手に入れる負担は同じ」という見方の違いが分かります。還元率が高くても商品価格が高ければ、その差で相殺されます。
同様に、追加のポイントが1,000円相当でも、それを得るためだけに不要な商品を3,000円分買えば、現金支出は増えます。商品自体に必要性がなければ、ポイントが増えたことを家計の得とは呼びにくくなります。
期間限定ポイントは、使える場所と期限が自分の通常の支払いに合うかも大切です。使い切るために新しい買い物を増やすなら、受け取った額面のすべてを節約額として数えることはできません。
まとめる・一部を残す・併用する、の三つで考える
| 自分の状況 | 続け方の考え方 |
|---|---|
| 必要な買い物と、もともと使うサービスで条件を満たせる | 組み合わせの特典を受けつつ、総支出と価格を比較する |
| カードや銀行は便利だが、市場の優位性は商品によって違う | 便利なサービスを残し、購入先はその都度比較する |
| 上限到達後や対象外の支払いが多い | その項目の追加還元を見込まず、ほかの店・支払方法も含めて比べる |
| 条件達成のための契約・購入・管理が負担になっている | 追加特典と追加負担を分け、負担の大きい組み合わせから見直す |
楽天にまとめるメリットが残るのは、必要な利用だけで条件が重なり、価格や利便性まで含めて納得できる場合です。デメリットが大きくなるのは、条件に合わせるために支出や手間を増やし、得られる特典より負担が重くなる場合です。
「楽天を続ける」と決めても、すべての買い物を集める必要はありません。「以前のようには集めない」と決めても、楽天を完全にやめる必要はありません。支出の総額や購入回数を増やさず、もともと必要なものの購入先・支払先を選ぶ。この順序なら、制度が変わった後も判断の軸が残ります。
楽天経済圏の改悪は、誰への還元を厚くするかの変更でもある
楽天経済圏では、還元を抑える変更が実際に行われてきました。しかし、モバイルSPUの例では、同じ変更が少額の対象購入には有利に、大きな対象購入には不利に働きます。「改悪」の一語だけでは、自分の使い方への影響まで分かりません。
企業は取引の規模だけでなく、利益やサービスの組み合わせを見ています。利用者は自分の必要な買い物、固定費、便利さを見ています。そのため、会社が成長しながら、従来の利用者の一部がお得さを失うことは十分に起こります。
そして、楽天の利用者であり続けることと、楽天を常に第一候補にすることも別です。接点が広がっていても、買い物の集中や新規利用者の定着まで同じように強まるとは限りません。
楽天経済圏を理解する手がかりは、「昔より何ポイント減ったか」に加えて、今の制度は、どの行動に、いくらまで報いているのかを見ることです。その行動が自分の生活に自然に重なる範囲なら、メリットは残ります。重ならない部分を外しても、便利な部分まで手放すことにはなりません。
参考資料
- [1] 楽天カード:公共料金等の楽天カード利用獲得ポイントに関するご案内 — 2021年6月の対象支払先・付与単位の変更。
- [2] 楽天銀行:「楽天銀行+楽天カード」のSPUサービス変更 — 2023年12月の倍率・上限・引落口座と給与等受取条件。
- [3] 楽天市場:2023年12月1日 SPUの特典内容変更について — 会員ランク別のモバイルSPU新旧条件。試算はこの項目のみ。
- [4] 楽天カード:特定のご利用先における利用獲得ポイント — 2024年8月の対象保険料・携帯料金・NHK等の変更と除外対象。
- [5] 楽天ふるさと納税:よくある質問 — 2025年10月からのポイント付与対象外と制度改正の関係。
- [6] 楽天ペイ:ポイント還元条件の一部変更の見合わせ — 2026年3月予定変更の見合わせ案内。
- [7] 楽天グループ:2024年12月期 決算短信 — 印刷5ページ(PDF7ページ)、収益性向上を目的としたマーケティング施策変更と成長率鈍化の会社説明。
- [8] 楽天グループ:統合報告書2024 — 印刷20ページ(PDF21ページ)、2023・2024年の年間発行楽天ポイント。
- [9] 楽天グループ:2023年度第3四半期 CEOプレゼンテーション資料 — モバイル利用者への優遇方針。
- [10] 楽天グループ:2025年度通期及び第4四半期 プレゼンテーション資料 — 11・17ページ、2026年重点領域と楽天市場・モバイルの相互利用促進。
- [11] 楽天グループ:2025年度通期及び第4四半期 補足資料 — 9ページの利用者指標、41ページの国内EC流通総額、43〜45ページの増収増益要因と利益。過去値は同資料の修正済み系列を使用。
- [12] 楽天グループ:2025年12月期 決算短信 — 連結売上収益・親会社所有者帰属損失。
- [13] 楽天グループ:2026年度第2四半期 補足資料 — 9ページ、2026年6月の国内利用者数と複数サービス利用比率。年次ECグラフとは系列を接続していません。
- [14] NRI:決済・ポイント実態調査(第408回メディアフォーラム) — 2026年5月25日公表。調査資料PDFの印刷1・28・36ページ(PDF2・29・37ページ)に調査概要、定着率の定義・図、聴取項目。概数は原図からの読み取り。原図に厳密な数値ラベルがないため、精密な整数値として示していません。全顧客の継続率ではありません。
資料・制度の確認日:2026年11月2日。図表は公表された事実と明示した仮定を基に当サイトで制作しています。
本記事の文章・表・図解・グラフは、Skill Business Architecture Labが独自に編集・作成しています。引用・紹介する場合は、引用箇所が分かる形で、記事名・サイト名・記事URLをご記載ください。
コメント