日本のアニメやゲームが海外で売れている。そのニュースを見て、「昔から人気作品はあったのに、なぜ今になって市場が大きくなったのか」「それだけ売れるなら、作品を作る人の暮らしも改善しているのでは」と感じる人は多いのではないでしょうか。
海外展開の変化は、作品の魅力だけでは説明できません。世界へ届ける販売・配信の経路が広がり、作品を見てもらった後に、ゲームや商品、イベントへつなぐ機会も増えました。一方で、海外で消費された金額、国内企業が受け取る収入、制作会社の利益、個人の報酬は、それぞれ別の段階にあります。
売れる範囲は広がりましたが、その成長を制作現場へ届ける契約まで、自動的に変わったわけではありません。 海外で売る経路の変化と、制作を担う側の契約の変化を一緒に見ると、市場の好況と現場の厳しさが併存する理由が見えてきます。
この記事では、日本コンテンツの海外展開の歩みと成長の内訳を確認し、その後、取引調査があるアニメを中心に、お金・権利・リスクの流れをたどります。アニメの制作契約を、ゲームや漫画などすべての分野に当てはめるものではありません。
日本はコンテンツの海外展開が苦手だったのか
先に、海外で売る仕組みが整った順序を見てみましょう。作品の発売・放送と、現地で販売を担う拠点は、別の動きとして読むのがポイントです。
| 時期 | 企業 | 海外展開で進んだこと |
|---|---|---|
| 1997年 | 東映アニメーション | 香港に拠点を設ける |
| 1998~1999年 | ポケモン | 米国でゲーム・テレビアニメから、カード・映画へ展開 |
| 2001年 | ポケモン | 米国法人を設立 |
| 2004年 | 東映アニメーション | 米国・欧州に拠点を設ける |
| 2013年 | ポケモン | ゲームの世界同時発売を実現 |
出典:ポケモン公式沿革、東映アニメーション公式沿革。本文で扱う二社の出来事を抜粋した年表で、日本全体の発展段階を示すものではありません。
配信が普及する以前から、現地へ届けて収益化する仕事を進めた企業はありました。次に、その成功が業界全体へ容易には広がらなかった理由を見ます。
成功作品があることと、海外で売る仕組みが広がることは違う
「昔の日本はコンテンツ輸出が下手だった」という説明には、補足が要ります。海外で通用する作品がなかったわけではありません。ポケモンなどは、現在の動画配信の普及よりも前から海外で事業を展開していました。
株式会社ポケモンの公式沿革では、1998年に米国でテレビアニメの放送とゲームの発売、1999年にカードゲームの発売と映画の公開が続いています。2000年には事業領域をブランドマネジメント全般へ拡大し、2001年には米国法人を設立しました。2013年にはゲームの世界同時発売も実現しています。
この歩みから分かるのは、人気作品を海外へ一本売って終わる形ではなかったことです。アニメで知り、ゲームで遊び、カードを集める。異なる接点を通じて同じ作品世界に触れられるよう、複数の商品と販売の体制を整えてきました。
ここでいうIPとは、作品やキャラクターなどの知的財産です。IPを海外へ展開する仕事には、翻訳だけでなく、誰にどの権利を許諾するか、どの商品をいつ出すか、ブランドをどう保つかという判断が伴います。作品が評価されることと、その評価を継続した事業へ変えることは、重なりながらも異なる仕事です。
したがって、過去の弱点を「面白いものを作れなかった」と捉えると、改善すべき対象を取り違えます。先行した成功例のように、海外で作品を届け、関連事業へつなぎ、収益を回収する能力を、どれだけ多くの作品や企業が持てたかが問題になります。
海外の人気を収入へ変えるには、現地で権利を売る仕事が要る
東映アニメーションの歩みを見ると、その仕事が具体的になります。同社は1997年に香港、2004年に米国と欧州へ拠点を設けました。香港では放送局や商品化する企業との関係を築き、宣伝の計画や商品化先の開拓を支援。米国では、それまで現地の販売会社を介していた取引から、放送局やメーカーと直接契約する体制へ進みました。東映アニメーションの沿革と海外拠点の説明に記載されています。
例えばキャラクターが人気になっても、現地メーカーが自由に商品を作れるわけではありません。商品化を希望する企業を探し、使えるキャラクターや地域・期間などを契約し、商品とブランドの整合を確認する仕事が必要です。作品を作る力に、この販売・権利管理の機能が加わって、視聴者の関心を継続した収入へ変えられます。
これらの拠点は、現在の動画配信が広がる前から存在しました。日本企業に海外展開の能力が全くなかったのではなく、現地の人員や取引先を持つ企業が先行していたのです。制作を受託する会社が同じことを始めるには、作品の制作費とは別に、販売の人員・契約・回収までを担う資金と経験が要ります。
ここで、制作と販売の間にはもう一つ距離があります。日本で作った映像を現地の放送局へ売る仕事と、キャラクターを現地の玩具や衣料に使ってもらう仕事では、取引先も、許諾する内容も、売上の回収方法も異なります。一社へ映像を販売できたからといって、別の会社の商品化まで自動的に進むわけではありません。
東映の海外拠点が放送局だけでなく商品化する企業との関係を持つのは、その間をつなぐためです。日本側に作品があり、海外側に潜在的な購入者がいる。その両端があるだけでは売上にならず、現地企業が扱える条件へ整え、契約し、商品が届く経路を動かす必要があります。海外展開の巧拙を考える際には、作品の人気だけでなく、この中間の仕事を誰が担っていたかを見ることが大切です。
国内で成立していた仕組みを、そのまま海外へ持ち出せなかった
国内なら、出版社、放送局、劇場、流通会社、小売店など、既存の事業者との関係を使えます。作品を作る側も、誰が紹介し、どこで売り、どう宣伝するかを想定しやすい環境です。
海外では、その前提が変わります。現地の視聴者へ届く放送枠や配信先、翻訳・吹き替え、販売先との契約、商品化のパートナーを用意することになります。国内で人気があっても、現地で手に入らなければ購入は起きません。作品を知ってもらうための投資と、知った後に買える状態を作る投資の両方が必要です。
PwCの2025年の分析は、日本の海外展開を阻んだ要因として、作品の創造性だけでなく、海外へ届ける流通網の未整備や手間を重視しています。国ごとの取引や販売体制が必要だった時代には、その費用を回収できると見込める作品ほど展開しやすくなります。
これは、国内を選んだ企業がすべて判断を誤ったという話でもありません。新しい地域で売れるか分からない段階で、契約、宣伝、人員に費用をかけるのはリスクです。国内事業で回収できる見通しがあるなら、そこへ資源を置く合理性もあります。
ただし、その判断が積み重なると、海外の需要を見つける経験や販売網が育ちにくくなります。海外にファンがいても、その需要を事業として把握しにくい。把握しにくいから投資を決めづらい。この循環を崩す手段が増えたことが、現在の成長を考える出発点です。
海外展開で変わったのは、作品を届ける経路と事業の広げ方
販路の違いは、「海外で見られるか」だけでなく、誰が視聴者との接点を持ち、何の仕事を引き受けるかで整理できます。
| 販路・事業の持ち方 | 主に誰が接点を担うか | 日本側に残る主な仕事 |
|---|---|---|
| 地域別に放送・販売先を開拓 | 現地の放送局・販売会社 | 相手の開拓、地域別の契約・回収 |
| 複数地域の配信サービスを活用 | 配信事業者 | 許諾条件の交渉、宣伝・商品化の調整 |
| 自社グループで直接顧客接点を持つ | 会員・販売サービスの運営会社 | サービス運営、継続利用、関連事業への接続 |
出典:東映の海外拠点、Netflixのアニメ視聴状況、ソニーの2026年経営方針説明15ページを基にした事業構造の整理。複数の経路は併用でき、翻訳・販促等の分担は契約によって異なります。
配信を使うと入口は広がりますが、商品化や権利管理までなくなるわけではありません。以下では、減らせる負担と引き続き必要な仕事を分けて説明します。
配信は、海外の視聴者が作品を試す機会を増やした
動画配信が普及すると、視聴者は自分の国のテレビ放送や店頭での取り扱いだけに頼らず、作品へアクセスできるようになります。事業者側にも、複数地域へ届ける配信先という選択肢ができました。
Netflixは2025年3月の発表で、アニメが世界のメンバーの50%以上に視聴され、視聴時間が過去5年間で約3倍になったと説明しています。同社の会員を対象とした利用データは、アニメが一部の熱心なファンだけでなく、大規模な配信サービスの利用者へ広く届くジャンルになったことを示しています。
配信の価値は、販売できる国が増えることだけではありません。すでにサービスへ料金を払っている利用者なら、知らない作品でも試しやすい。視聴後に別の作品を探すこともできます。一本ごとに購入を決断する場合とは、作品に触れるまでの負担が違います。
一方で、配信先へ置けば必ず見られるわけではありません。多数の作品の中で見つけてもらうこと、翻訳された内容が伝わること、継続して見たいと思われることは残ります。流通の壁が下がった結果、今度は「配信されたか」だけでなく、「どれだけ見つけられ、次の接点へ進んだか」が重要になります。
国内の利用者側から見た動画配信の価値は、サブスク疲れと消費者の選び直しでも整理しています。定額課金という料金方式より、従来の手間をどれだけ減らしたかを見ると、普及の意味が分かりやすくなります。
この変化は、海外展開の仕事をなくしたというより、最初に作品を知ってもらう経路を変えたと捉えると理解しやすくなります。従来は地域ごとの放送・販売先を確保することが入口でした。配信では、すでに利用者を持つサービスに作品を届けることで、視聴の接点を広げられます。その後に商品化やイベントへ進むなら、現地の商品供給や権利の調整は引き続き必要です。
例えば、配信である作品を知った人が商品を欲しいと思っても、その国で販売されていなければ、その関心は現地での購入へ結び付きません。逆に商品だけ先に用意しても、作品を知らなければ選ぶ理由が弱い。接触を広げる仕事と、接触後の需要を受け止める仕事がそろって初めて、視聴の増加を関連事業へつなげやすくなります。これは個別作品の効果測定ではなく、配信と商品化の役割を分けた事業上の整理です。
販路を選ぶ企業の立場では、この変化は進出の採算にも関わります。国ごとに販売先を探して交渉する場合は、その地域で見込める収入に対して、現地開拓の手間と費用を回収できるか判断します。複数地域へ届けられる配信先を使えば、自社ですべての国に同じ販売体制を用意する以外の選択ができます。ただし、許諾する地域や期間、独占の範囲、受取対価は契約で決まり、配信先の条件を受け入れることにもなります。
つまり、配信は海外販売の費用を一律にゼロにするものではなく、誰がどの販売機能を持ち、対価をどう分けるかを変える選択肢です。翻訳や宣伝を誰が担うか、商品化権を別に活用できるかも含めて選ばなければ、視聴者への接点が広がっても、自社の収益拡大につながるとは言い切れません。これは前述の販売拠点と配信の事例をつないだ事業採算の考察です。
視聴だけで終わらず、商品・ゲーム・コミュニティへつなぐ
作品を見る人が増えても、その人が使うお金がすべて視聴料金へ向かうわけではありません。好きになったキャラクターの商品、ゲーム、関連イベントなどへ関心が広がる場合があります。
ソニーグループの2026年の経営方針説明によると、Crunchyrollの有料会員は2026年3月末で2,100万人超です。配信だけでなく、商品販売やゲームなどへ展開する接点を持っています。日本企業が海外の販売先へ作品を渡すだけでなく、自ら継続課金する顧客との関係を持つモデルです。
この事例では、配信は完成作品を届ける出口であると同時に、次の商品やサービスへつながる入口でもあります。会員接点を持つ企業は、作品を届けた後もファンとの関係を続けられます。作品の権利を持つ企業には、その関係を別の利用へ展開する余地があります。
もちろん、すべての視聴者が商品を買うわけではありません。作品を気軽に楽しむ人と、繰り返し支出する人では行動が違います。それでも、視聴だけを市場と考えるより、どの接点からどの支出へつながるかを見るほうが、IP事業の成長を理解できます。
大人の玩具市場を扱ったキダルトの記事では、作品への愛着が商品購入や交流につながる消費側の動きを扱っています。本稿で見るのは、その需要に応える側が、販売網と権利をどう持つかという違いです。
その際、顧客との接点を持つ会社と、作品の権利を持つ会社と、映像を制作した会社が一致するとは限りません。配信の会員が増えたニュースを制作会社の好況へ直結させると、この違いが抜け落ちます。会員から継続して料金を得る事業、作品の利用許諾に対して料金を得る事業、制作業務に対して対価を得る事業を分けると、「海外で売れている」の内側に複数の稼ぎ方があることが見えてきます。
商品化では、権利を売る側が相手企業と許諾条件を整え、商品を作って売る側が、何をいつ、どれだけ供給するかを判断します。人気が分かっても、企画や品質確認に時間がかかり、販売時期を逃せば購入機会を取りこぼします。逆に多く作りすぎれば在庫の負担が生じます。ここは特定企業の失敗談ではなく、商品化で必要になる仕事の整理です。
したがって、映像の視聴が増えたことは商品化を提案する材料にはなっても、売上そのものではありません。現地のメーカーや流通と組み、購入できる商品へ変える仕事が間にあります。この点を押さえると、後で示す東映の映像売上と版権売上が別々に動くことも、同じ人気を異なる取引で収益化している結果として理解できます。
政策の目標と、実際に起きた成長は分ける
政府は、2033年にコンテンツ産業の海外売上高20兆円を目指し、2025年に5か年のアクションプランを示しています。
海外展開の成長を、政策だけの成果として説明することもできません。配信サービスの普及、企業による権利活用や現地展開、既存作品のファンの蓄積など、複数の動きが重なっています。
ここで政策の意味は、すでにある人気を称賛すること以上にあります。制作、人材、販売、権利管理へ投資しなければ広げられない部分を、成長産業の基盤として扱う方向です。ただし、支援を始めたことと、現場の収入や生産能力が改善したことは別に確かめる必要があります。
コンテンツの海外市場はどこまで伸びた?全体とアニメを分けて見る
海外売上の全体像ではゲームの比重が大きい
2025年11月の国会での政府説明では、日本コンテンツの2023年の海外市場規模は約5.8兆円。ジャンル別ではゲームが約3.6兆円、アニメが約1.7兆円、その他が約0.4兆円とされています。概数のため、内訳を足しても総額と完全には一致しません。
アニメの話題が目立っていても、全体ではゲームが6割を超える規模です。日本コンテンツの海外展開を、アニメだけの成功として捉えるのは狭すぎます。漫画、音楽、実写映像なども含め、販売方法や権利の持ち方は異なります。
また、この「海外市場規模」を、税関を通った商品の輸出額や、日本企業の最終利益と同じものとして扱うこともできません。海外での消費や販売の広がりを示す数字と、そのうち国内企業へ入る金額には距離があります。
例えば海外の店舗でキャラクター商品が売れれば、その価格には製造、輸送、卸、小売などの仕事の対価も含まれます。日本の権利者に入るのは、その契約で決まった収入です。商品価格の全額が国内へ送金されるわけではありません。
市場が大きいことは、取り込める需要があることを意味します。しかし、それだけでは、誰がその需要に対応して利益を得るかは分かりません。この区別を置いたうえで、アニメの推移を見ると意味が明確になります。
ここで確認したい順序は三つあります。まず消費者がいくら使ったか。次に、その支出のうち自社がどの仕事の対価を受け取ったか。最後に、その仕事に必要な費用を引いて何が残ったかです。最初の市場規模だけでは、後の二つを判断できません。
これは日本への還元を小さく見せるための区別ではありません。例えば同じ規模の市場でも、現地の販売を他社へ任せて利用料を得る場合と、自社で販売拠点や顧客サービスを持つ場合では、受け取る売上と負担する費用の両方が変わります。海外市場が伸びたことを出発点に、どの機能を持つ企業が成長したのかまで追うことで、初めて国内の事業や雇用へのつながりを考えられます。
アニメは国内も伸びたが、海外の増加が大きかった
日本動画協会の「アニメ産業レポート2025」サマリーは、ユーザーが支払った金額を推計した広い意味のアニメ市場を公表しています。主な年の国内・海外の内訳は次のとおりです。
| 年 | 国内市場 | 海外市場 | 合計 |
|---|---|---|---|
| 2018年 | 1兆1,715億円 | 1兆92億円 | 2兆1,807億円 |
| 2020年 | 1兆1,805億円 | 1兆2,394億円 | 2兆4,199億円 |
| 2022年 | 1兆4,685億円 | 1兆4,592億円 | 2兆9,277億円 |
| 2023年 | 1兆6,243億円 | 1兆7,222億円 | 3兆3,465億円 |
| 2024年 | 1兆6,705億円 | 2兆1,702億円 | 3兆8,407億円 |
出典:日本動画協会「アニメ産業レポート2025」サマリー、PDF2ページ。円建ての市場金額で、視聴人数や数量の増加率ではありません。
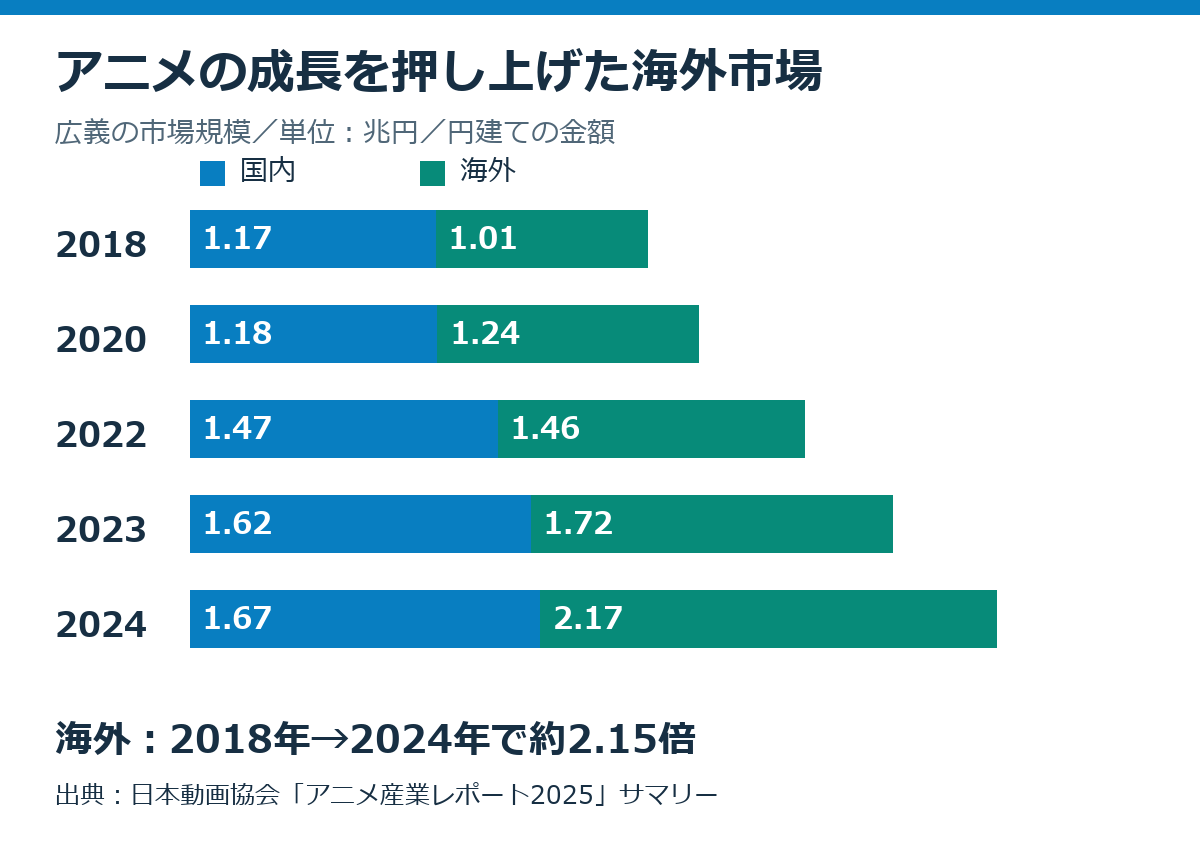
2018年から2024年にかけて、海外市場は約2.15倍になりました。国内も増えていますが、同じ期間では約1.43倍です。国内の縮小を海外で埋めたというより、国内が伸びる中で、海外がより大きな成長を作ったと読めます。
直近の2023年から2024年では、全体の増加4,942億円に対し、海外の増加が4,480億円です。差額から計算すると、増加分の約91%を海外が占めます。海外が市場全体を押し上げたという説明には、この内訳が根拠になります。
ただし、円換算の市場額には為替や価格の影響も含まれます。約2.15倍という値を、海外ファンの人数が約2.15倍になったと読み替えることはできません。
東映では、映像の販売と商品化の権利で成長の動きが違う
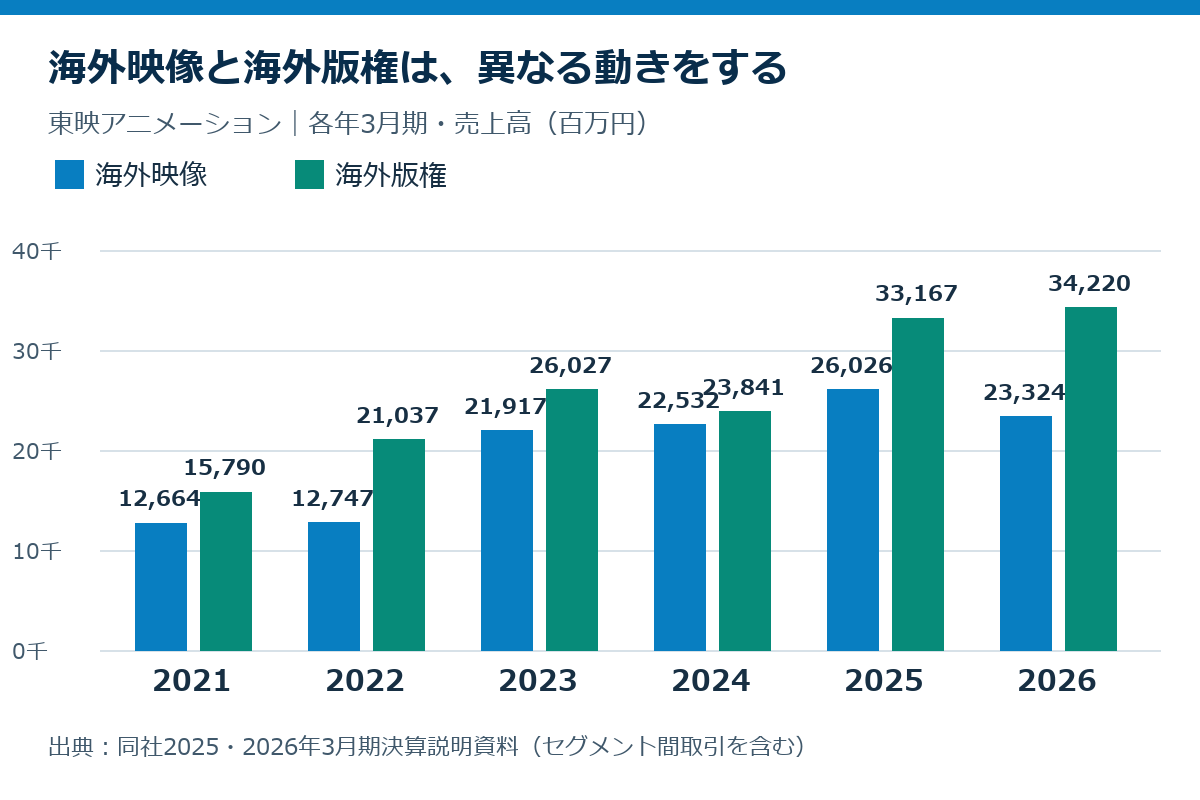
市場全体の成長を企業がどう取り込むか。東映アニメーションの海外映像と海外版権の売上を並べると、視聴だけでは見えない収益経路が分かります。海外映像には作品の放映・配信などが、海外版権にはキャラクターの商品化などが関わります。
| 3月期 | 海外映像売上(百万円) | 海外版権売上(百万円) |
|---|---|---|
| 2021年 | 12,664 | 15,790 |
| 2022年 | 12,747 | 21,037 |
| 2023年 | 21,917 | 26,027 |
| 2024年 | 22,532 | 23,841 |
| 2025年 | 26,026 | 33,167 |
| 2026年 | 23,324 | 34,220 |
出典:2025年3月期決算説明資料5ページ、2026年3月期決算説明資料7・10ページ。セグメント間取引を含む同社の売上で、海外映像は配信だけを集計したものではありません。
2021年から2026年で、海外映像は約1.84倍、海外版権は約2.17倍になりました。さらに直近の2026年には、海外映像が前年から約10.4%減る一方、海外版権は約3.2%増えています。同社は映像分野の反動減と、海外の商品化権販売の好調を説明しています。
作品を見てもらう収入と、その人気を商品などに使ってもらう収入は、同じ年に同じ方向へ動くとは限りません。 視聴の先に複数の収益経路を持つことで、既存作品の人気も事業に生かせます。前述した海外拠点は、まさにこの権利の販売と活用を担う機能です。
これは一社の事例ですが、「海外で人気が出た」という説明を、どの仕事が売上になったかまで具体化できます。制作会社一般がこの売上や利益を得ている、という読み方ではなく、自社が制作だけを担うのか、権利を販売・活用する立場も持つのかを見る材料になります。
ここからは、事業構造についての考察です。既存IPを別の地域や商品、ゲームへ展開すれば、新作の本数を売上と同じ割合で増やさずに事業を広げる余地があります。一方、制作受託の売上を増やすには、通常は制作する仕事とそれを担う人の時間が必要です。権利活用にも監修・販売の仕事は伴いますが、映像を一から作る仕事とは増え方が違います。
この差が、後で扱う制作能力と還元の問題につながります。作品の人気を長く活用する側が成長しても、制作の対価だけで経営する側には同じ伸び方が生まれにくい。成長の恩恵を現場へ届けるには、この二つをつなぐ契約と分配が要ります。
3.8兆円の市場と、制作会社の売上4,662億円は同じ数字ではない
同じレポートは、アニメ制作企業の売上を推計する狭い意味の「アニメ業界市場」も示しています。2024年は4,662億円で、前年比9.1%増でした。
3兆8,407億円は消費者の支払いを広く捉え、4,662億円は対象となる制作企業の売上を捉えた数字です。海外で売られる商品などの価格には、制作以外の製造・流通・販売の対価も含まれます。二つの指標は、消費と制作という異なる段階の規模を示しています。
この二つを割って「クリエイターへの還元率は約12%」とすることも不適切です。制作会社の売上には外注費や人件費、その他の経費が含まれますし、個人の報酬総額を計測した数字ではないからです。
一方で、別の指標だから比べる意味がないわけでもありません。消費者側で市場が拡大することと、制作企業側の売上が増えることは、同じ速度で起きるとは限らないと分かります。さらに会社の売上が増えても、費用がそれ以上に増えれば、利益は厚くなりません。次に見るのは、その間をつなぐ契約です。
海外で売れたお金は、誰にどう流れるのか
配信・販売の収入と、作品を作る対価には別の経路がある
アニメの事業では、作品を事業として企画し資金を集める「製作」と、実際に映像を作る「制作」を区別すると理解しやすくなります。一つの会社が両方を担う場合もあります。
複数社が出資する製作委員会方式では、出資者が共同で事業を進め、制作会社へ作品作りを委託します。作品の利用から得る収益は、権利や出資、販売窓口などの契約に従って扱われます。制作会社には制作の対価が支払われ、そこから社員や外部の制作会社、フリーランスへ仕事が発注されます。
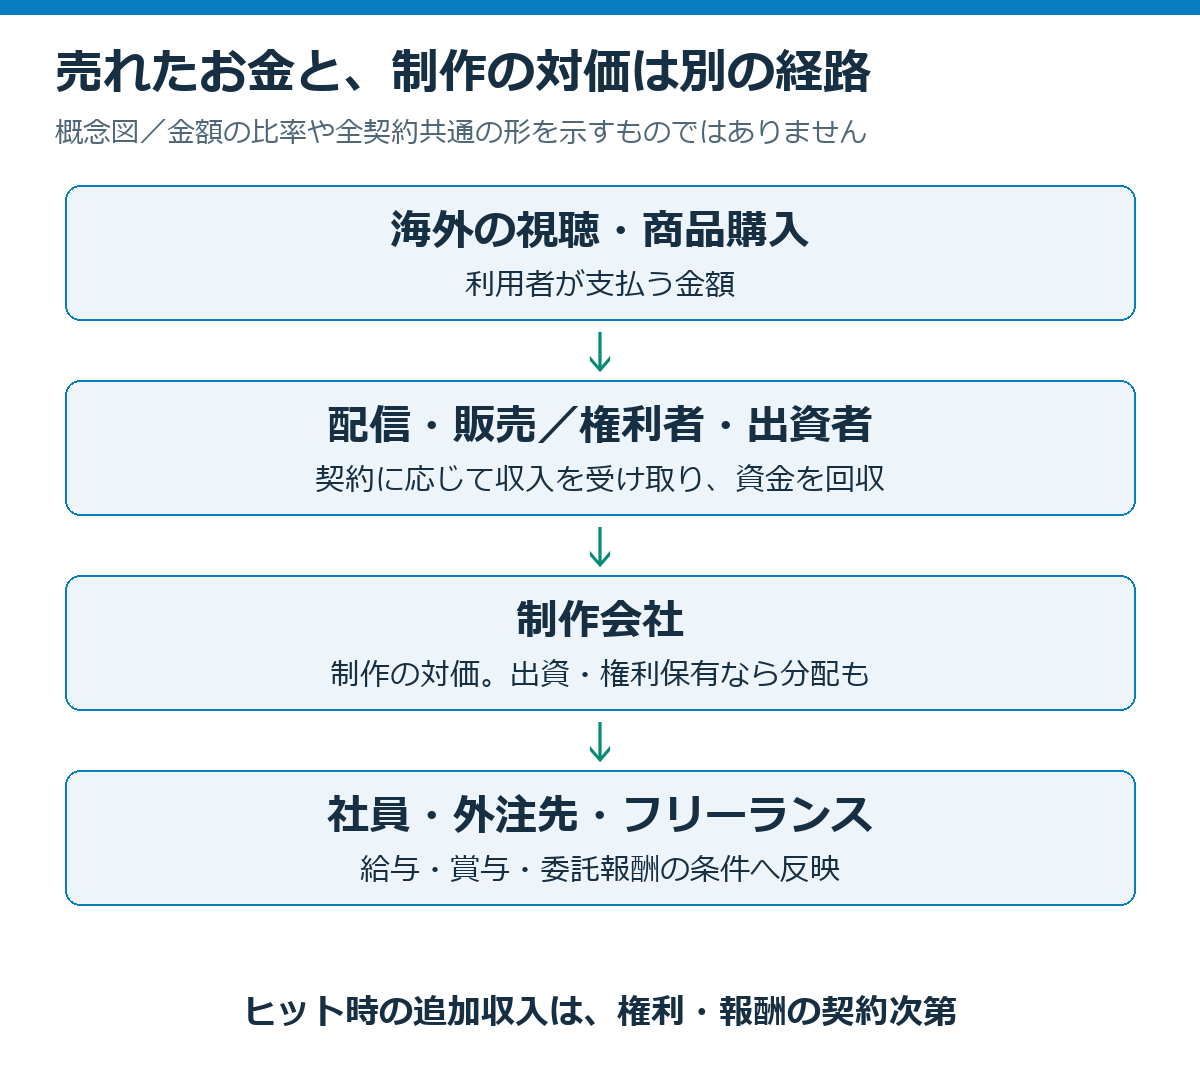
出典:公正取引委員会の取引実態調査を基に当サイト作成。図は金額の分配比率を示していません。同じ制作会社でも、制作を請け負うだけなのか、自ら出資して権利を持つのかによって、入ってくるお金が変わる点を示しています。
例えば、制作業務の対価が固定されている契約なら、公開後に視聴が大きく伸びても、その契約だけから追加報酬が発生するとは限りません。逆に、利用実績に応じた報酬や収益の分配が定められていれば、ヒット後の収入につながる余地があります。
つまり「その作品を作った人」と「その作品の利用が増えたときに収入が増える人」は、必ずしも一致しません。作品への貢献の大小だけで決まるのではなく、どの契約上の立場にいるかが関わります。
ここで「権利」は三つに分けると、お金の入口を見失いません。一つは作品についての著作権そのもの。二つ目は、ある地域で放送する、ある種類の商品へキャラクターを使う、といった範囲を決めた利用許諾。三つ目は、作品の利用で得た収益の分配を受ける契約です。制作を担当すること、著作権を持つこと、販売の窓口になること、分配を受けることは、契約によって重なる場合も分かれる場合もあります。
そのため、出資比率だけを見れば全員の収入が分かるわけではありません。誰が利用を許諾し、誰が販売業務の対価を受け取り、残った収入をどの条件で分けるかまで追う必要があります。
「制作印税」と「成功報酬」は、支払われ始める条件が違う
追加報酬があるかどうかだけでも、まだ十分ではありません。公正取引委員会の報告書57~60ページでは、制作印税は製作委員会の出資回収が完了したかにかかわらず、その収入へ一定の率を掛けて支払うもの、成功報酬は出資回収の完了後に支払うものとして整理されています。
例えば作品の利用からお金が入っていても、契約上の回収条件に届いていなければ、回収後を条件にする報酬はまだ発生しません。一方、回収前から支払う制作印税であれば、利用収入の発生が制作会社の収入につながる余地があります。どちらも「追加で受け取れるお金」ですが、会社がいつ資金を得られるかは違います。
さらに、何に率を掛けるかも重要です。同報告のヒアリングには、窓口手数料等を引いた後の収入を基準にする例と、交渉力のある制作会社が控除前を基準にする例が出ています。同じ率でも、計算の土台が違えば受取額は変わります。「成功したら還元する」という説明だけでなく、どの収入を基準に、何を差し引き、どの時点から支払うかまで見なければ、取り分の実態は分かりません。
この違いは、制作会社が毎年の経営を組み立てる際にも効きます。同報告には、配信契約やその更新による制作印税が入り、作品が積み重なると経営の安定に寄与するという制作会社の説明があります。新しい仕事の制作費だけで毎期を回す経営と、過去作品の利用からも収入が入る経営では、次の作品を選ぶ余裕も変わり得ます。
固定の制作費、買い切り、権利保有では、受け取るお金と負うリスクが変わる
「制作会社が権利を持てばよい」と考える前に、何に対してお金を受け取り、その代わりに何を負うかを比べる必要があります。
| 立場・取引 | 受け取る対価と時点 | 主に負うリスク | ヒットしたときの上振れ |
|---|---|---|---|
| 固定額で制作を受託 | 制作業務の対価。支払時期は契約による | 作品販売のリスクは主に発注・出資側。追加作業の対価が決まらなければ受注側に原価超過の負担 | 制作費だけでは販売増に連動しない。制作印税等の別の合意があれば追加収入 |
| 配信事業者のオリジナル作品を買い切りで制作 | 制作費と権利譲渡の対価。実費・一般管理費の確保や納品前の分割払いの例がある | 作品の成功・失敗は配信側が負う。制作側の追加費用負担は契約・協議による | 原則として固定対価。後の大ヒットによる取り分は限定される |
| 自ら出資し、権利・収益分配を持つ | 出資回収や、その後の利用収益から契約に応じて受け取る | 売上が足りず出資を回収できないリスク。制作も担えば制作原価のリスクもある | 長期の商品化・海外販売等の収入を受け取る余地 |
出典:公正取引委員会の実態調査と2026年の取引適正化指針22~23ページ等を基に整理。契約の代表的な違いであり、各社の全契約を三種類に分類したものではありません。
買い切りは、将来のヒット収入を失う面だけで評価できません。指針のヒアリングでは、制作実費のほか一般管理費を受け取り、納品前から分割で支払いを受けることで、制作会社が安定した収益を確保できるという説明があります。作品が売れるまで待たずに、スタッフや外注先へ支払う資金を確保できることにも価値があります。
逆に出資して権利を持つには、先に資金を出し、回収できない可能性を引き受けます。現場の人件費を支払うための資金と、将来のヒットへ投じる資金は用途が違います。手元資金に余裕がない制作会社へ、権利保有だけを解決策として勧めるのは難しい理由です。
制作を請ける会社が収益の持分も得ようとするなら、制作業務の価格とは別に、出資額、持分、販売の担当、収入から控除する費用、回収と分配の条件を合意する必要があります。自社が優れた映像を作ったことだけで、販売収入への権利が自動的に発生するわけではありません。制作の貢献を対価へどう反映するかは交渉の対象になります。
出資していても、消費者が支払った売上をそのまま持分比率で受け取るとは限りません。販売等に必要な費用や手数料をどう扱うかで、回収・分配へ回る金額が変わります。売れなければ出資を回収できず、売れていても契約上の回収段階に届かなければ、期待した分配がまだ来ないことがあります。「権利を持つ」は収益への参加条件を持つことであり、利益の確約を得ることではないのです。
「値上げすればよい」だけでは、制作途中の負担を扱えない
制作を続けられる最低限の対価と、ヒットしたときの配当は別々に必要です。ここを混ぜると、「出資していないのだから低い報酬でも仕方ない」という説明になってしまいます。
例えば、仕様が十分に固まらないまま制作が始まり、途中で描写や演出の変更が増え、必要な人員や作業日数が当初の見積もりを超えたとします。追加費用を協議できなければ、固定の制作費からその差を負担することになります。受注単価が以前より上がっていても、増えた作業がそれを上回れば利益は薄くなります。これは取引上の問題を理解するために整理した業務の流れです。
では、採算が合わなければ値上げを求め、受け入れられなければ断ればよいのでしょうか。実態調査のヒアリング(50~52ページ)には、利益がほとんど出ない仕事でも、制作ラインを遊ばせられず、空いている工程に合う発注を受けるという制作会社の説明があります。逆に、条件のよい仕事が来ても、その時期のラインが埋まっていれば引き受けられません。
つまり、交渉する相手を選べるかは、提示された単価だけでなく、人員と予定の空き、当面の支払いを維持できるかに左右されます。同調査には、先に金額と話数が決まり、後から具体的な内容が固まって予算不足になっても、再交渉できなかった例もあります。取引適正化指針の8ページは、条件が不明確なまま着手すると、その後に不利な条件を提示されても受け入れざるを得なくなる可能性を指摘しています。
これらはすべての制作会社に共通する状態というより、値上げを求めるだけでは動かしにくい取引の具体例です。仕事を止める余裕がないと、安く引き受ける→資金の余裕ができない→次も断りにくい、という循環から抜けにくくなります。
そのため、開始時の価格だけでなく、何をどこまで作る価格か、途中で変わった場合に誰が費用を負担するかまで決める必要があります。上記指針も、取引条件の明示と制作委託費の追加支払を別の項目で扱っています。
この段階を整えることは、権利を持たない会社にも可能な改善です。そのうえで、制作印税や成功報酬、出資による権利保有などを検討すると、「作るだけで赤字を抱えないこと」と「ヒットの果実を得ること」を分けて議論できます。
もう一つ、交渉相手が一人ではないという事情もあります。同調査49~50ページでは、幹事会社が条件を受け入れたいと考えても、製作委員会のほかの参加者の反対で合意できない例が語られています。制作会社が目の前の窓口に事情を説明しただけでは、資金を出す側全体の合意まで届かないことがあるのです。
一方、調査には希望額を提示して交渉できる会社や、制作開始に合わせて必要な人員・期間から金額を確定する例もあります。業界全体を「交渉できない」と一括りにするのではなく、受注を断れる余裕、作品や会社への需要、条件を決めるタイミング、合意に必要な当事者を見ていくと、改善できる部分が具体的になります。
制作費だけの損益と、二次利用料等を含む損益を比べる
この違いは、公正取引委員会が元請制作会社59社へ行った調査にも表れています。
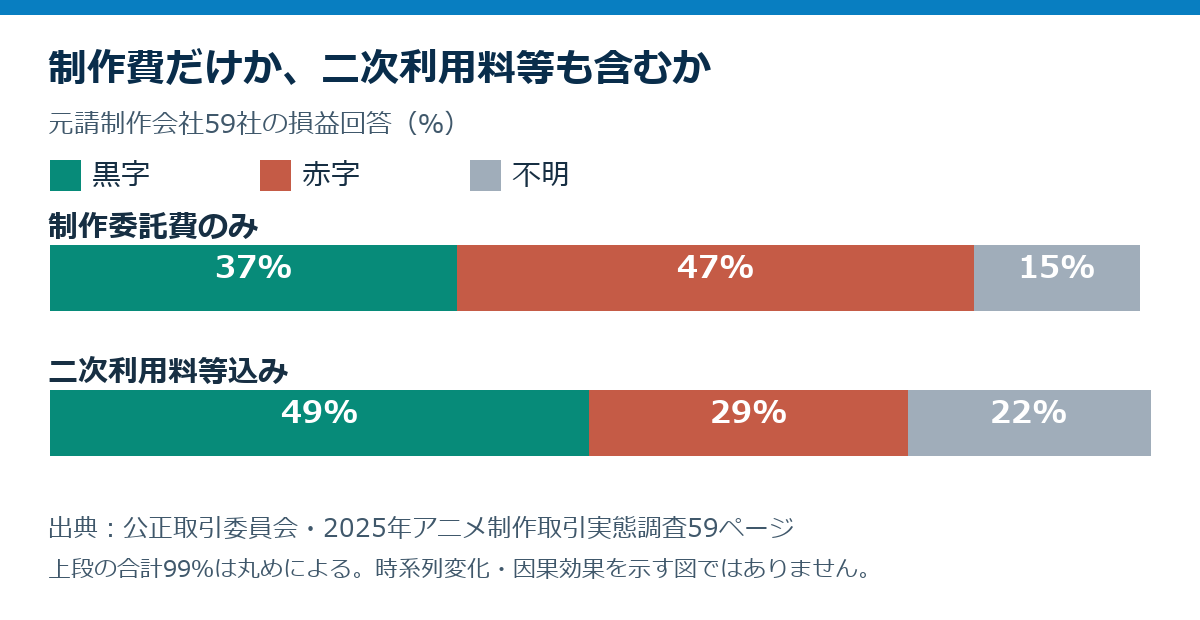
出典:公正取引委員会・アニメ制作取引実態調査59ページ。収入に含める範囲を変えた同一調査の回答分布です。二次利用料等には制作印税・成功報酬等を含みます。端数処理により上段は合計99%。導入前後の変化や、権利収入の因果効果を測ったものではありません。
制作委託費だけでは赤字という回答が47%を占める一方、二次利用料等を含むと赤字29%、黒字49%という分布になります。会社の経営を見る際に、制作を請け負う対価と、作品の利用から入る対価を分ける意味がここにあります。
ただし、後から入るか分からない収入を前提に、制作費の不足を放置することは経営を不安定にします。ヒットによる追加収入があれば利益を厚くできることと、作品が大ヒットしなくても制作を続けられることは、両立させる課題です。
市場が成長しても、なぜ裾野のクリエイターへ十分に回らないのか
報酬は上がっている。しかし、負担の増加まで吸収できているとは限らない
「現場には一切お金が回っていない」と断定するのも、実態を単純にしすぎます。公正取引委員会の2025年実態調査では、過去10年間について、回答した元請制作会社の約9割が制作委託費の上昇を、フリーランスの約7割が報酬水準の上昇を答えています。直近1年の伸びではありません。一方で、報酬に満足していないフリーランスは約半数でした。
もとになった2025年の調査は、制作会社130社、フリーランス165人の回答と関係者へのヒアリングによるものです。業界の全員を数えた結果ではありませんが、値上がりしたことと、仕事を持続できる水準になったことが同じではないと分かります。
その間には、物価、求められる品質、制作期間などがあります。同じ仕事量で報酬が上がれば改善でも、求められる作業がさらに増えれば、時間当たりの余裕は増えません。会社の受注額が上がった場合も、人員や外注、修正にかかる費用が増えていれば、手元に残る利益は別です。
発注する側にとっては作品の完成度を上げたい。受注する側にとっては、その要求に応える時間と人員を確保したい。両者の希望は一致する部分がありますが、費用の追加を決めないまま品質だけを引き上げれば、差は制作現場の負担になります。
ここで、会社の制作費が増えたことを、個人が受け取る単価の増加だけで追うと不十分です。受注額が増えても、スタッフを追加した、工程が長くなった、やり直しが増えたという場合には、増収の多くが増えた作業へ向かいます。取引全体の金額が大きくなったことと、一人が同じ時間働いて得る報酬が増えたことは、別の変化です。
反対に、個人の単価が上がっていても、空き期間が長ければ年間の収入は安定しません。仕事の単価、必要な時間、年間に受けられる量を合わせて見る必要があります。年収調査はその結果を知る入口になりますが、どの工程でどれだけ働いて得た収入かまで見ると、続けやすさの理解はより深まります。
2026年報告の年収を見ると、平均と若手の間に距離がある
JAniCA「アニメーション制作者実態調査報告書2026」では、年収の集計対象864人の平均が444.6万円、中央値が400万円でした。年齢別の集計を見ると、全体平均では見えない違いがあります。
| 集計対象 | 年収(万円) |
|---|---|
| 全体の平均 | 444.6 |
| 全体の中央値 | 400.0 |
| 20~24歳の平均 | 200.2 |
| 25~29歳の平均 | 307.9 |
| 40~44歳の平均 | 596.0 |
出典:同報告68~70ページ。調査期間は2025年10~12月、有効回答983件。年収全体はn864、年齢別はn899で、報告書の除外・集計処理が異なります。働き方の異なる回答者を含む調査で、全国一律の給与相場ではありません。過去調査との標本差があるため、前回比の賃上げ・賃下げとは解釈していません。
問題は、若手の収入がベテランと同額でないこと自体ではありません。技能を身につけ、難しい工程を任されるまでの期間に、生計を維持して働き続けられるかです。全体平均が一定の水準でも、入口にいる人が続けられなければ、将来の熟練者は増えません。
年齢と年収の差には職種や経験なども関係するため、この表だけで低収入による離職人数を計算することはできません。それでも、海外需要の増加へ対応する人材を育てるうえで、全体平均より若手の生活と育成期間を確認すべき理由は具体的になります。
会社に入るお金と、個人へ渡るお金の二段階で考える
個人への還元は、ヒット後の報酬だけではありません。誰のどの支払いを変えるかで、支えられる生活や仕事の段階が違います。
| 支払いの仕組み | 主な対象 | 決める・払う時点 | 支えるもの |
|---|---|---|---|
| 基本単価 | 受託会社・外部スタッフ | 発注時に条件を合意 | 通常の制作作業 |
| 追加作業費 | 追加・変更を担う受託側 | 作業変更時に協議 | 見積もりを超えた負担 |
| 給与・賞与 | 雇用される社員 | 給与改定・賞与決定時 | 雇用と生活、成果への還元 |
| 成功報酬・追加分配 | 契約等で定めた対象者 | 条件成立後に精算 | ヒットによる上振れの分配 |
出典:公正取引委員会の取引実態調査と取引適正化指針を踏まえた説明用の整理。給与・賞与と外注契約は変更経路が異なり、支払日は各契約・規程によります。
基本単価や支払条件を整える仕事と、成功時に上乗せを分ける仕事を分けると、「還元を増やす」の具体的な対象が見えてきます。
先ほどの損益比較は、制作会社がどの収入を受け取れるかという第一の関門でした。次に、会社が得た収益を働く人へどう渡すかという第二の関門があります。海外収入が制作会社へ増えれば、賃上げや報酬改定の原資になります。ただし、会社の収益が増えたことだけで、社員や外部スタッフの契約が更新されるとは限りません。社内の給与・賞与や、外注先との単価・支払い条件に反映されて初めて、個人の生活へ届きます。
公正取引委員会の2025年調査では、該当質問に回答したフリーランス144人のうち、過去3年間に成功報酬を受け取った人は9.7%、受け取っていない人は90.3%でした。これは回答者の実態で、業界全員の割合ではありません。それでも、作品の成功に連動した報酬が、広く行き渡った仕組みとは言いにくい状況が見えます。
同報告の制作会社へのヒアリングには、分配できる原資が少ないことに加え、多数のフリーランスへ配分する際の計算や管理の負担が挙がっています。一方で還元を行う事例もあります。単に「払う意思があるか」だけでなく、会社にどれだけ収益が残り、誰を対象に何を基準として支払うかを実務へ落とせるかも障壁になっています。
逆に、制作会社に十分な利益がなければ、個人が交渉しても上げられる余地が小さくなります。取引の上流と下流はつながっていますが、同一ではありません。
このため、「海外で売る力を強める」だけでも、「個人が交渉する」だけでも、問題の一部しか扱えません。海外の売上から国内事業へ、国内事業から制作会社へ、制作会社から人へと、どの段階で収入を増やす合意があるかを追うと、還元の課題を具体的に捉えられます。
では、制作会社が追加収入を得た場合、全額をそのままスタッフへ渡せばよいのでしょうか。会社には次の制作までの資金、雇用の維持、設備や育成などの支出もあります。必要なのは会社の蓄えをすべて悪とすることではなく、得た余力が制作を続ける条件と働く人の報酬へどう使われているかを見ることです。
社員への継続的な給与改定と、作品ごとに参加するフリーランスへの単価改定や成功報酬では、合意する相手と支払う期間が違います。作品の制作が終わった後に収入が入る場合には、誰を対象に、どの仕事への貢献を基準にするかも決める必要があります。分配の事務負担があるという調査の説明は、このような取引の違いと結び付けると理解できます。
ただし、事務が大変というだけでは、対価が不足してよい理由にはなりません。通常の作業の対価を確保することを先に置き、そのうえで上振れの分配をどう運用するかを考える。個人の生活を、発生するか分からないヒットの配当だけに頼らせないことも大切です。
この判断には時間差があります。制作中は毎月の給与や外注代の支払いが先に必要になり、作品利用の収入は公開後や契約更新時に入る場合があります。経営側が継続的な給与を上げるには、翌期以降も支払える原資を見通す必要があります。一時的な収入なら賞与へ回すのか、将来の受注や育成のために残すのかという判断になります。
フリーランスの場合も、制作会社へ追加収入が入っただけでは、過去の委託単価は変わりません。次の発注単価を改定する、追加報酬の対象と計算方法を合意する、といった行為が必要です。このため、制作会社の増収を見た後は、誰のどの契約へ、いつ反映したのかを確認する必要があります。ここまでつながって初めて、「業界が伸びた」が個人の働き続けやすさへ変わります。
例えば外部スタッフにも成功報酬を払う仕組みを設けると仮定します。制作会社は、どの作品のどの工程・参加期間を対象とするか、分配原資を売上と利益のどちらで計算するか、誰が実績を確認し、いつ精算するかを決める必要があります。公開後にヒットした時点では、そのスタッフの委託業務は終わっている場合もあり、在籍社員へ賞与を出す手続きと同じには扱えません。これは調査の具体的な一社を描いたものではなく、分配の実務を理解するための仮定例です。
還元にはそれぞれ違う役割があります。基本単価は通常の仕事を成り立たせ、追加作業費は途中で増えた仕事へ対価を払い、支払時期は仕事をした人の資金繰りを支えます。ヒット後の分配は、その上に成功の上振れを届ける仕組みです。後日のボーナスだけを取り上げると、作っている間の生活と負担が抜け落ちてしまいます。
「やりがい」で不足を埋める構造は、なぜ成長の制約になるのか
制作力を増やすには、採用人数だけでなく、熟練者の時間をどこへ使うかを決める必要があります。受注と育成の関係を、先に対照しておきます。
| 判断する点 | 目先の納品へ時間を集中 | 育成も制作計画に組み込む |
|---|---|---|
| 熟練者の時間 | 当面の制作量へ使う | 制作と指導・確認へ配分 |
| 新人の仕事 | 指導の余裕がないと任せにくい | 習熟に応じて担当を広げる |
| 必要な原資 | 当面の制作・支払い | 加えて育成中の報酬と指導時間 |
| 次の受注判断 | 現有戦力の稼働が上限になりやすい | 育成の進み方と定着も見込む |
出典:日本総研の供給面の分析、JAniCA調査および前節の取引資料をつないだ当サイトの考察です。二群を測定した比較や、育成効果の実証ではありません。
育成の時間も人の生活も、制作計画の外では確保できません。本文では、この時間と費用が受注判断へどう戻ってくるかを説明します。
好きな仕事であることと、生活できる仕事であることは両立させる問題
作品作りへの情熱は、産業の強みです。しかし、その情熱を理由に、生活費や技能習得の時間まで本人の負担へ寄せれば、続けられる人は限られてしまいます。
例えば、同じ能力と意欲がある二人でも、家族の援助がある人と、自分の収入だけで暮らす人では、低い報酬を受け入れられる期間が違います。これは特定の調査回答者を再現した例ではなく、生活条件と継続の関係を考えるための例です。好きであることが共通でも、働き続けられる条件は同じではありません。
「やりがい搾取」という言葉が問題にするのは、作品への愛情そのものではなく、対価や負担の不足を、その愛情で埋めることが常態化する点です。市場の成長が強調されるほど、現場には「仕事は増えたが、続けやすくならない」という隔たりが見えやすくなります。
報酬の改善は、クリエイターへ配慮するだけの話ではありません。次の作品を作れる人が残るか、経験の浅い人が技術を身につけるまで働けるかという、供給側の条件です。
海外需要が増えても、制作能力はすぐには増やせない
作品を見たい人が増えたからといって、明日から熟練の制作者を増やせるわけではありません。人材の確保に加え、経験を積む機会、進行管理、制作環境が要ります。受注が増えたときに既存の人の時間だけで応えようとすれば、休息や育成へ使える余地が小さくなります。
日本総研の2025年の分析も、海外需要に対して供給能力が制約となる問題を取り上げています。同分析の将来人数は推計であり確定した未来ではありませんが、売上の目標だけでなく、人材が残り育つ条件が必要だという論点を示しています。
ここから考えられるのは、還元を成長の後に回す難しさです。「もっと大きくなってから待遇を改善する」としても、その成長を担う人が途中で離れれば、作品数や品質を維持できません。待遇と成長は、順番に解く二つの課題というより、互いの条件になっています。
さらに、すべてを制作本数の増加で伸ばす必要もありません。同じIPを長く、多くの地域や用途で利用してもらうことで、一本当たりの事業を広げる方向もあります。ただし、その収入が制作者へつながる契約がなければ、本数の負担を減らして待遇を支える循環にはなりにくいでしょう。
例えば、今いる熟練者の稼働をすべて納品へ使えば、目の前の制作量は確保しやすくなります。しかし、若手への説明や成果物の確認には時間が要ります。その時間を毎回削れば、次の仕事を任せられる人が育ちにくく、熟練者への集中が続きます。これは特定企業の実証結果ではなく、受注・育成・供給能力のつながりを考えるための説明です。
そのため、育成は人数を採用するだけでは終わりません。学ぶ人が生活できる報酬と、教える人が時間を使える制作計画が必要になります。制作会社の利益を確保することと、個人へ還元することは対立するだけではなく、この時間と生活を用意するための両方の条件です。
海外需要が増え続けるなら、権利活用によって一本の作品から得る収入を厚くする方向と、制作・育成の条件を整えて将来の供給を支える方向を結び付ける意味が大きくなります。売上目標だけを先に伸ばしても、制作を担う人の数や経験は同じ速度では増やせません。
受注を決める側には、新しい案件の売上だけでなく、既存案件の納期を守りながら誰が新人を指導できるか、習熟するまでの報酬と指導時間をどこから確保するかという判断が必要です。仕事が多いから新人を採れば解決する、とは進みません。即座に任せられない仕事が増えれば、教える熟練者の負担も一時的に増えるからです。
育成の時間を織り込める条件で受注する、利益の一部を将来の制作体制へ使うなど、現在の納品と将来の供給を同じ計画の中で扱う必要があります。これらは個別企業の成果を断定する提案ではなく、需要の増加を継続した成長へ変えるために必要な条件を、取引と人材の資料から考えたものです。
改善を見るなら、売上だけでなく契約と制作余力の変化まで
2026年6月の公正取引委員会等の指針は、取引条件の明示、対価の協議、追加作業の扱いなどを対象にしています。指針が公表されたことは、問題を取引の仕組みとして扱う動きです。公表だけで、現場の問題が解消したという意味ではありません。
その意義は、個人の我慢や相性の問題にしやすかった負担を、発注時に何を決めたか、変更時に誰が費用を負担するかという形で扱う点にあります。作品への思いを共有していても、予算と時間には制約があります。合意を明確にすることは、創造性を抑えることと同義ではありません。
事業として持続しているかを見る際には、海外売上が伸びたという入口の数字に加え、制作企業が利益を確保できたか、働く人の報酬と負荷にどう反映されたかがつながっていると判断しやすくなります。好況なのに現場が疲弊する場合は、その途中のどこかで、需要の増加と制作の条件が接続できていないと考えられます。
この問題は、制作会社だけが考えるものでもありません。新作やIP展開を増やす発注側も、需要が見込めることに加え、誰がいつ作り、商品化の監修や途中の修正を誰の予算で支えるかを決める必要があります。売れる企画を増やす判断と、その企画を納期・品質・費用の面で遂行できる条件は一組です。制作側へ作業だけを追加して対価と時間を据え置けば、海外で広げた事業の負担が、制作の限られた時間へ戻ってきます。
まとめ:海外で売る力と、作り続ける力をつなぐ段階へ
日本コンテンツの海外展開は、人気作品の例外的な成功だけで説明する段階から、配信や現地の事業接点を使って市場を広げる段階へ進んできました。ゲームが大きな比重を持ち、アニメでも海外市場の増加が全体の成長を強く押し上げています。
しかし、消費者が支払う金額が増えたことと、作品を作る人へ十分な報酬が届くことの間には、販売、権利、出資、制作委託、雇用や外注の契約があります。東映のように既存IPの利用先を広げる成長と、制作時間を提供して対価を得る成長では、収入の増え方も制約も違います。この接続が変わらなければ、海外でのヒットだけでは現場の余裕を増やしにくいのです。
出資や流通には資金とリスクがあり、その役割を否定すれば作品を世に出す仕組みも弱くなります。同時に、制作現場の負担を情熱で埋め続ければ、成長を担う人が残りにくくなります。
海外展開の次の課題は、売れる作品を増やすことと、その作品を作り続けられる条件を、一つの事業として結び付けることです。 市場規模の拡大を、販売・権利を持つ企業だけでなく、制作企業と次の担い手の持続性までたどると、成長の質が見えてきます。
参考資料
- 東映アニメーションの沿革と海外拠点:香港1997年、米欧2004年の拠点と販売・商品化の役割。
- 東映アニメーション2025年3月期決算説明資料5ページ、2026年3月期決算説明資料7・10ページ:海外映像と海外版権の売上推移。
- 株式会社ポケモン「あゆみ」:米国でのゲーム・アニメ・カード展開、事業体制と世界同時発売の歩み。
- PwC「コンテンツ海外展開、日本が苦戦してきた理由」(2025年7月11日):流通と海外市場の捉え方に関する分析。
- Netflix「AnimeJapan 2025 レポート」(2025年3月22日):サービス内のアニメ視聴状況。事業者自身の発表。
- ソニーグループ・2026年経営方針説明:15ページ、2026年3月末のCrunchyroll有料会員数。
- 経済産業省「エンタメ・クリエイティブ産業戦略」(2025年6月24日):2033年の目標と5か年の方針。
- 第219回国会・内閣委員会第4号(2025年11月26日):2023年の海外市場規模とジャンル別概数の政府説明。
- 日本動画協会「アニメ産業レポート2025」サマリー(2026年2月):PDF2~3ページ、広義市場と制作企業市場。増加率・増加寄与は掲載値から当サイト計算。
- 公正取引委員会「映画・アニメの制作現場におけるクリエイターの取引環境に係る実態調査」(2025年12月24日):アニメ報告書の調査方法、製作委員会・制作会社等の取引構造。
- 内閣府・公正取引委員会「アニメの制作現場における取引の適正化に関する指針」(2026年6月22日):制作費・報酬の動きと、買い切りや追加作業等の取引上の論点。
- JAniCA「アニメーション制作者実態調査報告書2026」:68~70ページ、年収全体と年齢別集計。
- 日本総研「わが国のアニメ産業における供給面の課題」(2025年3月4日):需要拡大に対する人材・収益の制約に関する分析。
本記事の文章・表・図解・グラフは、Skill Business Architecture Labが独自に編集・作成しています。引用・紹介する場合は、引用箇所が分かる形で、記事名・サイト名・記事URLをご記載ください。
コメント