コンビニは人手不足や店舗運営の負担が話題になる一方、近所にはドラッグストアが増え、食品売り場も広がっている。同じ小売業なのに、なぜ違う動きになるのでしょうか。
「コンビニより食品が安いから」は、確かに理由の一つです。しかし、それだけでは、もともと安いスーパーがある中でドラッグストアが伸びる理由も、安い食品を増やして利益を残せる理由も説明し切れません。
見るべきなのは、価格に加え、どんな買い物を取り込むか、その買い物をどんな費用と人員で提供するかです。成熟したコンビニの売上防衛と、拡大するドラッグストアの需要獲得が、同じ消費者の買い物の中で同時に進んでいる。 この構図で、市場の数字と消費者調査、企業の取り組みをつないでみます。
ドラッグストアは何が伸びている?食品と出店を分けて見る
売上の増加だけでなく、食品と店舗網が広がっている
経済産業省による2025年の商業動態統計の年間分析では、ドラッグストア販売額は前年比5.5%増、店舗数は3.6%増でした。商品別では食品が9.1%増と伸び、販売額の約3分の1を占めています。
同じ分析で、スーパーの販売額は4.7%増、コンビニは3.4%増でした。コンビニも売上が減り続けているわけではありません。一方、店舗数は4年ぶりの増加とされ、ドラッグストアの継続的な出店拡大とは動きが異なります。
これらは金額の伸びです。値上がりも含むため、販売額が5.5%増えたことを、買う人や買った個数が5.5%増えたと読み替えることはできません。また、出店による増加と、既存店の売上増加も別です。
それでも、食品の伸びと店舗網の拡大が同時に見られる点は重要です。以前からある薬や化粧品を同じ場所で多く売っただけではなく、食品を買う目的で立ち寄れる店が生活圏に増えていると捉えられます。
出典:経済産業省「2025年小売業販売を振り返る」。業界団体の推計とは対象や集計方法が異なるため、別の調査の市場総額へ増加率をそのまま掛けないよう注意が必要です。
ここでいう成長は、消費者全体が以前より大量の食品を食べるようになった、という話とは分ける必要があります。同じ食品を、どの店で買うかが変わっても一つの業態の売上は増えます。さらに、食品以外を買っていた店で食品も買うようになれば、その店にとっては売り場を広げた効果になります。
だから、ドラッグストアの食品成長を理解するには、販売額の伸びだけで終えず、何を売る店へ変わっているのか、その店へ買い物を移す理由は何かを順に見る必要があります。店舗数は供給する場所、食品売上はそこで取り込んだ需要を示す別々の数字です。後段では、同じ店の利用が増えているかも確認します。
食品は脇役なのか、主力なのか――同じ業態でも大きく違う
食品を集客のためのおまけと捉えると、成長の中身を見誤ります。2025年に終了した連結年度を比べると、コスモス薬品の食品売上は全体の61.2%、マツキヨココカラ&カンパニーは8.8%です。
| 2025年終了の連結年度 | コスモス薬品(5月期) | マツキヨココカラ(3月期) |
|---|---|---|
| 連結売上高 | 1兆113億9,000万円 | 1兆616億2,600万円 |
| 食品売上高 | 6,190億8,200万円 | 936億1,300万円 |
| 食品売上高÷連結売上高 | 61.2% | 8.8% |
出典:コスモス薬品2025年5月期決算短信、マツキヨココカラ2025年3月期決算説明資料。食品比率は当サイト計算。商品売上だけを分母とする構成比と区別し、双方とも連結売上高を分母にした。決算期・調剤や商品構成・立地等は異なる。
コスモス薬品では、前年からの増収464億100万円のうち、食品の増加が363億1,600万円。差額を割ると約78.3%を占めます。食品は客を呼ぶだけでなく、売上拡大そのものを担っています。
この違いは競争相手の見方も変えます。食品を買う店として日常的に使われる会社では、薬が必要な日だけの来店を待つ必要がありません。スーパーやコンビニで済ませていた買い物も対象になります。一方、医薬品や化粧品を中心に選ばれる会社には、別の粗利構造とサービスがあります。「ドラッグストアは薬で儲けて食品を安くする」という一つの説明を、全社に当てはめることはできません。
スーパーも安いのに、なぜドラッグストアを選ぶのか
まず、同じ人でも買う物と時間帯によって店を使い分けることを、図で整理します。価格だけでなく、その買い物を終えるまでの条件に注目してください。
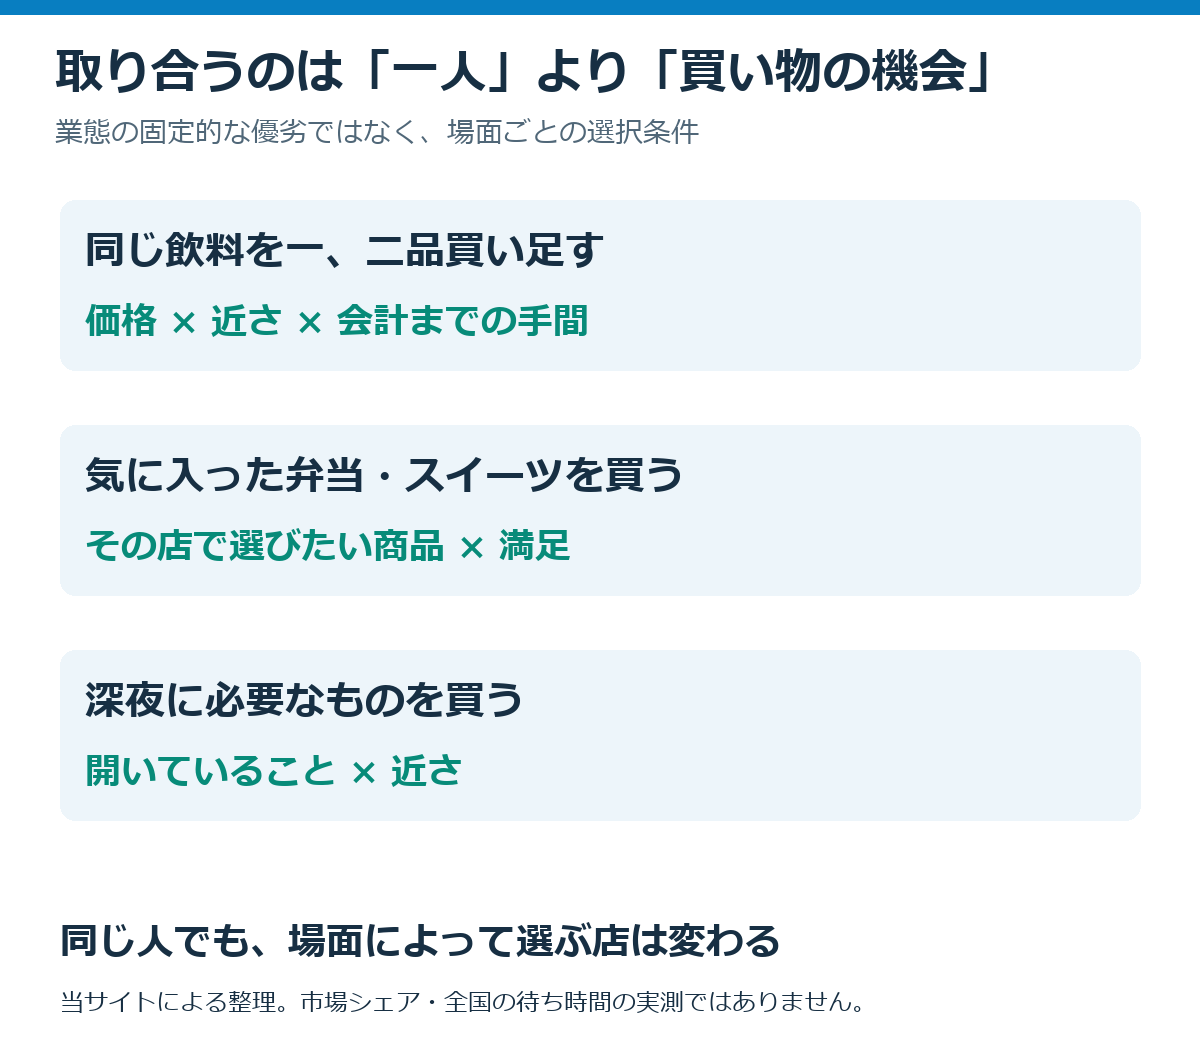
図は購買機会の違いを考えるための当サイトの整理で、各業態の市場シェアを示していません。どの店が便利かは地域と時間帯によって変わります。
比較されるのは値札だけでなく、買い物を終えるまでの負担
安さだけが店選びを決めるなら、最安値の一店へ客が集まるはずです。実際には、近さ、品ぞろえ、営業時間、その日に買う量によって選ばれる店が変わります。
クロス・マーケティングの2025年7月調査では、食品・日用品を購入する店の選択理由として、価格の安さが57%、品ぞろえが44%、自宅からの近さが40%でした。全国18~79歳の3,000人を対象に、理由を二つまで選ぶ形式です。ドラッグストアだけの調査ではありませんが、価格以外の条件も店選びの大きな部分を占めると分かります。
例えば、週末に一週間分の食材を買うなら、野菜、肉、魚をまとめて選べるスーパーの品ぞろえが便利です。一方、帰宅途中に飲み物一本と菓子一袋だけ買うなら、必要な商品までの移動や会計までの時間も気になります。同じ人でも、買い物の目的が違えば便利な店が変わります。
この違いを踏まえると、ドラッグストアがスーパーより全面的に優れている必要はありません。生活動線の近くにあり、欲しい商品があり、価格にも納得できる。その条件がそろう買い物を取り込めればよいのです。
レジ待ちも同じ考え方で理解できます。一、二品だけ買いたいときに、別の店より早く会計できそうなら、そちらを選ぶ理由になります。ただし、ここで参照する調査は、業態ごとのレジ待ち時間を測ってはいません。混雑やレジ台数、来店時間で変わる条件です。近い・安い・すぐ買えるという組み合わせが、その買い物で成立するかがポイントになります。
たとえば、一週間分の買い出しでは、少し遠回りしても品ぞろえが多い店を選ぶ意味があります。複数の店へ行かずに済み、購入量も多ければ価格差の効果も大きくなるからです。反対に、買いたい物が一、二品に決まっている場面では、広い品ぞろえをすべて見る価値は小さくなります。必要な物がそろえば、移動や探す時間が短い店を選びやすくなります。
これは買い方の違いを説明する場面例です。特定業態が常に早いという調査結果ではありません。それでも、値札だけを比べたときに生じる「スーパーも安いのになぜ」という疑問は解けます。スーパーの強みである豊富な選択肢が必要な買い物と、決まった商品を手早く補う買い物は、同じ土俵で店を選んでいないのです。
ドラッグストアが取り込めるのは、両方の店の長所を完全に上回ることではなく、低価格と行きやすさがそろう部分です。反対に、欲しい食品が欠品して別の店にも寄ることになれば、一度で済ませる便利さが失われます。食品を置くことと、その店だけで目的の買い物を終えられることには差があります。品ぞろえを増やすかどうかも、単なる商品数ではなく、どの買い物を一度で完了させるかという判断になります。
食品を日常使いしてもらえると、小さな商圏にも店を置ける
離れた場所に安い店があっても、飲み物一本のために長く移動するとは限りません。出店で店が近くなると、従来は価格が安くても選ばれなかった買い物が、選択肢に入ります。
Genkyは2025年の決算説明で、標準300坪・食品構成比約70%・商圏人口約7,000人という自社の店舗モデルを示しています。食品を日常的に買う用途まで取り込むことで、小さな商圏で店を成立させようとする設計です。同社の決算説明
ここから考えられるのは、近いから買うという一方向だけでなく、繰り返し買う食品を扱うから近隣に店を置きやすくなり、出店でさらに使いやすくなるという関係です。上の商圏規模は同社のモデルで、全ドラッグストアに共通する採算ラインではありません。
この見方なら、スーパーより全国の店舗数が多いかだけを比べる必要はありません。重要なのは、個々の生活動線で、目的の商品を買うための距離や手間がどう変わるかです。駅前や深夜の買い物では、引き続きコンビニが便利な場面も残ります。
商圏人口が同じでも、その人たちが年に数回だけ訪れる店と、日常の買い物で繰り返し訪れる店では、売れる機会が変わります。食品によって来店の間隔を短くできるなら、遠方から大量の顧客を集める以外の成り立ち方が生まれます。
ただし、出店すればこの循環が自動的にできるわけではありません。初めて使ったときに価格・品ぞろえ・買いやすさが期待に合い、次も使えることが必要です。近さは試すきっかけになり、店舗での買い物が継続を決める。この途中の過程まで考えると、出店数を増やす施策と、既存店で再び買ってもらう施策が両方必要な理由が分かります。
購買データにも、選ぶ店の変化は現れている
マクロミルが2026年7月に公表した購買履歴の分析では、プリンやゼリーなどの「デザート類」の100人当たり購入金額は、2018年と2025年の比較で、ドラッグストアが53.3%増、スーパーが7.2%増、コンビニが23.5%減でした。
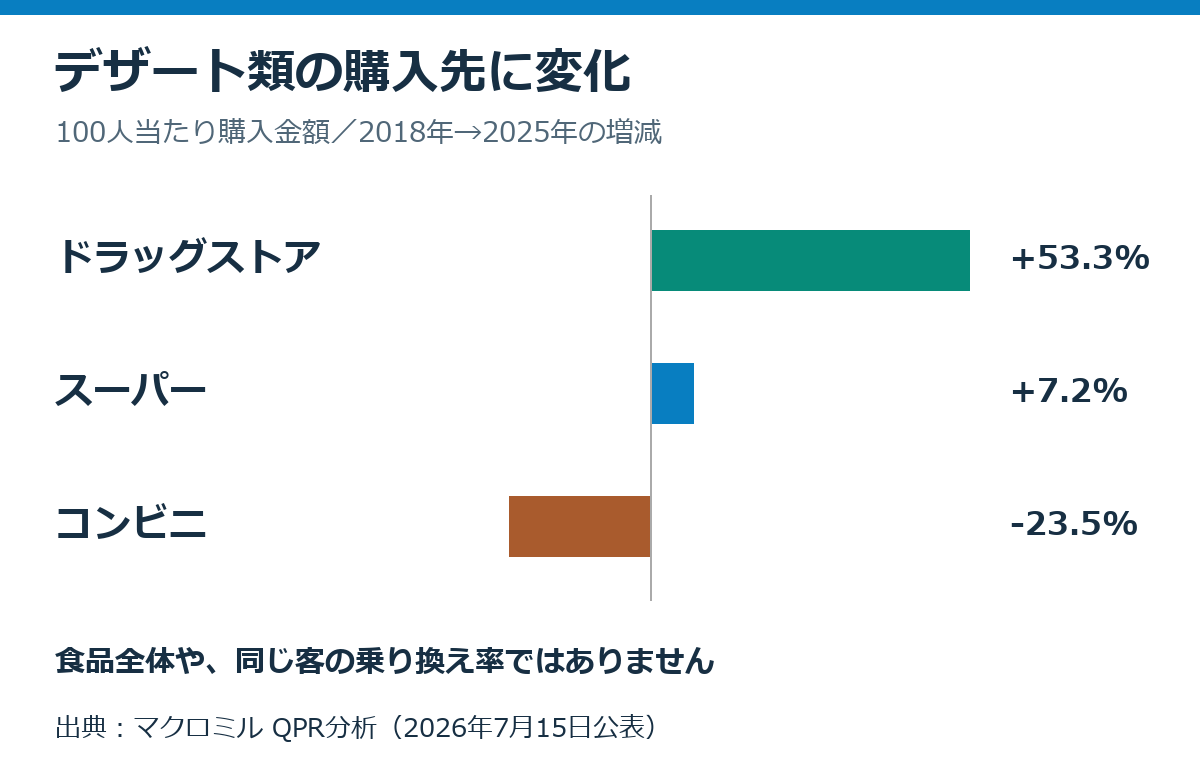
出典:マクロミルの購買履歴分析。全国15~79歳、沖縄県を除く約3万5,000人の購買モニターを基盤とするQPR。対象はデザート類で、食品全体や同一顧客の店舗間移動を表す数字ではありません。
この結果だけで、コンビニから減った分がすべてドラッグストアへ移ったとは言えません。しかし、同じ商品分野で選ばれる購入先が変わっていることは確認できます。
また、同調査には高価格帯のデザート購入が伸びたという結果もあります。消費者が何でも安い商品に置き換えているわけではありません。普段の買い足しは節約し、別の場面では自分や家族が楽しむ商品へ払う。価格競争と付加価値への支出は、同じ市場に存在できます。
食品の役割は、新しい客との接点と来店頻度を作ること
食品による接点は、初来店・買い足し・再来店に分けて見る
食品を入口にした集客は、同じ会計で薬を買ってもらうことだけではありません。来店の経路を分けると、狙う効果と確かめるべき変化が整理できます。
| 買い物の経路(仕組みを考えるための整理) | 店にとって増える機会 | 成果を確かめるための情報 |
|---|---|---|
| 食品を目的に初めて来る | 店の場所・品ぞろえを知ってもらう | 新規客の再来店、来店のきっかけ |
| 以前からの利用者が食品も買う | ほかの店で済ませた買い物を取り込む | 一回の購入点数、カテゴリーの変化 |
| 食品を買いに後日また来る | 日常の利用先として思い出される | 来店頻度、継続期間、来店当たりの利益 |
これは三つの経路が実証された比率表ではなく、同時購入と継続利用を混同しないための整理です。食品の売上増だけでは、どの経路が効いたかは分かりません。それでも「その日に薬を買わなかったから集客として失敗」と判断するのは早すぎます。
初来店を得た段階では、店の存在を知ってもらっただけです。次の食品購入でも選ばれれば、普段使う店の一つになります。さらに日用品などの売り場を覚えれば、別の用事にも使ってもらえる可能性が生まれます。ただし、この最後の段階まで進まなくても、食品で継続的に利益が残れば事業上の意味はあります。
「食品を入口にする」という言い方には、食品自体の反復購入を増やす場合と、食品をきっかけに他の商品まで広げる場合が混ざっています。前者なら食品を扱う費用も含めて採算を取り、後者なら本当に他の購買が追加されたかを確かめる必要があります。将来は薬も買うはず、という期待だけで食品の赤字を正当化することはできません。
また、新しい食品客が増えた場合と、もともと薬を買っていた客が食品を追加した場合では、同じ売上増でも意味が違います。前者は顧客との新しい接点、後者は一人の中で自店が担当する買い物の拡大です。販促や売り場の評価をするとき、この二つを一括りにすると、次に増やすべきものが見えにくくなります。
Genkyでは、出店に加えて既存店の客数も増えた
実際に利用が増えたかを見る材料として、Genkyの2025年6月期月次実績があります。全店売上は8.6%増、既存店売上は3.5%増。その既存店では客数が2.7%増、客単価が0.8%増でした。
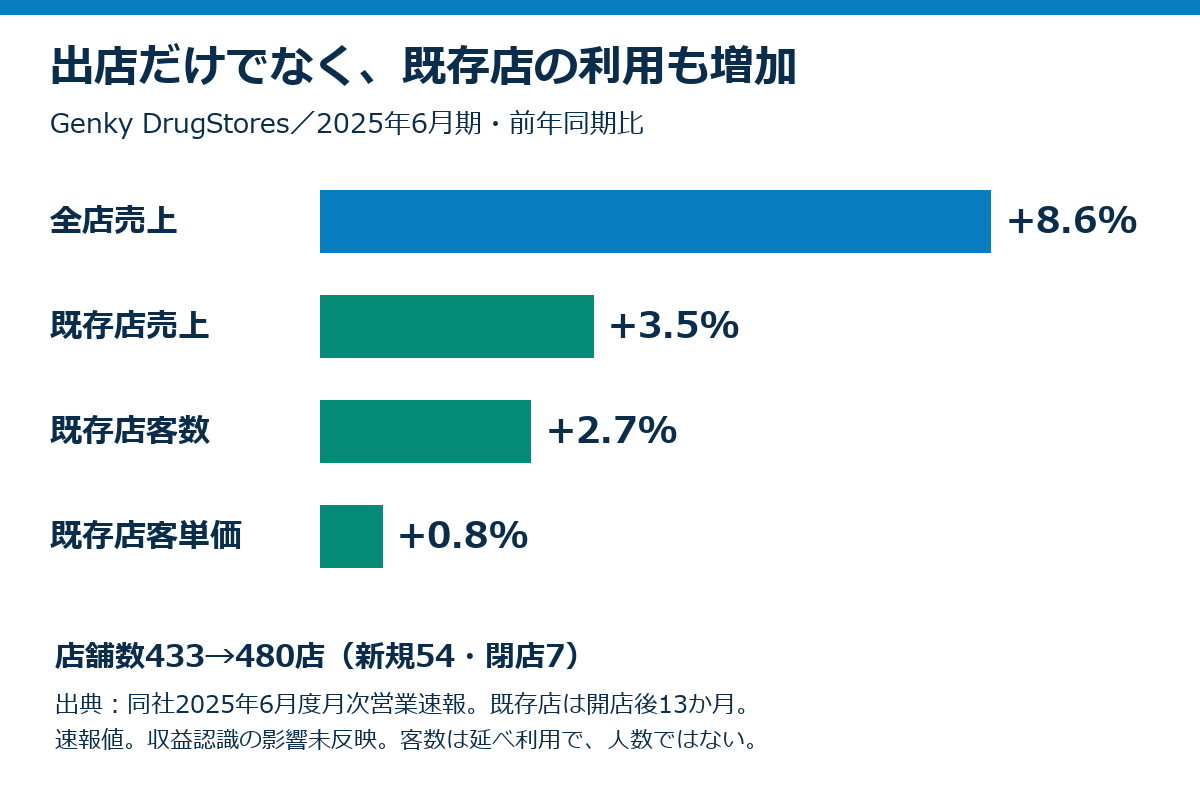
出典:Genky DrugStores 2025年6月度月次営業速報。期間は2024年6月21日~2025年6月20日。既存店は開店後13か月経過店。収益認識会計基準等の影響を反映しない速報値で、決算値と異なる場合がある。店舗数は433店から480店へ、新規54店・閉店7店。
新しい店を増やしただけでも、一人当たりの支払額が上がっただけでもありません。すでにある店で買い物する回数も増えています。客数は延べ利用であり、新しい顧客が増えたのか、既存客が何度も来たのかまではこの数字から分かりませんが、利用機会の増加は確認できます。
全店と既存店の成長率の差をそのまま出店の貢献分とすることはできません。また、この速報は食品施策の効果を測る実験でもありません。先ほどの価格・近さの消費者調査、食品中心の店舗モデルと合わせると、生活圏への出店と日常利用を増やす戦略が、売上だけでなく客数にも表れた事例として読めます。
客数と客単価を分けると、同じ増収でも成長の質を読む手掛かりになります。たとえば、客数が減って客単価だけが上がった店では、来店が減った理由を調べたいところです。Genkyのこの年度は客数も増えており、価格上昇だけに頼った増収という読み方では説明が足りません。
一方、客数が増えれば必ず利益も増えるわけではありません。買い物一回で得られる粗利が小さく、対応や補充にかかる仕事だけが増えれば、店は忙しくなっても利益が残りにくくなります。利用機会を増やした後は、その機会をどの費用で提供できたかを見る必要があります。次の費用構造の比較は、その問いに答えるためのものです。
食品を買う習慣が広がっても、他のカテゴリーが自動的に伸びるわけではない
本藤貴康氏の『流通情報』掲載論文は、ドラッグストアの購買データや顧客調査から、食品の役割を分析しています。子育て期の購買変化を追う分析では、食品カテゴリーの利用が広がる一方、日用雑貨は同じように伸びていません。対象を絞った分析であり、全顧客の将来を代表するものではありませんが、食品と非食品が機械的に連動しない点を考える材料になります。
エクスクリエの2026年調査でも、週1回以上ドラッグストアを利用する1,128人の61.7%が、予定していなかった商品の購入を経験していました。その購入品では菓子や食品が目立ちます。これは店内で購入が追加される機会を示しますが、食品が医薬品への送客に成功したという調査ではありません。
したがって、食品強化の成果を見る際には、「ついで買いが起きた」だけでなく、何が増えたかが重要になります。食品同士の買い足し、日用品への広がり、来店回数の増加では、粗利や店舗作業への影響が違うからです。
独自商品の選択理由については、プライベートブランドと消費者の選び方でも扱っています。店へ来てもらう理由と、店内でその商品を選ぶ理由を分けると、施策の効果を捉えやすくなります。
食品が増えても、なぜ利益を残せるのか
売上100円の行き先を比べると、二つの稼ぎ方が見える
商品を売った金額から仕入れなどの商品原価を引いたものが粗利です。そこから人件費、家賃、物流などの販売費・一般管理費を賄い、営業利益が残ります。この仕組み自体は小売共通ですが、実際にどこへ何円使っているかは大きく違います。
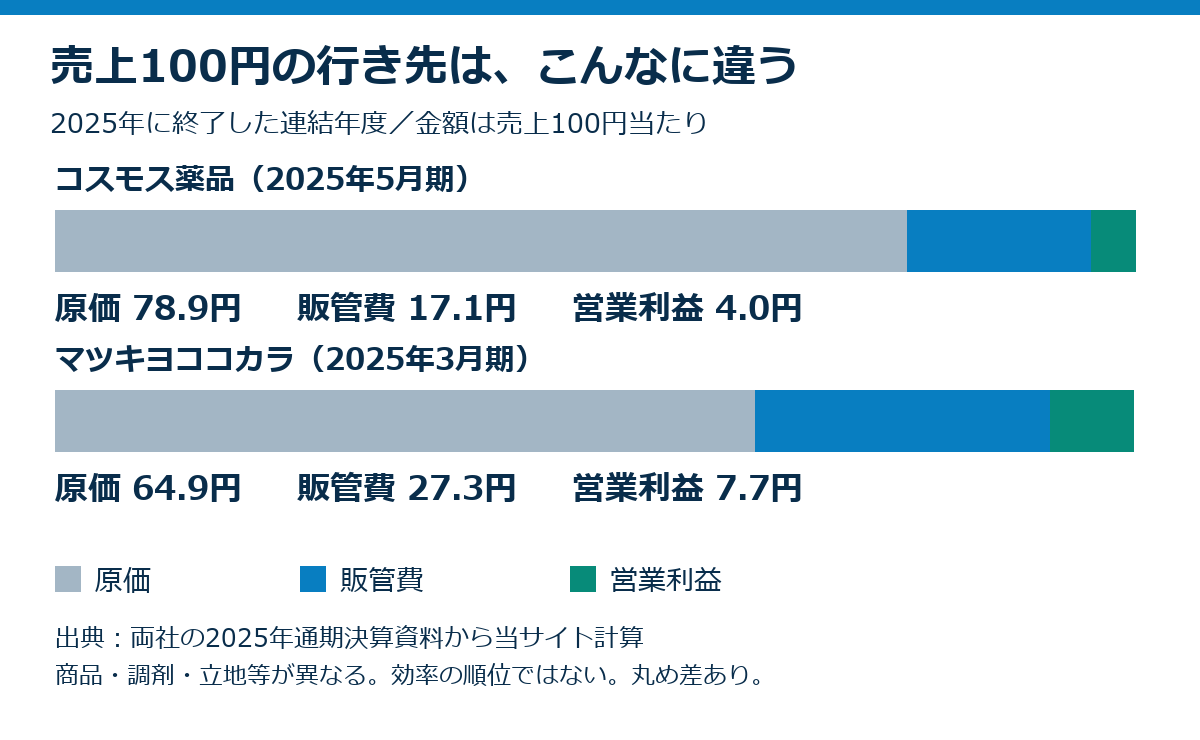
出典:コスモス薬品2025年5月期決算短信とマツキヨココカラ2025年3月期決算説明資料。連結通期、当サイト計算。マツキヨの原価相当額は売上高から売上総利益を控除。表示は小数第1位で丸め、合計が100円にならない場合がある。商品・調剤・立地・のれん等の違いを含む会社全体の構造であり、食品単体の利益率や経営効率の順位ではない。
コスモス薬品は、売上100円から得る粗利が約21.1円。その中で販管費約17.1円を賄い、約4.0円を営業利益として残しています。一方、マツキヨココカラは粗利約35.1円を確保し、販管費約27.3円を使った後に約7.7円が残ります。
差が大きいのは、最終利益だけではありません。売上100円当たりで得る粗利には約14円、使う販管費には約10円の差があります。食品比率の違いと合わせて読むと、食品中心の低価格モデルを、医薬品・化粧品中心のモデルと同じ経費で運営する難しさが見えてきます。
マツキヨココカラは医薬品、化粧品、PBやメーカーとの共創商品など、高付加価値商品の販売を粗利改善の要因として説明しています。粗利を得る商品力や専門性を高める道と、低めの粗利の中でも運営できる経費構造をつくる道があるのです。
したがって、食品客を必ず薬へ送らないと商売が成立しない、とは言えません。食品が主力でも、その買い物を低い費用で繰り返し提供できれば事業になります。ただし、食品を増やすだけでは、補充や冷蔵設備、廃棄などの負担も増えます。安く売る仕組みは売り場づくりと同時に必要です。
食品比率が違うと粗利が変わる。それでも利益率だけで優劣は決まらない
マツキヨココカラの同じ2025年3月期資料では、商品別の売上総利益率は食品14.8%、日用品30.4%、化粧品35.7%、医薬品44.2%でした。これは同社の商品別実績であり、コスモス薬品の食品へそのまま当てはめる数字ではありません。それでも、商品構成が会社全体の粗利に影響する仕組みを、同一企業の数字で確認できます。
| マツキヨココカラの商品分野 | 売上総利益率(2025年3月期) | 数字を読む際の意味 |
|---|---|---|
| 食品 | 14.8% | 売上の大部分は商品原価に対応する |
| 日用品 | 30.4% | 食品とは粗利の残り方が異なる |
| 化粧品 | 35.7% | 同額の売上でも得る粗利が異なる |
| 医薬品 | 44.2% | 調剤を含む。関連する人員・設備等の費用は別途必要 |
出典:マツキヨココカラ2025年3月期決算説明資料7ページ。商品分野ごとの粗利であり、販管費を控除した営業利益率ではない。
食品の比率が高まれば、ほかの条件が同じなら全体の粗利率は低くなる方向に動きます。しかし、食品で売上の量や来店機会が増え、店の費用を賄えるなら、率が低いことだけで失敗とは判断できません。逆に、粗利率の高い商品でも、販売に多くの人員や高い立地費用が必要なら、その粗利がすべて最終利益になるわけではありません。
ここが、二社の費用図を効率の順位として読めない理由です。たとえば、調剤を扱う場合と食品主体の売り場では、必要な専門職や設備、応対の内容が違います。都市部の来店接点を得る立地と、別の商圏を対象とする立地でも、費用をかける目的が変わります。加えて、買収に伴うのれん等の償却も会社の計数には入ります。
これらは二社間の経費差を項目別に分解して実証したものではありません。比較の際にそろえるべき条件です。大切なのは「経費が低い会社が正しい」と決めることではなく、どの価値を売って粗利を得て、その価値の提供にどの費用を使っているかを対応させることです。
食品を主力にする店に、高付加価値型の店と同じ接客・販促・売り場の作り方をそのまま持ち込めば、得られる粗利で経費を賄えない可能性があります。反対に、相談や商品選びの支援を期待する客が来る店で、その仕事を一律に削れば、粗利を得る理由そのものを失いかねません。二つのモデルは、価格だけ入れ替えて成立するものではないのです。
安く売るために、店の仕事を増やしすぎない
「標準化」では何が変わるのでしょうか。Genkyの企業提供の説明では、商品カテゴリーごとに納品をまとめ、品出しで通路をまたぐ移動を減らしています。また、文具のような購入頻度の低いカテゴリーは、納品を毎週から隔週へ減らす例が示されています。2025年決算説明会
前者は同じ商品量を補充するときの往復を減らし、後者は荷物を受け取って売り場へ出す回数自体を減らす方法です。従業員にもっと急いでもらう前に、必要になる作業を変えています。
納品を減らせば何でもよいわけではなく、売れ方に合わなければ欠品や在庫増につながります。だから、品ぞろえ、納品、在庫、売り場の配置を一体で設計する必要があります。これは企業が説明する取り組みで、各施策の削減時間や他社との労働生産性を測った比較ではありません。
価格だけをまねても同じ利益が残るとは限らない理由はここにあります。値下げはすぐに実行できますが、その価格で日々売り続けられる仕事の組み方は、物流や店舗網を含めて用意しなければなりません。
もう少し仕事の順序に沿って考えると、商品は店に届いた後、受け取り、置き場所の確認、運搬、棚への補充という過程を通ります。売り場が離れた商品が混ざっていれば、その分だけ移動や仕分けが必要になります。カテゴリーごとの納品は、棚に出す前の物流側で順序をそろえることで、店内でやり直す仕事を減らす発想です。
文具を隔週納品にする例も、食品と同じ速度で売れない商品まで同じ頻度で補充していないか、という見直しとして理解できます。頻度を下げても欠品しないよう、売れ方と在庫を合わせる。その調整なしに納品回数だけ削れば、客が欲しいときに商品がない店になってしまいます。
この運営を価格へつなげるには、店だけが工夫しても十分ではありません。発注、倉庫での仕分け、納品、店舗での補充がかみ合う必要があります。一店でうまくいった方法を複数店で再現できれば、出店を増やす際にも同じ仕組みを使えます。安さと出店の拡大は、別々の戦略に見えて、この繰り返し可能な運営で結び付いています。
コンビニは何を守り、どこで売上を伸ばそうとしているのか
前半で見た買い物の使い分けを、ここでは店側の投資へ置き換えます。守りたい利用機会によって、費用をかける対象が変わります。
| 守る購買機会 | 消費者が得る価値 | 店側が整えること | 必要になる費用・負担 |
|---|---|---|---|
| 同じ飲料などの買い足し | 価格と手間の少なさ | 価格・在庫・買いやすさ | 値下げ時の粗利、在庫・補充 |
| 独自商品・出来たて | その店を選ぶ味や満足 | 商品開発、調理・提供 | 開発・設備・店内作業 |
| 深夜の利用 | 必要な時間に買える | 営業とサービスを維持 | 深夜帯の人員・運営 |
本文で扱う購買機会と企業の取り組みを対応させた整理です。セブン&アイの決算資料は、出来たて商品の強化と設備等への投資を説明しています。表は施策別の投資効果や利益率を測ったものではありません。
同じ値下げ・同じ高級化を全商品へ適用するより、どの利用機会を守る投資なのかを分けると、売上防衛の中身が理解できます。
同じ商品だけで比べられる買い物と、その店を選ぶ買い物
同じメーカーの同じ飲料なら、価格と買いやすさが比較されやすくなります。近くのドラッグストアで安く、手間なく買えるなら、コンビニで買う必然性は弱まります。
一方、そこでしか買えない弁当やスイーツ、出来たての商品、深夜にも使えることなどは、同じ値札だけで比べにくい価値です。日常品の買い足し先を変えた人も、気に入った商品や時間帯を理由にコンビニを使い続けられます。
このため、客を奪う・奪われるという話も、一人を丸ごと取り合うイメージでは粗すぎます。一人の中の、飲料を買う機会、昼食を買う機会、深夜の買い物を取り合っています。
同じ人が、定番の飲料はドラッグストアで買い、昼食はコンビニの弁当を選ぶ、という使い分けを考えると分かりやすくなります。これは読者の行動を決めつける実態データではなく、購買機会を分けるための例です。その人がコンビニを使い続けていても、飲料を買う機会が移れば、その分の競争はすでに起きています。
つまり、ドラッグストアはコンビニのファンを全員転換させなくても成長できます。商品に強いこだわりのない買い物の一部を取り込み、自店の売上を増やせばよいからです。コンビニの側は「客が来なくなったか」だけでなく、来店していても以前買っていた商品を買わなくなっていないかを見る必要があります。
この違いは打ち手にも表れます。値札で比較される定番商品では、どこまで価格で対応するかが問われます。他方、独自の商品や出来たての提供で選ばれる買い物では、価格差以上に満足してもらえるかが重要になります。両方を一律に値下げするか、一律に高級化するかという二択ではありません。
成熟した店舗網を持つ会社にとっては、新しい店を増やすだけでなく、すでにある接点で「次もここを選ぶ理由」を守る必要があります。一方、これまで利用されていなかった地域や買い方へ広がる会社は、新しい接点を増やせます。この段階の差として見ると、同じ食品小売でも、出店や商品投資の優先順位が違うことを理解できます。
付加価値を高めても、売上増がそのまま利益増にはならない
セブン&アイの2026年10月公表資料では、セブン‐イレブン・ジャパンは、ベーカリーやティーなど出来たて商品の強化を説明しています。2027年2月期の中間期は客単価が上がり、既存店売上は前年同期を上回りました。
一方、営業利益は前年同期比9.3%減でした。資料は、店内調理設備や次世代店舗システムへの先行投資、物価上昇等による販管費増加を挙げています。
ここに成熟業態の難しさがあります。選ばれる理由を増やすには投資が要り、売上を維持・拡大できても、投資や費用増を上回る利益がすぐに出るとは限りません。
この事例から、コンビニはすべて高級路線へ進むと結論づけることもできません。手頃な価格の商品と、付加価値を感じてもらう商品を組み合わせながら、利用機会を守る戦略です。値上げと消費者の選択で扱ったように、消費者は支出全体を一様に増減させるとは限りません。何に払うかを選び直す中で、店を使う理由も問い直されます。
なお、フランチャイズ本部の利益と、直営主体の小売企業の利益は、収入の計上方法も費用の負担も異なります。コスモス薬品の利益率と単純に並べて、どちらの店舗が儲かるかとは判断できません。
同じ人手不足でも、営業時間と仕事の組み方が違う
「小売店だから同じ人員で回せる」とは考えず、営業時間・提供する仕事・欠員時の対応を並べると違いが見えます。
| 比べる条件 | コンビニの例 | ドラッグストアの例 |
|---|---|---|
| 営業時間 | 24時間型は深夜にも配置 | 時間限定型は営業時間に配置 |
| 販売以外の仕事 | 店内調理、料金収納、荷物受付 | 医薬品相談、調剤併設店では薬剤師の業務 |
| 欠員への対応 | FCではオーナー等の補充負担 | 直営チェーンでは本部・店長による配置や他店応援。距離・勤務時間に制約 |
| 仕事の共通化 | 物流・店舗業務を標準化 | 売り場・補充等を標準化 |
出典:公正取引委員会のコンビニ調査、JETROのゲンキー取材および本文の企業資料に基づく条件整理。FC・直営の違いや各社の運営体制によって対応は異なり、すべての会社に他店応援制度があるとする表ではありません。全店舗共通の営業形態や不足率の比較ではありません。食品中心・調剤なしの店と、調剤や相談を担う店でも必要な人員は変わります。
標準化は両業態にあります。そのうえで、どの時間にどの仕事を維持し、欠員を誰が補うかが、人手の問題を理解する比較軸になります。
コンビニは深夜帯と多機能のサービスも支えている
両業態とも小売業ですが、維持する時間帯と仕事が違います。24時間営業では深夜にも人員が必要です。商品販売に加えて店内調理、料金収納、荷物の受付を扱えば、レジ周りの作業も増えます。安い食品を限られた営業時間で売る店と、同じ人数・同じシフトでは回せません。
説明のため常時二人を置くと仮定すれば、24時間では一日48人時、13時間では26人時です。これは標準人員の実測値ではなく、時間帯の長さだけで必要労働量が変わる計算例です。実際には客数、補充、開閉店、専門職の配置によって変わります。
営業時間を短くすれば、深夜に使える便利さも失われます。24時間営業の善悪ではなく、その時間帯の売上と価値を、必要な人員・費用で支えられるかという問題です。
同じ一日の来店客数でも、必要なシフトが同じになるとは限りません。昼間に客が集中する店では、その時間に人数を厚くする必要があります。深夜の来店が少なくても営業を続ける店では、その時間帯を担当できる人が必要です。総労働時間を確保できていても、必要な時間に配置できなければ不足が起きます。
さらに、レジで会計中に荷物の受付やほかのサービス対応が重なれば、一人が処理する仕事の順番も変わります。こうした多機能はコンビニの便利さそのものですが、店を運営する側から見れば、単に商品を棚へ並べて売る以上の応対を支えています。
ドラッグストアでも、調剤や相談対応を広く担う店と、食品中心で販売業務を絞る店では条件が変わります。したがって、「コンビニは忙しい、ドラッグストアは楽」という業態の印象では、問題を説明できません。どの時間に、どの仕事が、どれだけ発生するかまで見れば、採用と運営の課題を分けて考えられます。
加盟店の欠員と、チェーンで繰り返せる店舗運営
コンビニも物流や店舗業務を標準化しています。そのため、標準化しているかどうかだけでは両業態の差は説明できません。営業時間、提供するサービス、欠員時に誰が補うかと組み合わせて、店舗を維持する条件を見る必要があります。
コンビニのフランチャイズでは、オーナーが採用やシフト調整を担い、欠員を本人や家族の勤務で補うと長時間労働につながります。公正取引委員会の2020年調査とその後の対応でも、24時間営業等をめぐる問題が取り上げられました。
一方、JETROの2024年ゲンキー取材では、売り場や作業を標準化し、他店でも対応しやすくする仕組みが紹介されています。先ほどの納品方法の改善と合わせると、出店するたびに各店で一から運営方法をつくる負担を抑える考え方が分かります。JETROの企業取材
これが、同じ人材不足の中でも出店を支える条件です。採用人数を増やすだけでなく、一店を動かすための時間と仕事を整え、新しい店でも繰り返せるようにする。ただし、両業態の販売員・アルバイトを同条件で比較した全国的な不足率は、この資料では分かりません。ドラッグストアに人手不足がないという結論にはしません。
共通の売り場と手順は、働く人の経験を別店舗でも生かしやすくします。応援先で商品の場所や作業方法を一から覚える負担が大きいと、人数を移してもすぐには同じ仕事ができません。方法をそろえることは、その負担を減らすための土台です。もっとも、通勤距離や勤務可能時間の制約は残るため、共通化だけで欠員がすべて埋まるわけではありません。
出店する会社は、客を取れる場所を探すだけでなく、その場所で人を集め、教え、継続的に運営できる形まで用意する必要があります。コンビニ側の人手不足とドラッグストア側の出店増が並行していても、矛盾はしません。提供する便利さ、必要な勤務時間、店舗ごとの経営、仕事を共通化する範囲が違うからです。
まとめ:安さを、使いやすさと運営の仕組みへつなげた成長
ドラッグストアの食品成長は、安売りだけでは説明し切れません。出店によって生活動線に近づき、日常の買い足しを取り込み、来店する理由を増やす動きです。その需要を、粗利の組み合わせや標準化された運営で利益へつなげています。
一方、コンビニも単に客を失うだけの存在ではありません。独自商品や出来たて、長時間使える便利さを提供し、値札だけでは置き換わらない買い物を守っています。ただし、その価値を高める投資にも費用と人手が必要です。
「安い店が高い店に勝つ」だけでなく、成長段階の違う業態が、同じ消費者の利用機会を別の方法で取り込んでいる。 市場の数字をこの構図へ戻して読むと、食品、出店、利益、人手不足を一つの事業として理解できます。
なお、近隣で同じような店が増えれば、取り込める買い物には限りが出ます。成長を見るときは全店売上だけでなく、既存店の客数と単価、得た粗利、維持に必要な費用を合わせて読む必要があります。
参考資料
- コスモス薬品2025年5月期決算短信:連結通期の売上・費用・利益、食品売上。
- マツキヨココカラ2025年3月期決算説明資料:4・7ページ、連結業績と商品別売上・粗利率。
- Genky 2025年6月度月次営業速報:全店・既存店売上、客数・単価と店舗数。
- Genky 2025年6月期決算説明会:企業提供説明。食品中心の店舗モデルとカテゴリー別納品等の運営。
- 経済産業省「2025年小売業販売を振り返る」(2026年4月14日):業態別販売額・店舗数・食品の動向。
- クロス・マーケティング「買い物・ショッピングに関する実態・意識調査」(2025年7月23日):食品・日用品の店舗選択理由。全国18~79歳3,000人。
- マクロミル「デザート類の購入先に変化」(2026年7月15日):購買履歴QPRの2018年・2025年比較。
- 本藤貴康『流通情報』56巻6号、35~43ページ(2025年):ドラッグストアの食品購買と顧客調査。対象を限定した分析。
- エクスクリエ「ドラッグストアにおける店頭・商品施策の購買影響調査」(2026年4月):2026年3月調査、週1回以上利用する15~69歳1,128人。
- セブン&アイ「セグメント情報」(2026年10月9日更新):2027年2月期中間期の国内コンビニ事業とセブン‐イレブン・ジャパンの説明。
- 公正取引委員会「コンビニエンスストア」:2020年の実態調査とその後の対応。現在の全店舗の不足率ではない。
- JETRO「多国籍人材が『あたりまえ』に活躍するドラッグストア、ゲンキー」(2024年10月17日):企業への取材。作業・売り場の標準化と配置。
本記事の文章・表・図解・グラフは、Skill Business Architecture Labが独自に編集・作成しています。引用・紹介する場合は、引用箇所が分かる形で、記事名・サイト名・記事URLをご記載ください。
コメント