
「今の目標CPA、半分にできない?」
マーケティングを担当していると、社長から突然このように聞かれることがあります。
広告の配信対象や入札方法などを見直せば、運用上は目標CPAを下げられる可能性があります。ただし、CPAを半分にすることだけを優先すると、広告予算を使い切れず、獲得できるCVも減るかもしれません。その結果、売上まで下がる可能性があります。
つまり、運用上「できるか」だけでなく、事業として「やってよいか」まで考えると、簡単には答えられません。
社長が目標CPAの半減を求める背景には、利益の確保や資金繰り、他部門への投資など、さまざまな事情があるはずです。マーケティング担当者としても、できる限り要望に応えたいところでしょう。一方で、売上への影響を示さないまま実行し、実際に売上が下がれば、なぜ事前に説明できなかったのかを問われる可能性があります。
しかし、CVと売上が普段から結びついていなければ、「目標CPAを半分にすると売上がどの程度変わるのか」をその場で試算するのは困難です。そこで、判断を急ぐときは、対象と期間を絞り、現在あるデータを手作業で確認します。
本記事では、顧客へのヒアリング、既存データを使った消去法、リードからSQLまでの確認という3つの方法から、BtoBマーケティングの費用対効果を暫定的に試算する手順を整理します。
BtoBマーケティングの費用対効果を手動集計する場面
手動集計は、CRMやSFAを導入していない会社だけの方法ではありません。計測環境を整備している会社でも、次のような場面で必要になります。
- CVと売上を結ぶデータ連携を構築している途中
- 仕組みはできたが、判断に必要なデータがまだたまっていない
- 過去のCVに会社IDや流入経路が残っていない
- 経営から広告予算や目標CPAについて早急な回答を求められた
- CRMやSFAから出した集計結果が正しいか検算したい
手動集計の目的は、完全な因果関係を証明することではありません。経営判断を保留できないときに、確認できる範囲からCVと売上の関係を調べ、前提と限界を添えた暫定値を用意することです。
広告効果測定の対象期間とCVを決める
手動集計を始める際は、最初からすべてのCVを調べようとしないほうが進めやすくなります。対象が広すぎると、データを集めるだけで時間がかかり、次の予算判断に間に合わないからです。
まず、次の3点を決めます。
- 確認する施策
- 対象とするCVの期間
- いつまでに集計結果を出すか
例えば、リスティング広告の予算を見直したいなら、直近の一定期間に獲得したCVを対象にします。SEO、広告、イベントを一度に細かく分析するのではなく、経営判断に必要な施策から始めるとよいでしょう。
BtoBでは、問い合わせから受注まで数か月以上かかることがあります。そのため、CVが発生した月と、売上を確認する期間は必ずしも一致しません。今回の集計を精密なアトリビューション分析とはせず、「現在確認できる範囲の暫定値」と位置付けます。
CVと売上の紐づけに使えるデータを集める
対象を決めたら、社内に残っているデータを集めます。すべてが一つのシステムに入っている必要はありません。
| 確認したい情報 | データの例 |
|---|---|
| CV数・CPA | GA4、広告管理画面、月次レポート |
| 問い合わせ企業 | フォーム通知、問い合わせメール、会社DB |
| イベント接点 | 展示会・セミナーの参加者名簿 |
| 営業接点 | SFA、営業日報、商談記録 |
| 受注・売上 | 販売管理システム、請求データ、会社別売上一覧 |
データが不足していても、この段階では新しい入力項目を大量に作りません。まず、現在の情報だけで、どの会社まで確認できるかを見ます。
ここまで確認すると、集計に使える時間と、追えるデータの範囲が見えてきます。時間をかけて顧客の記憶を確認できるのか、経営への回答を急ぐため既存データだけで試算するのか、売上は追えなくてもSQLまでなら追えるのかによって、次に選ぶ方法が変わります。
使える時間とデータからBtoBの流入経路を確認する方法を選ぶ
会社名を確認できても、その会社がどこで自社を知り、どの程度売上につながったのか分からないことがあります。その場合は、期限と残っているデータに応じて、次の3つの方法を使い分けます。
- 比較的時間がある場合:現在接触している顧客へヒアリングする
- 経営への回答を急ぐ場合:発生源が明確な顧客を除外し、ネット経由を消去法で試算する
- 会社別売上を追えない場合:リードからSQLまで追い、営業側の売上係数があれば売上を試算する
3つすべてを実施する必要はありません。今回の回答期限までに使える方法を一つ選び、確定値ではなく暫定的な試算として示します。
方法1:現在接触している顧客へのヒアリングから流入経路を推定する
例えば、前年に発生したCVとその翌年度売上を集計するなら、まず前年のCV一覧を作ります。その会社群のうち、現在も自社が接触している顧客へ獲得経路を聞きます。受注済みの顧客だけでなく、現在も商談や提案が続いている会社も対象にできます。
質問するのは、必ずしも営業担当者である必要はありません。営業、カスタマーサクセス、マーケティングなど、その顧客と現在会話できる担当者から一つだけ確認します。
最初に当社を知ったきっかけを、覚えている範囲で教えてください。
検索やAIを使ったという回答があれば、覚えている範囲で入力した言葉も確認します。細かな質問票を作るより、現在の商談、契約更新、打ち合わせなどの会話で答えられる一問に絞ったほうが、担当者の負担を抑えられます。
問い合わせが発生した直後に同じ質問をして、回答を将来のために残す方法もあります。ただし、発生直後のリードにはまだ売上がないため、今回の過去1年分の売上集計とは分けて扱います。
顧客の回答に含まれる言葉から、次のように流入経路を推定できます。
| 顧客の回答 | 推定する流入経路 |
|---|---|
| 記事で〇〇について読んだ | SEO・ブログ記事 |
| 検索したら出てきた | 検索経由・詳細不明 |
| 「〇〇」と検索した | SEOまたはリスティング広告 |
| 外部メディアの記事を見た | PR・寄稿・外部メディア |
| AIに相談したら出てきた | AI経由 |
| 展示会で知った | リアルイベント |
「検索したら出てきた」という回答だけでは、SEOとリスティング広告のどちらか断定できません。検索語、当時の広告出稿、該当ページなどから見当がつく場合もありますが、根拠が弱ければ「検索経由・詳細不明」として残します。
記録するときは、顧客が話した内容と、マーケティング部が推定した経路を分けます。
- 顧客の回答原文
- 推定した流入経路
- 確認・推定・不明のいずれか
推定を事実のように扱わないための、最低限の分け方です。
流入経路のヒアリングは一定期間に集中する
顧客へ聞けば、すべての流入経路が分かるわけではありません。実際には、5~7割程度が覚えていないこともあります。
問い合わせた担当者と現在のフロント担当者が違う場合や、顧客企業内の別の人が最初に自社を見つけた場合もあります。複数の広告、記事、イベントへ接触し、どれが最初だったか本人にも分からないこともあるでしょう。
それでも、全体の2~3割から回答を得られれば、検索、記事、広告、外部メディア、AIなど、顧客が覚えている接点の傾向を確認できます。
顧客へのヒアリングを恒常的な業務にでき、入力も形骸化しないなら、継続する方法があります。一方、担当者自身の成果に直接関係しない入力は、最初のうちは対応されても次第に忘れられやすいものです。その場合は、一定期間に集中して母数を集める調査として実施したほうが現実的です。
方法2:発生源が明確な顧客を除外してネット経由を試算する
顧客へのヒアリングだけで判断できない場合は、既存データから発生源を確定できる顧客を先に分けます。
リアルイベントは、展示会やセミナーの参加者名簿と問い合わせ企業を照合できます。フィールドセールスは、SFAや営業日報に接触記録が残っていれば確認できます。紹介、代理店、特定のキャンペーンなど、ほかにも発生源を確定できるデータがあれば同じように分けます。
最初は、次の4分類で十分です。
- ネット経由
- リアルイベント経由
- フィールドセールス経由
- その他・不明
イベント経由、フィールドセールス経由、紹介、代理店など、発生源が明確な顧客を先に分けます。そのうえで、残った会社群のうち、Webサイトから問い合わせたことを確認できる会社をネット経由として暫定的に集計します。
ただし、判定できない会社をすべてネット経由へ入れると、ネットの効果を大きく見積もる可能性があります。紹介、代理店、既存顧客からの再問い合わせなどは「その他・不明」に残しておきます。
方法3:リードからSQLまで追い、売上係数から試算する
会社別売上を確認できない場合は、いったん個別の売上との紐づけを諦め、獲得したリードがSQLまで進んだかを確認します。
ここでいうSQLは、データベースを操作する言語ではありません。Sales Qualified Leadの略で、営業が対応する価値があると判断したリードを指します。
獲得したリード
↓
営業が内容を確認
↓
SQLまたは対象外
施策ごとにSQLへ進んだ割合が分かれば、単純なCV数より一段深く、獲得したリードの質を確認できます。
営業部門が、SQLから受注へ進む割合と、受注1件あたりの平均売上を持っている場合は、その係数を使って期待売上を試算できます。
CV数×CVからSQLへの転換率×SQLから受注への転換率×受注1件あたり平均売上
=CVから見込まれる売上
例えば、100件のCVのうち30%がSQLとなり、SQLから受注への転換率が20%、受注1件あたり平均売上が50万円なら、見込まれる売上は300万円です。
100件×30%×20%×50万円=300万円個別のCVと実際の売上を紐づけた結果ではないため、これは実績ではなく、営業側が持つ転換率と平均売上を使った試算として示します。
この例では、300万円を100件のCVで割った3万円が、売上係数から試算したCV1件あたり売上になります。
ただし、SQLにならなかった理由や、その後に営業が何回連絡したかまでは、別の確認が必要です。営業へ引き渡したリードの対応状況と商談・受注を追う方法は、C2の別記事で詳しく扱います。
CV1件あたり売上を手動で計算する方法
流入経路を確認できたら、CVごとに会社名と推定経路を一覧にし、会社DBや販売データからその後の売上を確認します。
売上につながったCVだけを選ばないことが大切です。売上がゼロだったCVも分母へ入れないと、CV1件あたり売上を実態より大きく見積もってしまいます。
以下は、売上の集計期間を1年間とした場合の架空の数値です。
| 項目 | 集計例 |
|---|---|
| 調査対象CV | 100件 |
| 流入経路まで確認できたCV | 30件 |
| 流入経路を確認できた30件に紐づく年間売上 | 900万円 |
| CV1件あたり年間売上 | 30万円 |
| データ確認率 | 30% |
計算式は、次のとおりです。
流入経路を確認できたCVに紐づく年間売上÷流入経路を確認できたCV数
=CV1件あたり年間売上
この例では、流入経路を確認できた30件に紐づく年間売上が900万円のため、CV1件あたり年間売上は30万円です。2年前に発生したCVの翌年度を集計するなど、CVの発生期間と売上の集計期間を明確に決めた場合は、「翌年度売上」のように具体的な名称へ置き換えます。
BtoBではCV発生年の売上が低く出やすい
BtoBでは、問い合わせから受注・決済までのリードタイムが長くなりやすいため、CVが発生した年の売上だけを見ると低く出ることがあります。
初回はドアノックとして単価の低い商品を発注したり、申込人数を抑えたりする会社もあります。1回目、2回目の取引を経て、発注額が大きくなる可能性もあります。
記録を始めた初年度は期中からの売上しか含まれません。初年度の数字だけで施策を大きく減らさず、丸1年分の獲得経路とその後の売上を確認できる2年目以降に、改めて傾向を見るとよいでしょう。
サンプルが少ない広告効果測定の注意点
全体の2~3割しか確認できなかった場合、その結果を全CVの正確な構成比とは考えません。経路を覚えている顧客と、覚えていない顧客では、行動が異なる可能性があるからです。
経営へ示す際は、次のように対象範囲を明記します。
調査対象100件のうち、流入経路と年間売上を確認できた30件を集計しています。確認できた範囲では、CV1件あたり年間売上は30万円でした。
「全CVが平均30万円の売上を作った」とは言いません。流入経路を確認できた30件の結果として示します。暫定的な数字でも、CVと売上の関係がまったく分からない状態より、経営との会話に使える材料が増えます。
サンプル数、確認できた件数、データ確認率を、計算結果と一緒に示しておくことが大切です。
CV1件あたり売上から目標CPAを見直す
CV1件あたり売上が分かると、現在の目標CPAが妥当かを経営と検討できます。
例えば、現在の目標CPAが10万円で、確認できたCV1件あたり翌年度売上が30万円だったとします。
30万円をそのまま目標CPAにするわけではありません。粗利、営業費用、利益、受注までの期間などを考えれば、広告費として使える金額は30万円より低くなります。
一方、目標CPAは計算だけで一つに決まるとも限りません。今期は利益を確保したいのか、未受注リードをナーチャリングで転化したいのか、営業単価を上げながら獲得を増やしたいのかによって、経営が選ぶ水準は変わります。
具体的な継続・増額・縮小の判断は、マーケティング投資の判断基準で整理しています。
目標CPAを経営と決める検討表
次の表は、CV1件あたり翌年度売上30万円、現在の目標CPA10万円という架空の条件から、経営と目標CPAを検討する例です。
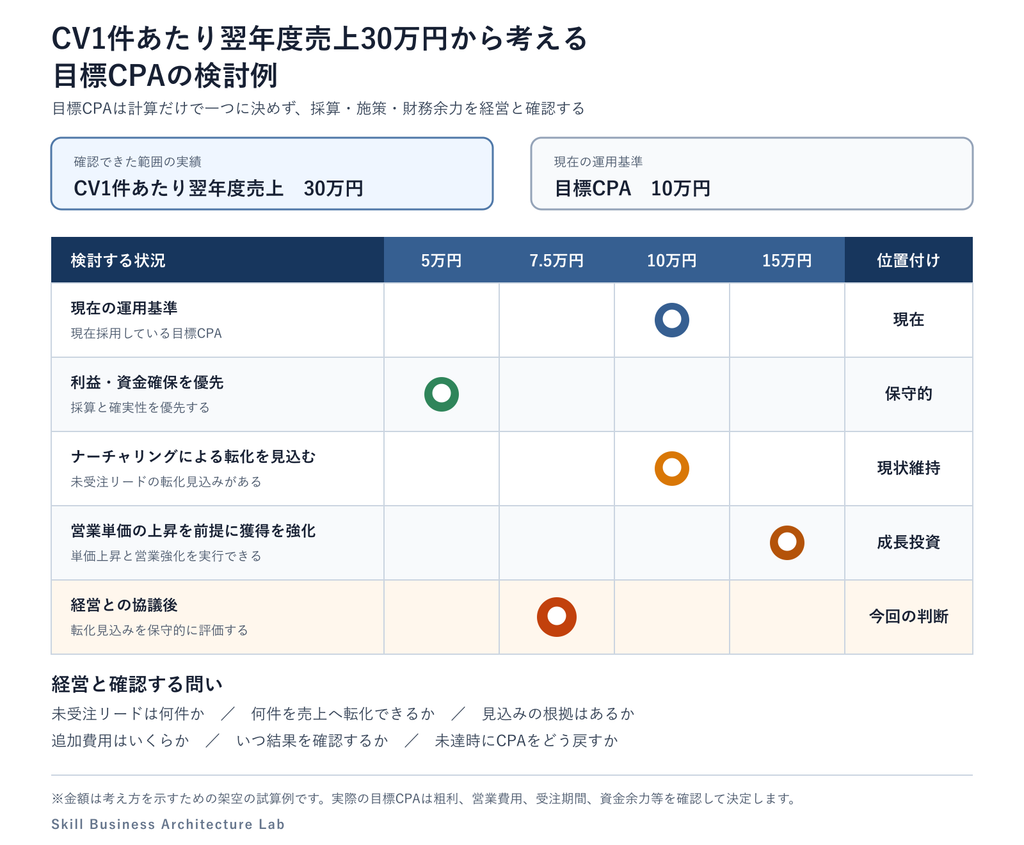
この表は、5万円、10万円、15万円のどれかを機械的に選ぶためのものではありません。マーケティング側が置いた前提に経営が質問し、必要に応じて7万5,000円などの中間案を決めるためのたたき台です。
ナーチャリングの転化見込みを経営と確認する
マーケティング部が「未受注リードをナーチャリングすれば、現在のCPA10万円でも採算を改善できる」と考えていても、経営から見れば確認したいことがあります。
- 未受注リードは何件あるか
- そのうち何件を売上へ転化できると見込むか
- 見込みの根拠となる過去実績はあるか
- ナーチャリングに追加費用はいくらかかるか
- いつまでに結果を確認するか
- 想定どおりにならなかった場合、CPAをどこまで戻すか
十分な転化実績がなく、見込みを甘く置いている可能性があるなら、経営が目標CPAを7万5,000円へ下げる判断も考えられます。反対に、転化実績や財務余力が確認できれば、10万円を維持したり、獲得を強化するために一時的な上昇を許容したりする判断もあります。
重要なのは、マーケティング部だけで正解を決めることではありません。CV1件あたり売上という実績を起点に、利益、資金、営業、将来施策の前提を経営と確認することです。
目標CPAを決めた後は、必要なCV数と掛け合わせて広告費を試算します。事業目標から必要顧客数、CV数、予算を逆算する方法は、事業目標からマーケティング予算を算定する方法を参照してください。
決定したCPAによって生まれた予算をSEO、イベント、営業支援などへ移す場合は、短期的な売上と中長期の成果を分けて考えます。詳しくは、短期施策と中長期投資のマーケティング予算配分で解説しています。
手動集計の結果をCRM・SFAの要件定義に使う
手動集計は、経営へ暫定的な数字を示すためだけの作業ではありません。一度人の手でデータをつなぐと、継続的な集計に必要な項目も見えてきます。
| 手作業で確認したこと | 将来必要になるデータ・仕組み |
|---|---|
| GA4のCVと問い合わせを見比べた | 共通CV IDと流入経路の保存 |
| 問い合わせと会社を照合した | 会社IDによる紐づけ |
| イベント名簿を確認した | イベント情報と会社DBの連携 |
| 営業活動を確認した | CRM・SFAとのデータ連携 |
| 売上を会社名で検索した | 会社IDと販売データの連携 |
| 同じ集計をやり直した | 更新頻度と更新担当の設定 |
この結果から、自動取得したい情報、人が入力しなければ分からない情報、必要な更新頻度、マーケティング部が必要とする閲覧権限を整理できます。
いきなり製品機能から要件を考えるより、実際に行った手作業を一覧にし、「この作業を次回から自動化したい」と説明するほうが、エンジニアやシステム担当者とも話しやすくなります。
継続的に確認できる仕組みへ移す場合は、共通CV ID、会社ID、流入経路、販売データを結びます。具体的な考え方は、GA4のCVを会社名・売上と結びつける方法で説明しています。
まとめ|データ連携を待てないときはCVと売上を手動集計する
経営から広告予算や目標CPAについて回答を求められても、データ連携が完成しているとは限りません。その場合は、現在あるデータを使い、対象と期間を絞って手動で確認できます。
流入経路が分からなければ、顧客へのヒアリング、イベント名簿やSFAを使った消去法を試します。売上まで追えない場合は、まずリードからSQLまで確認する方法もあります。
全体の2~3割しか確認できなくても、対象件数とデータ確認率を示したうえで、確認できた範囲のCV1件あたり売上を計算できます。その数字があれば、現在のCPAを維持するか、利益確保のために下げるか、将来の売上拡大を見込んで許容するかを、経営と具体的に話しやすくなります。
さらに、手動で行った作業は、そのまま次のデータ連携の要件になります。完全な仕組みや全件のデータを待つのではなく、まず確認できる範囲を自分たちの手でつないでみることが、次の判断と仕組み化の出発点になります。
手動集計で見えたCVと売上の関係を、継続的なマーケティング改善へつなげるには、問い合わせ後の営業接点や受注・失注も含めて追うことが大切です。データの接続から顧客理解へ結果を戻すまでの全体像は、デジタルマーケティングをCVで終わらせない|顧客接点と売上を追跡するで整理しています。
本記事の文章・表・図解・グラフは、Skill Business Architecture Labが独自に編集・作成しています。引用・紹介する場合は、引用箇所が分かる形で、記事名・サイト名・記事URLをご記載ください。


コメント