「その店で売るための販促は、小売も行っているはず。それなのに、なぜメーカーが追加で広告費を払うのか」
リテールメディアへの出稿を提案されたとき、メーカーのマーケティング責任者が知りたいのは、この点ではないでしょうか。
リテールメディアとは、小売が持つECサイト・アプリ・実店舗の顧客接点や、会員・購買データを活用して提供する広告媒体・広告の仕組みです。2025年の国内リテールメディア広告市場は6,066億円、そのうち実店舗を持つ小売事業者の市場は830億円に拡大しました。
伸びている理由は、広告技術の新しさだけではありません。買い物中の人へ商品に近い場所で届けられること、購買データから顧客を選べること、従来の広告・販促予算を見直す受け皿になることにあります。
市場の内訳と推移、メーカーの効果事例を見ながら、追加で買う価値と予算配分の考え方を整理します。
リテールメディアとは?小売の顧客接点とデータを広告に使う仕組み
スーパー、コンビニ、ドラッグストア、ECモールには、日々買い物をする人が集まります。どのような人が、何を、いつ、どれくらい買ったかというデータも蓄積されます。
その接点やデータを、メーカーなどの広告主が費用を払って利用するのがリテールメディアです。例えば、ドラッグストアの歯磨き売場で自社商品の説明動画を流す、スーパーのアプリで新商品の広告を出す、特定カテゴリーの購入者へ外部サイトで広告を届ける、といった使い方があります。
小売にとっては商品販売に加わる広告収益、広告主にとっては顧客へ届く媒体です。「小売が自社商品を宣伝する活動」のすべてを指すわけではありません。
オンサイト・オフサイト・店頭の3種類
| 種類 | 広告を届ける場所・仕組み | 広告主の使い方の例 |
|---|---|---|
| オンサイト | 小売のECサイト・アプリ内 | 商品検索結果のスポンサー枠、アプリのバナー・クーポン広告 |
| オフサイト | 小売のデータを活用して外部サイト・SNS等へ配信 | 同じカテゴリーの購入者や、自社商品を以前買った層への広告 |
| 店頭・インストア | 実店舗の売場・レジ付近など | 棚前サイネージによる商品説明、レジ上の画面による認知拡大 |
オンサイトとオフサイトは「どこに出すか」の違いです。一方、会員・購買データは「誰に届けるか」を考える材料になります。店頭広告では、個人単位の購買データを使わなくても、その売場にいる人へ届くこと自体に価値があります。
会員IDやメールアドレスなどは、利用者を識別・照合するための情報です。特徴は、それらに購買履歴などが結びつくことにあります。利用できるデータと範囲は広告商品ごとに異なり、メーカーが会員の生データを受け取ることと同義ではありません。
従来の媒体選定と何が違うのか
「自社の対象顧客が多い媒体を選ぶ」「関心のある層へ広告を届ける」という考え方は、以前からあります。リテールメディアという名前が付いたことで、媒体選定の原理が変わったわけではありません。
一般のWeb広告と似たバナー枠もあれば、小売の商品検索と一体になったスポンサー枠、実店舗の棚前でしか接触できない画面もあります。新しい名称をまとめて評価するより、どの接点・データを利用できるのかを見ると違いが分かります。
オウンドメディアとの違いも、見る立場で整理できます。小売のアプリは小売自身が持つ媒体ですが、その広告枠を買うメーカーにとっては外部媒体です。同じアプリが、小売の顧客サービスと広告事業の両方に使われます。
リテールメディアの市場規模は?店舗事業者は2年で約2.3倍
CARTA HOLDINGSとデジタルインファクトの2026年1月発表によると、国内のリテールメディア広告市場は次のように拡大しています。
| 年 | EC専業事業者 | 実店舗を持つ小売事業者 | 合計 |
|---|---|---|---|
| 2023年 | 3,405億円 | 356億円 | 3,761億円 |
| 2024年 | 4,142億円 | 550億円 | 4,692億円 |
| 2025年 | 5,236億円 | 830億円 | 6,066億円 |
出典:CARTA HOLDINGS/デジタルインファクト調べ。すべて2026年1月版に掲載された推計値。市場規模は広告主の年間広告支出総額で、小売各社の決算上の広告売上の合計ではありません。[1]
全体の2025年の伸びは前年比約29%。店舗事業者は356億円から830億円へ、2年で約2.3倍になりました。ECの規模が大きい一方、実店舗を持つ小売も広告媒体として存在感を増しています。
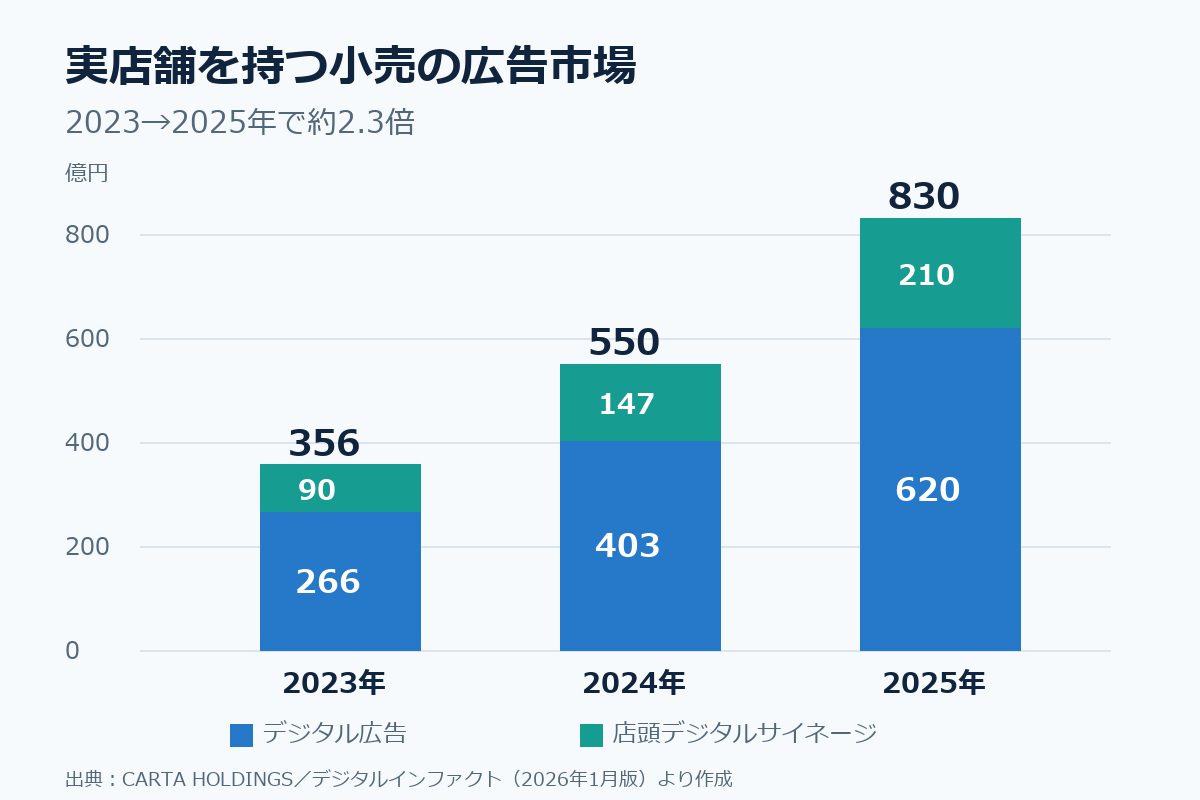
830億円は、店内画面だけの市場ではありません。2025年の内訳は、アプリ等を含むデジタル広告が620億円、店頭デジタルサイネージが210億円です。店舗事業者という「広告を提供する企業の分類」と、店頭という「広告が表示される場所」を分けて読む必要があります。
同調査は2029年に市場全体が1兆3,174億円、店舗事業者が1,939億円になると予測しています。現在の市場と将来予測を分けて見ても、既に継続的な出稿を検討する規模へ育っていることが分かります。
なぜ伸びる?媒体力の変化と、購買に近い接点の再評価
マス広告中心の配分を見直す中で、小売の接点が選択肢になる
マスメディアだけで広く認知を作る戦略は、生活者の接触先が分散する中で見直しを迫られています。
BCGの2025年度メディア消費者行動調査では、テレビ視聴時間が2022年度の1.9時間から1.5時間へ減少しました。調査対象は全国15~69歳のメディア利用者3,717人です。[2]
広告費の配分にも変化があります。電通「2025年 日本の広告費」では、マスコミ4媒体広告費が前年比98.4%、インターネット広告費が110.8%。インターネットの構成比は50.2%と、初めて過半数になりました。[3]
メーカーから見ると、従来と同じ媒体・同じ配分を続けるだけでは、狙う顧客へ十分に届きません。そこで、買い物客を抱える小売のアプリや売場も、広告ポートフォリオの候補になります。
例えば、テレビで若年層への到達を増やしにくい商品なら、その層が利用する小売アプリや店舗と相性がよいかを検討する。逆に、その小売の客層が自社の対象と違えば、リテールメディアが成長していても優先度は下がります。媒体を選ぶ基本は、顧客と接点の関係にあります。
メーカーには「買う動機」と「商品」が近い魅力がある
店頭で売るメーカーには、顧客が多いことに加え、購買のタイミングに届く魅力があります。
自宅で歯磨き粉の広告を見た人は、その場では商品を買えないかもしれません。一方、ドラッグストアの歯磨き売場で商品説明を見た人は、実物を比較し、そのまま手に取れます。これは説明例ですが、関心を持った後に必要な行動の距離が違います。
商品認知、比較、購入を別々の場所で行う場合、途中で忘れる、別のことを始める、店頭で他社商品を選ぶことがあります。売場に近い接触は、その最後の選択へ働きかけられます。
小売のアプリ、会員基盤、POSとの連携、店頭画面のネットワーク化は、この接点を広告商品として継続的に販売・運用する土台になります。昔からある店頭販促が、配信や測定を伴う投資先として買いやすくなっているわけです。
購買意欲と接点を組み合わせる考え方は、購買意欲に応じた広告訴求と集客施策にもつながります。
金融・サービス業は、対象顧客に届く媒体として利用する
店頭で商品を売らない企業も、小売の媒体を利用できます。住友生命は2023年、ファミリーマート店内のFamilyMartVisionで「Vitality」の番組タイアップ広告を実施しました。目的は若年層を中心とした商品特徴の認知です。[4]
この場合、その店で保険が買えることが魅力なのではありません。狙う生活者が集まり、映像や音声で接触できることを評価しています。金融・サービス業にとっては、駅や交通機関、動画、一般Web媒体などと同じく、対象顧客に届く選択肢の一つです。
小売も販促するのに、メーカーが追加で広告費を払うのはなぜか
小売もメーカーも、商品が売れることを望みます。しかし、増やしたい売上は同じではありません。
小売にとっては、カテゴリーや店舗全体の売上・利益が重要です。例えばビール売場が好調なら、どのメーカーの商品が売れたかとは別に、売場として成果が出ます。メーカーは、その中で自社の商品を選んでもらいたい。自社商品の特徴を伝え、比較候補に入る機会を買う理由がここにあります。
ただし、通常の売場づくりや既に支払っている販促費と、追加広告の違いは具体化する必要があります。
| メーカーが買う内容 | 通常の売場・販促に加わる価値 | 比較する相手 |
|---|---|---|
| 自社商品の説明・露出 | 棚に置くだけでは伝わらない違いを、選択時に届ける | POP、販売員、売場施策 |
| 購買傾向に応じた配信 | カテゴリー購入者、自社商品の離反者などに絞って届ける | 他のオーディエンス広告、既存会員施策 |
| 新たな顧客への到達 | 自社の会員・SNS等では接触できない層と出会う | 動画・ディスプレイ等の広告 |
| 配信と購買の分析 | 何を届け、どの層が購入したかを次の施策へ戻す | 従来販促の効果把握、他媒体の測定 |
小売にも利益があることは、メーカーが出稿しない理由にはなりません。一方、小売が広告収入を欲しいという事情だけでは、メーカーの支払理由になりません。既存の支出に何を追加し、自社商品の選択や顧客獲得をどこまで増やせるかが、広告主側の判断になります。
広告効果の事例|商品売上とブランド全体を分けて見る
サンスター:棚前動画で商品売上11.2%増、ブランド売上2.2%増
サンスターは2024年、ウエルシア薬局の定番棚前に設置したストアギークサイネージで、「GUMハグキラボ」の動画を配信しました。商品効果の説明、歯周病への意識喚起、キャンペーン情報などを伝える施策です。
メーカー・小売の登壇者による公開報告では、サイネージ非設置店舗との比較で次の結果が示されています。[5]
| 売上金額の比較対象 | 非設置店舗に対する伸び |
|---|---|
| GUMハグキラボの商品売上 | 11.2%増 |
| GUMブランド全体の売上 | 2.2%増 |
別の購買指標では、対象商品の新規購買率が36.2%増、GUMブランド全体の新規購買率が3.2%増でした。商品・ブランドの違いと、売上金額・新規購買率の違いを分けて読むと、何に効果が出たかを捉えやすくなります。
対象商品だけが伸びても、同じブランドの別商品から乗り換えただけなら、ブランド全体の伸びは小さくなります。この事例でブランド全体の売上も示している点は、メーカーが投資を検討する参考になります。
カテゴリー全体の売上が増えることも、小売が施策を継続する理由になります。同じ報告には、一部店舗の別実験でオーラルカテゴリー全体が5.5%、訴求サブカテゴリーが6.9%伸びた例もあります。自社だけでなく売場も成長するなら、小売と共同で取り組む意味が生まれます。
ブランド認知・購入検討にも効果が出ている
同報告の消費者調査では、オーラルカテゴリー購入者のうち、サイネージ接触群は非接触群よりGUMの広告認知率が43%高く、購入検討割合が30%高い結果でした。これは相対的な差で、43ポイント・30ポイントの上昇ではありません。
この数値は、短期の販売促進だけでなく、ブランドを知る・候補に入れる役割も持つことを示します。買わなかった人にも商品理解が残るなら、次回の選択へつながる接点になります。
公開値は同施策の比較結果で、すべての商品に同じ伸びを約束するものではありません。それでも、通常の陳列に追加した広告で商品・ブランドの両面に成果が出た実例として、投資を検討する材料になります。
販促費かブランド予算か|同じ広告でも社内の判断が変わる
メーカーのリテールメディア投資には、従来の販促をデジタル化する流れと、広告ポートフォリオを見直して小売を選ぶ流れがあります。
| 予算の持ち方 | 営業・販促部門の販促費 | マーケティング・宣伝部門の広告費 |
|---|---|---|
| 主な目的 | 取引先での商品販売・自社シェアの拡大 | 対象顧客への到達、認知・想起・購入意向 |
| 主な比較対象 | 値引き、クーポン、チラシ、売場施策 | テレビ、動画、一般Web媒体など |
| 追加投資の問い | 今の販促より、販売や利益を増やせるか | 他媒体より、狙う顧客と成果に届くか |
| 調整する相手 | 小売バイヤー・販促担当、自社の営業組織 | 自社営業、ブランド担当、代理店、小売の媒体担当 |
企業によって担当範囲は異なりますが、予算の出どころが変われば、同じ画面の広告でも評価が変わります。営業が既に販促費を払う取引先へ、宣伝部門も支払うなら、従来販促と違う何を得るかを説明することになります。
既存の販促予算は動かしやすく、ブランド予算の獲得が次の広がりになる
営業・販促部門には、既に小売との商談や施策の枠組みがあります。そこでアプリ広告やサイネージへ費用を追加するほうが、別部門のブランド予算を移すより進めやすいでしょう。
この社内事情から、店舗事業者の成長を、まず従来販促の延長で広がり、そこへ広告宣伝予算の見直しも加わる動きとして捉えられます。CARTAも、営業部門の販促費に加えて、広告宣伝・マーケティング部門の広告費からの投資が本格化していると説明しています。
830億円を販促費由来・広告宣伝費由来に分けた内訳は公表されていません。市場金額だけで社内の配分まで読み取るのではなく、出稿目的や担当部門の動きと合わせて考える部分です。
潜在的な原資は、広告費だけではない
BCGとGoogleの共同調査は、消費財・家電メーカーと、それを扱うGMS、スーパー、ディスカウントストア、コンビニ、ドラッグストア、家電量販店を対象に、広告・販促の費用構造を推計しました。[6]
| 対象業種で推計した費用 | 規模 | 含まれる費用・意味 |
|---|---|---|
| 広告費 | 約1.6兆円 | 広告投資の配分を見直す際の原資 |
| 販促費 | 約2.2兆円 | 販売員派遣、値引き、ポイント、折込、販促ツール、キャンペーン、リベート等 |
これはリテールメディアへ移行済みの金額ではなく、対象業種に存在する予算です。チラシからアプリへ替える余地と、値引きや取引条件に結びついた支出では、動かしやすさが異なります。2.2兆円すべてを広告枠に置き換えられるわけではありません。
一方、ブランド予算からの配分見直しは海外で既に進んでいます。欧州IABの2025年調査では、リテールメディアへの再配分元にブランド予算を挙げた回答者が60%、パフォーマンス予算が55%でした。これは回答者の割合で、支出金額の構成比ではありません。[7]
小売がブランド施策の相手として選ばれるには、販売数だけでなく、誰に届き、どのような認知や購入意向を作ったかを説明できることが重要になります。営業・宣伝で目的をそろえることで、同じ売上を別々の施策の成果として二重に評価することも避けやすくなります。
どこまで広告費を増やせる?自社の投資余地を決める4つの要因
効果のよい媒体に追加投資するのは自然な流れです。ただ、現在の予算でよい成果が出ていることと、増額後も同じ効率が続くことは別です。投資余地を左右するのは、次の4点です。
| 要因 | 増額したときに何が変わるか |
|---|---|
| 小売の集客力・会員基盤 | 新たな対象顧客まで届くか。同じ人への接触ばかり増えるか |
| 広告商品のラインナップ | アプリ、棚前、入口、外部配信等を組み合わせ、異なる場面へ広げられるか |
| 広告効果の逓減 | 初回の有効な接触から、重複接触や反応の低い層への配信へ移るとき、追加成果がどう変わるか |
| ブランド予算の配分見直し | 販促費内の増額に加え、他媒体から振り替える価値を説明できるか |
会員数が多くても、自社商品の対象がその一部なら、届けられる人数は限られます。同じ小売の複数メニューで同じ会員へ繰り返し届く場合もあります。反対に、別の客層を持つ小売を追加すれば、新規到達を広げられることがあります。
他社の増額率より、自社で追加した費用の働きを見る
豪州IABの2026年調査では、経験ある買い手の63%が過去1年間に小売サイト・アプリへの支出を増やし、65%が小売データを使った外部配信への支出を増やしたと回答しました。これは増額した回答者の割合で、「広告費が63%増えた」という意味ではありません。[8]
他社が増額していることは市場の動きを知る材料ですが、自社の適正額は、顧客・商品・価格・既存広告の組み合わせで決まります。
例えば、現在の投資が有効なら、いったん現状の1.5倍を上限とする検証枠を設け、地域や期間を分けて投資量を変える方法が考えられます。1.5倍は説明用の試験設定で、業界標準の推奨倍率ではありません。
見るのは「増額後の全売上」だけでなく、増やした費用に対して販売・新規顧客・利益がどこまで増えたかです。価格、特売、配荷、季節性、他の広告施策も記録すると、成果の変化を読みやすくなります。
複数媒体を使う企業なら、MMM(マーケティング・ミックス・モデリング)で売上と各施策の関係を分析し、増額に伴う効果の逓減や配分を検討できます。一定の予算しか使っていない状態で遠くの投資額まで予測するより、実際に投資量を変えたデータが判断の支えになります。[9]
リテールメディアの探し方|既存広告を最適化しながら相性のよい小売を選ぶ
CVと売上価値を把握できる会社は、自動最適化を土台にする
小売ごとに客層・広告枠・料金・データ・測定方法を調べ、個別に契約・運用するには手間がかかります。媒体が増えれば、レポートをそろえ、部門間で調整する負担も増えます。
既にCV(購入・申込みなど)と売上価値を把握できる会社なら、P-MAXやデマンドジェネレーションなどで成果を取りながら、相性のよい小売を並行して探す進め方が現実的です。
GoogleのP-MAXは、検索、YouTube、ディスプレイなどを横断する広告キャンペーンです。コンバージョン価値の最大化や目標ROAS(広告費に対する売上価値)を使い、設定した成果へ自動最適化できます。デマンドジェネレーションも、YouTubeやDiscover、Gmail、Googleディスプレイネットワークなどで需要喚起と獲得を図る選択肢になります。[10][11]
例えば、資料請求後の受注率と受注額から、請求1件に見込める売上価値を設定できれば、件数だけでなく価値に合わせて広告を運用できます。自社ECなら購入金額を使う方法があります。CVと顧客・売上をつなぐ考え方が、この土台です。
主な売上がスーパー等で発生するメーカーでは、店頭購買との接続も考えます。自社サイトの閲覧をCVにしているだけなら、その最大化がそのまま店頭売上の最大化になるわけではありません。何を成果として返せるかで、自動最適化に任せられる範囲が変わります。
Google広告で買える枠と、小売独自の枠を分ける
小売サイトがGoogleの配信ネットワークへ広告枠を提供していれば、Google広告経由で届けられる場合があります。ただし、小売がGDN等に参加しているか、どの枠を提供しているかは個別の確認になります。[12]
一般のバナー枠が買えることと、小売の購買データを使えること、商品検索結果のスポンサー枠を買えることは別です。棚前サイネージも、P-MAXに予算を追加すれば自動で購入できる広告枠ではありません。
そのため、追加投資候補として見たいのは、既存の運用で代替しにくい接点です。自社商品が置かれた売場、これまで届かなかった客層、小売の購買データを使った施策などを、既存広告の増額と比較します。
小売選びでは、会員数より「自社商品との接点」を具体化する
| 比較すること | 判断が変わる具体例 |
|---|---|
| 対象顧客と商品の相性 | 会員全体は大きくても、対象カテゴリーを買う人が少なければ優先度は下がる |
| 接触する場所・タイミング | レジ上は認知、棚前は比較・選択など、狙う行動に合うか |
| 商品の取扱い・在庫・売場 | 広告を見ても商品が見つからない、欠品している場合は購入へつながりにくい |
| 追加で届く顧客 | 自社会員や既存広告との重複が大きいか、新しい層を増やせるか |
| 費用と運用負担 | 出稿費・制作費・最低期間・社内調整を含め、比較できる単位で見積もれるか |
広告だけでなく売場の条件も合わせる点が、メーカーの投資判断には重要です。同じ動画でも、商品の目の前で見られる場合と、商品を探す手間が大きい場所で見られる場合では、役割が変わります。
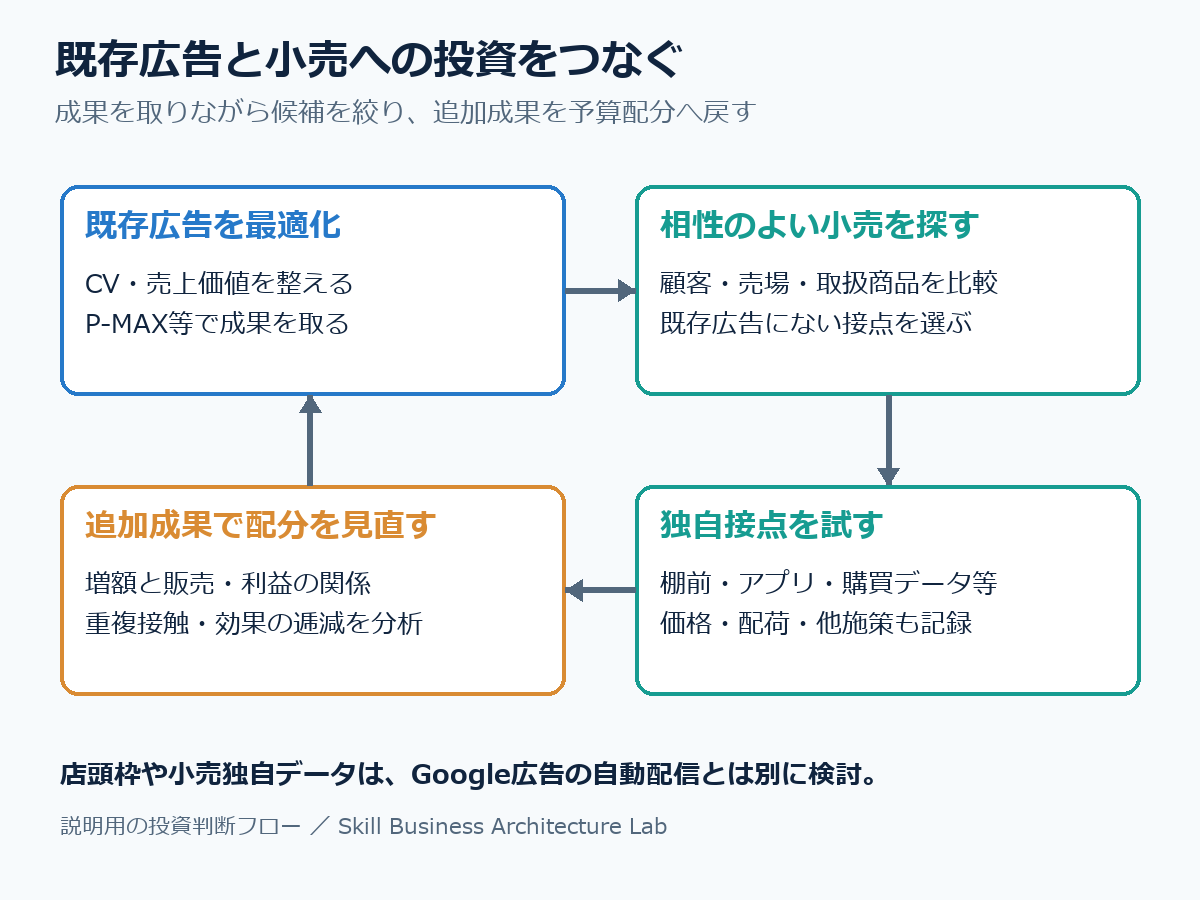
既存広告を止めて媒体探しに集中する必要はありません。成果を取り続けながら候補を絞り、小さく試し、追加成果が見えた施策へ予算を配分する。広告とSEOを含む集客全体の役割分担は、リスティング広告とSEOの使い分けでも整理しています。
リテールメディアについてのFAQ
メーカー以外でもリテールメディアに広告を出せますか?
出稿条件が合えば、金融・保険・サービスなど、その小売で商品を販売していない企業も利用できます。商品をすぐ買えることより、対象顧客が集まる媒体としての価値を評価する使い方です。
リテールメディアとGDNの違いは何ですか?
GDNはGoogleの広告配信ネットワーク、リテールメディアは小売の顧客接点やデータを使う広告の仕組みです。分類する軸が異なり、一部の掲載先は重なる場合があります。GDNへの配信だけで、小売独自の購買ターゲティングや店頭枠をすべて利用できるわけではありません。
売上が増えた事例があれば、広告予算を増やしてよいのでしょうか?
効果事例は検証を始める材料になります。自社でも成果が出た場合は、追加費用に対する成果の増え方を見ながら増額できます。顧客への重複接触、価格・特売、配荷、他媒体との組み合わせによって投資余地が変わるため、最初から一律の予算比率を置くより、小さく検証して広げるほうが判断しやすくなります。
まとめ|メーカーが買うのは、売場にある追加の選択機会
リテールメディアの拡大は、従来の媒体選定や店頭販促が突然別のものになった話ではありません。マスメディアの媒体力低下、小売のデータ・広告商品の整備、広告と販促の予算配分の見直しが重なり、買い物に近い接点が投資先として再評価されています。
メーカーが追加で買うのは、小売を儲けさせるための費用ではなく、自社商品を知り、比較し、選んでもらう機会です。棚前動画で対象商品だけでなくブランド全体にも成果が出た事例は、その価値を考える材料になります。
一方、運用しやすい既存広告へ増額する選択肢もあります。CVと売上価値を使った自動最適化を土台に、自社に合う小売と独自の接点を探し、追加投資の成果を比較する。リテールメディアへの支出を目的にせず、顧客と売上に届く予算配分として扱うことが、メーカー側の使い方になります。
参考資料
- [1] CARTA HOLDINGS「リテールメディア広告市場調査」(2026年1月27日公表、調査2025年9月~2026年1月)。2023~2025年の市場推計、店舗事業者のデジタル広告・サイネージ内訳、2026~2029年予測、広告費の流入に関する説明。図は公開グラフの数値から当サイトが作成。
- [2] BCG「2025年度メディア消費者行動調査」(2026年5月22日公表)。全国15~69歳のメディア利用者3,717人。2022年度とのテレビ視聴時間の比較。
- [3] 電通「2025年 日本の広告費」(2026年3月5日公表)。媒体別広告費と前年比。マスコミ4媒体はテレビ・新聞・雑誌・ラジオで、交通広告は別区分。
- [4] ゲート・ワン「FamilyMartVisionオリジナル番組と住友生命のタイアップ」(2023年10月31日公表)。保険の商品特徴を若年層へ伝える店内広告の実例。名称・内容は実施当時。
- [5] ストアギーク「メーカーと小売、現場の最前線から見えたリテールメディアへの期待と課題」(2024年7月24日公表、セミナー5月29日)。サンスター・ウエルシアの売上、新規購買、ブランド指標の比較。設置店と非設置店等の比較結果で、全国平均の効果率ではありません。
- [6] BCG・Google共同調査「リテールメディア市場のポテンシャル」(2026年1月掲載)。消費財・家電と実店舗6業態の広告費・販促費の原資を推計。EC専業は対象外。同調査の市場推計はCARTAと対象・手法が異なるため、本文の市場推移には混在させていません。
- [7] IAB Europe「Attitudes to Retail Media 2025」PDF(2025年7月公表)。10~11ページの予算再配分。2025年4~6月、31市場の広告主・代理店・媒体等180名超による回答。ブランド予算60%等は回答者割合で、支出シェアではありません。
- [8] IAB Australia「Retail and Commerce Media State of the Nation 2026」の発表(2026年7月7日公表、6月調査)。全体92名、うち広告主・代理店側60名、媒体側32名。経験ある買い手の増額状況で、豪州全広告主の代表値ではありません。
- [9] Google Meridian「応答曲線の解釈」。支出と追加成果の関係、飽和・逓減の分析。MMMは売上への複数要因の影響を分析する手法。
- [10] Google広告「目標広告費用対効果」。コンバージョン価値を使う自動入札。P-MAXの配信と活用も参照。
- [11] Google広告「デマンドジェネレーションのチャネル設定」。配信チャネルと設定の説明。
- [12] Google広告「Google Ad Managerとの連携」。Google広告から利用できる媒体側の広告在庫。個別小売のネットワーク参加は別確認。
本記事の文章・表・図解・グラフは、Skill Business Architecture Labが独自に編集・作成しています。引用・紹介する場合は、引用箇所が分かる形で、記事名・サイト名・記事URLをご記載ください。
コメント