もし、AIから自社の店へ直接来た顧客への販売費用が、モール経由より少なく済むなら。そうした注文が増えれば、出店料や送客料を払う理由は薄れるのでしょうか。
それでも、今の売上の多くをポータルが連れてきていて、その顧客をAI経由では獲得できないなら、利用を続けるのは自然です。利益率のよい注文が少数生まれることと、事業を支える売上全体を置き換えられることは違います。
一方、現在の集客力が強いからといって、同じ対価を将来も受け取れるとは限りません。AI経由で獲得できる顧客が増え、取引を完了させる費用も抑えられるなら、販売事業者には予算を移す選択肢が生まれます。
EC・ポータルの価値を考える出発点は、「手数料が高いか」より、「そこを使わなければ得られない売上・利益が、どれだけ残るか」です。 本記事では、購買の入口、販売事業者の採算、仲介する側の収益を分け、AIによって何が見直されるのかを考えます。
ここでいうポータルは、複数の販売店・施設・物件などを集め、探す・比較する・申し込む接点を提供するサービスです。ECモールには決済や受注管理まで担うものがあり、情報掲載や問い合わせの仲介が中心のサイトとは、提供機能も料金体系も異なります。その違いを踏まえつつ、共通する「顧客と販売事業者をつなぐ価値」を扱います。
AIが購買の入口になると、EC・ポータルとの関係はどう変わるか
AIが間に入っても、既存のEC・ポータルを通る経路、販売店へ直接進む経路、ECそのものがAIを取り込む経路が併存します。見るべきなのは、AIかECかという名称ではなく、誰が候補を選ぶ入口を持ち、誰が販売と利用を支えるかです。
AIからポータルへ進む経路と、販売店へ直接進む経路
従来のポータルは、複数の事業者の情報を一つに集めることで選ぶ手間を減らしてきました。利用者は各社のサイトを一から探さず、条件を入れ、一覧を比較して、購入や問い合わせへ進めます。販売事業者はその集客力を利用し、運営者は出店・掲載・送客・取引などに対する料金を受け取ります。
AIへの相談から始まる場合も、条件に合う候補としてポータル内のページへ案内されれば、そのポータルは引き続き経路に残ります。AIで希望を整理してから、ポータルの在庫や予約条件を確認する形です。相談の入口が外へ移っても、情報の集約先や申し込み先としての役割は続きます。
これに対し、AIが販売店自身の商品ページを案内すれば、利用者は従来のポータルを経由せずに購入できます。ただし、これは仲介がすべて消えるという意味ではありません。AIサービスが候補の発見を担い、EC基盤や決済会社が取引を支えるためです。省略される事業者と、新たに入口を担う事業者があると捉えるほうが実態に近いでしょう。
米国向けの具体例が、ShopifyのChatGPT連携です。Shopifyは販売事業者が自社のオンラインストアを運営するための基盤です。その公式案内では、対象店舗の商品をChatGPTで発見し、購入は店舗のチェックアウトで行う形が示されています。アプリではアプリ内ブラウザ、Web版では新しいタブで店舗へ進みます。対象は米国の顧客へ販売する店舗で、店舗自体の所在地は米国外でも構いません。[1]
この仕組みでは、AIが決済を独自に完結させなくても、商品を探す入口として働きます。「最後は店舗で人が購入するから、探索や比較は従来のモールに残る」とは言えないのです。
既存ECがAIを取り込むと、直接取引でも入口は残る
反対に、既存ECが外部店舗を探す入口になる動きもあります。
Amazonが2026年3月11日に案内したShop Directは、Amazon内の検索などから外部店舗の商品を見つけ、店舗サイトへ移動して購入できる仕組みです。一部の対象商品では、利用者が注文内容を確認した後、Buy for Meが店舗サイトで購入処理を代行します。配送・返品・交換・顧客対応は販売店が担います。案内の対象は米国です。[2]
外部店舗で売買が成立しても、顧客が最初に開き、候補を見つける場所はAmazonに残ります。これは「AIが販売店と直接つなぐなら、既存ECは不要になる」という一方向の説明では捉えられません。既存ECも、利用習慣のある入口にAIを組み込み、扱う商品の範囲を広げられるからです。
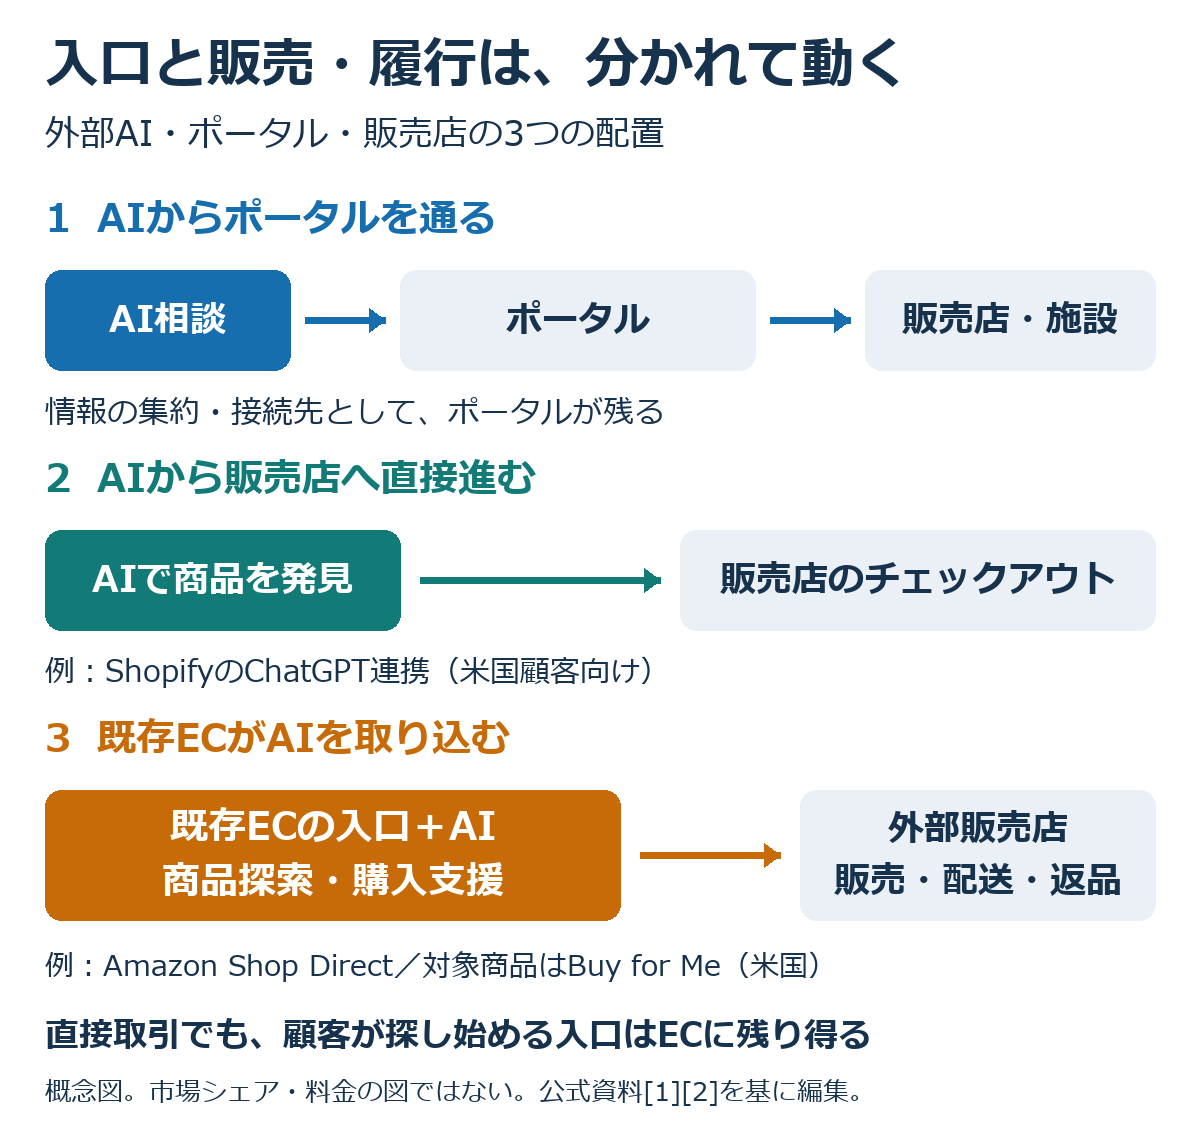
図1:入口と販売・履行の配置を比べる概念図。各経路の市場シェアや料金を示すものではありません。ShopifyのChatGPT連携とAmazon Shop Directの公式説明[1][2]を手掛かりに、当サイトで整理しています。
圧縮される導線と、残る取引の役割を分ける
前記事の購買UXの圧縮では、検索、LP・TOP、絞り込みなどの操作が相談へ集約される変化を説明しました。ここでいうUXは、探して選び、申し込むまでの利用体験です。
当サイトが提唱する4CAは、Consult(相談)、Clarify(条件整理)、Compare(比較)、Confirm(確認)、Action(行動)で購買を捉えるモデルです。外部で確立した普遍的な理論ではなく、変化を考えるための当サイトの整理です。
相談や比較の場所が変わっても、在庫を確保する、代金を受け取る、商品を届ける、予約したサービスを提供するといった仕事は残ります。ただし、仕事が残ることと、その前段階の集客に従来と同じ対価を払ってもらえることは別です。この違いが、次の採算の問題につながります。
販売事業者は、どこで売上・利益を確保できるか
販売事業者にとって合理的なのは、料金の低いチャネルへ一律に移ることではなく、失う売上と残る費用も含めて、利益を確保できる経路を組み合わせることです。AIからの購入が増えても、ポータル利用を続ける理由は十分にあります。
そのポータルでなければ獲得できない顧客がいるか
例えば、同じ生活用品を自社ECとモールの両方で販売する店を考えます。以下は特定店舗の実績ではなく、判断の違いを説明するための例です。
モールを使い慣れた顧客は、そこで商品を検索し、支払い方法や配送条件を確認して買います。販売店の名前を知らなくても、いつものモールで見つかれば候補に入ります。この顧客が自社ECやAI検索へ移らないなら、モールから撤退した分の売上がそのまま自社ECへ移るとは考えにくいでしょう。別の出店者へ流れるか、購入自体が見送られることもあります。
一方、商品名や型番を既に知り、AIに購入先を尋ねている顧客には、自社ECが選ばれる余地があります。納期・総額・返品条件が合い、販売店を信頼できれば、その顧客を獲得するために毎回同じモールを通す必要はなくなります。
同じ店でも、前者にはモールの入口が効き、後者には直接販売が成立する。この二つを平均して「モールは高い」「AIは安い」と比べると、どの売上が代替できるのかを見失います。商品や顧客の状態によって、使う経路が分かれると考えるほうが、継続と併用を判断しやすくなります。
また、モール経由で売れた全額を「モールがなければ消える売上」とみなすのも早計です。元から自社ブランドを探していた顧客が、買いやすさを理由にモールで購入した場合もあります。反対に、最後の購入は自社ECでも、最初に知ったのはモールという場合があります。注文が記録された場所と、需要を作った接点は一致しないことがあるためです。
利益率のよい経路でも、売上の母数が小さければ代替にならない
チャネルの評価には、1件売れたときにいくら残るかと、何件売れるかの両方が必要です。ここでいう「1注文当たりに残る利益」は、注文の売上から商品原価と、注文に応じて生じる決済・配送・販促・顧客対応などの費用を差し引いたものです。月額利用料や専任人員など、その経路を維持する固定費は別に差し引きます。会社全体の営業利益とは分けて考えます。
理解のために簡略化すると、次の関係になります。
チャネルが事業を支える利益額は、注文数 × 1注文当たりに残る利益 − そのチャネルを維持する固定費で考えられます。
AI経由の直接販売で1注文当たりに残る利益が多くても、注文数が少なければ、既存モールが生む利益額を置き換えられません。顧客の母数とは、AIの利用者総数ではなく、その商品を買う可能性があり、自社へ到達して取引できる人の広がりです。
例えば、モールなら繰り返し買う顧客が十分にいるのに、AI経由ではまだ一部の型番商品しか売れていない店では、好成績の少数注文を根拠に全体予算を移すのは飛躍です。AI経由を育てつつ、モールの売上を保つ併用が合理的です。逆に、同じ商品で十分な注文数が継続し、追加費用を含めても利益が残るなら、予算を移す意味が大きくなります。
利益率だけを見て母数を省くことも、現在の売上規模だけを見て新しい経路の採算を無視することも、判断を偏らせます。
利用の広がりと売上効率には変化があるが、利益の証明ではない
AI経由の購買が、単なる将来像にとどまらないことは利用データからも分かります。Adobeの2026年8月報告は、米国小売サイトの訪問・取引データを集計し、AI経由と非AI経由を比較しています。同報告の訪問1回当たり売上では、AI経由群の上回り幅が3月の37%から、5月と7月には53%となっています。[3]
| 対象月 | AI経由群の訪問1回当たり売上が、非AI経由群を上回った割合 |
|---|---|
| 2026年3月 | 37% |
| 2026年5月 | 53% |
| 2026年7月 | 53% |
出典:Adobe Digital Insights「AI Traffic Trends Report」2026年8月、12ページ。米国小売の異なる訪問者群の比較です。各月の非AI経由群を基準にした差であり、AI経由の売上金額そのものの成長率ではありません。
このデータは、到着した人が生む売上に目を向ける理由になります。ただし、訪問当たり売上には購入率や注文額が関わり、仕入れ・返品・集客などの費用は含まれていません。利益率が53%高いという意味でも、AIを導入した同じ顧客の売上が53%増えたという因果効果でもありません。
さらに、1訪問の売上が高いことから、全注文の何割をAIで獲得できるかは分かりません。米国の集計を、日本の自社商品や不動産ポータルの代替率へそのまま当てはめることもできません。効率のよい訪問があることと、必要な顧客数を確保できることは別だというのが、この数字を採算判断に使う際の要点です。
初期の併用から予算移行へ、判断が変わる条件
AI経由の顧客が少ない段階では、先行して取り組む事業者が新しい販売経路を試し、既存チャネルと併用する形が中心になると考えられます。これは普及初期を説明する仮説であり、国内企業の予算移行を測定した結果ではありません。
ここで「参加」を二つに分けると、時間軸を捉えやすくなります。商品データがAIに接続されることと、担当者・予算・販促を本格的に移すことです。Shopifyの案内では、対象店舗のChatGPTチャネルは標準で有効になります。[1] 接続が自動化されれば、先進的な事業者だけでなく多くの店舗の商品が対象になります。しかし、それだけで各店舗がAI向けに大きな予算を配分したとは言えません。
本格的な移行が進むのは、AI経由で買う人の母数が増え、その経路で取引を成立させる費用面の利点も続く場合です。参加者が増えれば商品選択肢が広がる一方、販売店間の競争や情報整備の負担も増えるため、初期の採算がそのまま続くとは限りません。
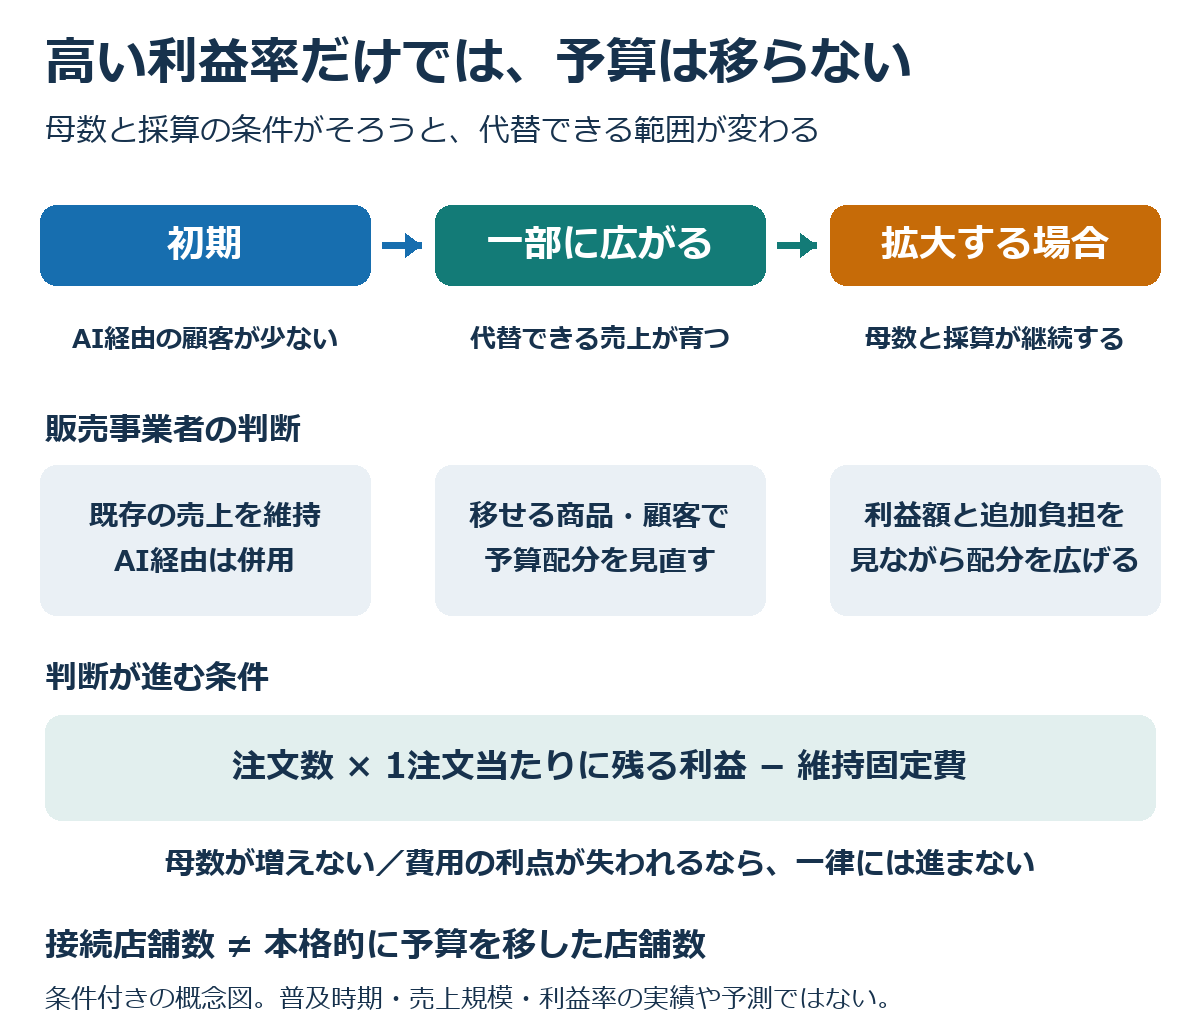
図2:予算判断が変わる条件の概念図。普及時期や売上成長の予測ではありません。「接続された店舗数」と「本格的に予算を移した店舗数」は分けて考えます。
代替が一部の商品・顧客に限られるなら、その部分だけの予算移行もあり得ます。ポータルを使い続けるか、完全にやめるかという二択ではなく、どの売上をどこで確保するかが徐々に変わります。
費用の内訳は、代替できる価値を見た後に比べる
費用の低さも、もちろん判断材料です。Shopifyは、ChatGPT経由の販売について通常の決済処理料以外の販売追加料金はないと案内しています。[1] これは当該連携の料金条件であり、AI広告費を払って売上を得た事例でも、ストア運営全体が無料になるという意味でもありません。
一方、楽天市場の公式料金案内は、月額出店料、システム利用料、決済関連費用などを分け、店舗構築・受注管理・問い合わせ管理等の機能も示しています。[4] 単純に一つの料率だけを抜き出すと、含まれる機能と別に用意する仕事が比較から落ちます。
先ほどの生活用品店なら、自社ECへ移すことで減る料金に加え、自社側で増える問い合わせ対応や返品処理、商品情報の更新、顧客獲得の費用も見ることになります。既存モールを残すなら、その固定費がすぐには減らない点もあります。手数料が少し下がった分を、そのまま会社の増益として計算できるとは限りません。
ただし、内訳を精密に並べても、そこでしか獲得できない顧客がいるかは分かりません。最初に代替できる売上を考え、その後で同じ仕事をどの費用で担うかを比べる。この順序が、安い経路へ移って売上を失う判断も、高い集客力を理由に費用を見直さない判断も避けやすくします。
EC・ポータルを通す理由は、どこに残るか
入口が競争にさらされても、顧客が「ここから探したい」「ここを通して利用したい」と感じる理由があれば、EC・ポータルの役割は残ります。その理由を、知名度という一語で済ませず、選ぶ手間と取引の不安に分けて見ると、強化すべきサービスが具体的になります。
認知・習慣・信頼は、探し始める場所を決める
欲しい物ができたとき、毎回すべての購入経路を比較する人ばかりではありません。普段使うアプリを開く、保存済みの条件で宿を探す、以前問題なく買えたモールで買い直す。こうした習慣は、利用者がその都度考える負担を減らします。
メディア力とは、本記事では単なる閲覧数ではなく、認知され、繰り返し使われ、候補や情報を確かめる場所として信頼される力を指します。例えば、専門的な比較記事で選び方を理解し、扱う店舗の情報が新しいと分かれば、次回もそこから探す理由になります。モール内のAIが使いやすければ、その習慣の中で相談まで行うようになることも考えられます。
先ほどのAmazonの例は、この配置を理解する手掛かりです。顧客が既に集まる場所に、外部店舗を探す機能まで置けます。ただし、それが将来の売上や利益をどれだけ守るかは別の検証です。入口として使われることと、その入口から十分な対価を回収できることを混同しないことが重要になります。
販売店を信頼することと、ポータルを通したいことは異なる
「この店ならきちんと届けてくれる」という販売店への信頼と、「何かあったとき、このサービスを通しておけば相談しやすい」という仲介サービスへの信頼は別です。
例えば、知らない店で取り扱う商品を見つけたとき、レビューの扱い、販売者情報、支払い、問題発生時の窓口が分かりやすければ、利用者は取引へ進みやすくなります。ポータルが実際にどこまで支援するかはサービスごとに異なりますが、情報の一覧だけでなく、取引の不安を減らす働きに価値が生まれます。
逆に、よく知る販売店で、配送・返品条件も理解しているリピート購入なら、仲介サービスを通す理由は弱くなるかもしれません。販売店の信頼が積み重なることで、直接販売が成立しやすくなる面があります。
同じ顧客でも、初めて高額品を買うときと、いつもの消耗品を買い足すときでは、必要とする支援が違います。そのため、全顧客に同じ機能を厚くするだけでは、払ってもらえる価値と費用が釣り合わないことがあります。誰のどの不安を減らすかまで整理すると、サービス投資の対象が見えてきます。
人の確認が残る市場でも、探索・比較の競争は起こる
不動産では、候補を見つけただけで取引は完了しません。現地の確認、個別条件の相談、契約に向けた手続きなどが残ります。しかし、それは最初から最後まで同じポータルを使う理由と同じではありません。
例えば、通勤時間、家族構成、予算の優先順位をAIとの相談で整理し、候補地域や物件を絞った後、ポータルまたは不動産会社へ問い合わせる流れは考えられます。これは経路を説明する仮例であり、特定サービスの提供実績を示すものではありません。
最終的に人が現地で判断する場合でも、どの候補を知り、どこへ問い合わせるかは前段階で変わります。ポータルにとっては、契約の自動化を待たずに、探索・比較の入口で競争が始まるということです。
一方、現場の情報を更新し、掲載条件をそろえ、問い合わせを適切な事業者につなぐ役割を担えるなら、AIから利用される情報・接続先になる余地もあります。ここでも、入口をすべて持つか、完全に外されるかの二択ではありません。自社のどの役割が使われ続けるのかで、必要な投資と受け取る対価が変わります。
サービスが残っても、従来の利益率を維持できるとは限らない
EC・ポータルが存続できることと、従来の収益構造を維持できることは別です。使われ続けるためにサービスを増やし、その費用を売上で回収できなければ、利用が保たれていても利益率は下がり得ます。逆に、追加価値が評価されて料金を上げられたり、運営効率が改善したりすれば、利益を保てる場合もあります。
代替できる売上が増えると、支払う対価が見直される
販売事業者がポータルへ払う理由は、そこを通して得られる売上や業務上の助けにあります。代わりになる経路が乏しいときは、多少費用が高くても使う合理性があります。使わなければ顧客へ届かないからです。
ところが、同じ商品で十分な顧客をAI経由でも獲得でき、費用を差し引いた利益が多く残るようになると、事情が変わります。販売事業者は、追加の広告費を抑える、一部商品への販促を別経路へ移す、掲載・出店プランを見直すといった判断がしやすくなります。AIの普及それ自体が自動的に値下げを起こすのではなく、支払う側に、売上を失わずに移せる選択肢ができることが圧力になります。
この変化は、必ず基本料金の値下げとして現れるとは限りません。追加販促の利用減、割引の増加、同じ料金で求められる支援の拡大などでも、運営者が得られる収益と負担の関係は変わります。掲載課金のポータルと取引手数料型のモールでは、影響が出る場所も異なります。
また、AIからポータルを通って購入する経路では、入口を担うAIと取引を支えるポータルの間で役割分担が生まれます。ただし、その役割が二つあることだけで、販売店に必ず二重手数料が発生すると決めることはできません。料金が誰に、何に対して課されるかは個別の契約次第です。現行の無料・追加料金なしという条件も、すべてのAIチャネルの将来料金を保証するものではありません。
サービス強化の費用を、誰が負担するか
ポータルが選ばれ続けるには、情報を集めるだけでなく、探しやすさ、データの正確さ、取引支援などを磨く方法があります。ところが、その多くには開発、運用、審査、問い合わせ対応といった費用がかかります。
例えば、問い合わせ数を増やすために条件の確認や事前相談を充実させると、販売事業者には質のよい商談が届くかもしれません。しかし運営者側には確認作業やシステム運用の負担が生まれます。その支援が成約増や対応工数削減につながり、利用料に見合うと評価されるなら、費用を回収しやすくなります。問い合わせ数だけ増えて成約しないなら、出店者の不満と運営費が一緒に増えることも考えられます。
現実の料金は、単純な値下げ方向だけではありません。楽天市場は2026年9月17日の案内で、システム投資等のコスト上昇を背景に、2027年2月1日から基本出店料を改定すると発表しています。例えばスタンダードプランは月額6万5,000円から9万円へ変更する予定です。いずれも税別で、契約時期等に応じた経過措置があります。[5]
これはAIによる競争で料金が下がった事例ではなく、同社が投資と料金をどう説明しているかを示す資料です。現在料金を引き上げる計画があることも、将来の競争圧力がないことの証明にはなりません。利用者・出店者が追加価値を認めるか、代替先がどこまで育つかによって、その後の条件は変わるためです。
サービス強化を評価するときは、「機能を増やしたか」よりも、失いかけていたどの顧客・売上を維持できるのか、そのための費用を回収できるのかが焦点になります。AIを使った社内の効率化で費用を減らせても、それだけで外部の入口競争に勝てるとは限りません。費用を減らす力と、顧客に選ばれる力は、つながる部分があっても別の問題です。
個社の売上増と、市場全体の需要増を分ける
ある販売店でAI経由の売上が増えても、それがすべて新しい需要とは限りません。以前は別のモールや競合店で買っていた人が移ったなら、市場内の配分が変わったことになります。
商品を見つけられず購入を諦めていた人が買えるようになるなど、便利さによって需要が生まれる余地はあります。しかし、買い替え頻度、予算、人口、提供できる物件・サービスなどの制約がある市場では、探しやすくなっただけで総需要が当然増えるとは言えません。
例えば、一人の顧客が同じ月に必要とする日用品の量が変わらず、購入先だけが移った場合、勝った店の売上は増えても市場全体の購入量は増えません。高額サービスなら、検討時間が短くなっても予算の制約は残ります。売上金額の増加を見た場合も、注文数が増えたのか、単価や商品構成が変わったのかを分けると、需要の変化を捉えやすくなります。
市場全体が大きく増えない中で各社が集客・AI・サービスへ投資すれば、売上の取り合いにかける費用が増えることもあります。これが、個社の機能改善や利用者増を見ただけでは、業界全体の利益率上昇まで言えない理由です。
経営側は、自社の何を見直す必要があるか
入口の変化に対応する際、運営者と出店者は同じ数字を見ていても、答える問いが違います。出店者は「どこで売ると会社に利益が残るか」、運営者は「どの価値に対して払い続けてもらえるか」を考えます。ここを分けると、「ブランドを強めよう」「AIを導入しよう」という一般論から一歩進めます。
出店者は、チャネル別成績より「移せる売上」と追加負担を見る
出店者にとって、最初に欲しいのは流入元別の順位表ではなく、売上を失わず移せる範囲です。既存の注文を、商品・新規客と既存客・購入目的などで分けると、同じ手数料でも価値が違うことが見えてきます。
| 見えている状態 | そこから考えられること | 判断を変える確認材料 |
|---|---|---|
| モールで初めて自社を知る顧客が多い | モールの集客を減らすと、新規客を失うおそれがある | AIや自社ECで、同じ商品・顧客層の新規注文が継続して得られるか |
| 指名・リピート商品で直接注文が増える | 一部の取引は別経路へ移せる余地がある | 他チャネルからの移動か純増か、返品・対応費込みでも利益が増えるか |
| AI経由の注文は高採算だが少数に偏る | 育てる価値はあるが、全体の代替とは言えない | 注文数、対象商品の広がり、増加後も保てる採算 |
| 直接販売は増えたが問い合わせ負担も増える | 手数料削減の一部を自社業務が吸収している | 対応時間、再配送・返品、固定費、繁忙時の処理能力 |
この表は特定企業の実績ではなく、前章までの考え方を自社へ当てはめるための整理です。例えば、指名客の注文だけを移しても、モールで初めて知る顧客が減れば、将来のリピート客の入口を失うかもしれません。短期の手数料削減と、継続して顧客を獲得する力を一緒に見る意味があります。
計測でも、最後にクリックした経路だけを全貢献とせず、分かる範囲で初回接点や購入理由を確かめると解釈が変わります。AIで知った後に店名を検索し直した購入は、解析上AI経由と識別できない場合があります。反対に、AI経由と記録されても、もともとその商品を買う予定だったかもしれません。流入元の数字だけで、純増や代替を完全に判定できるわけではありません。
そのうえで、同じ商品の注文数・残る利益・追加業務を継続して見れば、「まだ代替にならない」「この部分は移せる」「移すと別の費用が増える」という違いが具体的になります。予算配分は、その違いに沿って変えるほうが事業の実態に合います。
運営者は、利用者が戻る理由と出店者が払う理由をつなぐ
ポータル運営者は、利用者が自社を選ぶ理由と、出店者が対価を払う理由を別々に持っています。便利で利用者が集まっても、出店者にとって売上にならない接点ばかりなら、収益へ結びつきにくくなります。出店者から高い料金を取れても、利用者が離れて候補の比較に使われなくなれば、その料金を支える基盤が弱まります。
例えば、専門的な商品を扱うモールであれば、仕様の比較や適合条件の確認を整えることで、利用者が自分に合う物を選びやすくなります。それが返品や問い合わせの減少につながるなら、販売店にも価値があります。利用者の理解を助けるコンテンツと、出店者の負担を減らす機能を、同じ購買場面に結びつけられます。
一方、「情報量が多い」という理由だけで似たページを増やしても、AIが要約した後に自社へ来る理由は強くならないかもしれません。比較の根拠になる独自情報、更新された在庫・条件、適切な販売店との接続、問題発生時の支援など、利用することで何が解決するのかを考える余地があります。
メディア力を強めるというときも、単に認知広告を増やすだけではありません。例えば、専門的な選び方を理解できる場所として覚えてもらい、次の購入でも戻るなら、接点を毎回外部から買い直す負担を抑えられる可能性があります。実際に戻っているか、そこから取引へ進むかまで見ることで、知名度と事業上の価値をつなげられます。
サービス投資は、守る利益と増える費用を一緒に見る
投資判断では、AI相談機能の利用数や問い合わせ数だけでは足りません。どの問題を解消し、どの売上・継続利用に結びつき、そのためにどれだけ運営負担が増えたかをつなぐと、意味を判断しやすくなります。
例えば、予約ポータルが複雑な利用条件の確認を支援する場合を考えます。利用者が予約しやすくなり、掲載事業者の確認作業も減れば、双方に価値があります。ただし、支援するたびに人の対応が長時間必要で、料金へ反映できないなら、利用が伸びるほど採算が悪くなることもあります。
逆に、よくある条件を正確に整備することで、人が必要な相談だけへ集中できるなら、サービスの質と採算を両立できる余地があります。同じ「相談サービスの強化」でも、解決する問題と業務の設計によって結果は変わります。
そのため、運営者にとって重要なのは、すべての機能を自社で抱えることではありません。AIや外部サービスと分担しながらも、顧客と出店者にとって外せない役割をどこに持つかです。入口を自社に保つ投資、外部のAIから選ばれる情報・接続先になる投資、取引を支える投資では、期待する収益と必要な費用が異なります。
既存料金が維持できる前提で機能を足し続けると、存続のための施策が利益を削ることがあります。代替が進む部分には過去と同じ対価を期待しすぎず、払ってもらえる価値を明確にし、その提供費用と釣り合わせる。その視点が、サービスの強化を収益構造の見直しにつなげます。
まとめ:入口が変わると、仲介の価値と対価は切り分け直される
AIが購買の入口になると、EC・ポータルを通る経路と、販売店へ直接進む経路が併存します。既存ECもAIを取り込めるため、AIとECのどちらか一方がすべてを担うと決まったわけではありません。
販売事業者にとって、ポータルでなければ得られない売上・利益があり、採算が合うなら、利用を続けるのは合理的です。AI経由の利益率がよくても、顧客の母数が小さい間は事業全体の代替になりません。
ただし、母数が育ち、費用面の優位も続けば、代替できる部分から予算と対価が見直されます。現在の集客力が、将来の料金をそのまま保証するわけではないのです。
EC・ポータルに残るのは、「ここから探したい」「ここを通して利用したい」と思われるメディア力と、取引・利用を支えるサービスです。その強化は存続の重要な条件になり得ますが、費用も伴います。使われ続けること、対価を払ってもらうこと、その対価から利益を残すことは、つなげて考える必要のある三つの問題です。
入口の変化を、手数料の高い・安いだけで捉えないこと。代替できる売上、選ばれる理由、価値を提供する費用を合わせて見ると、出店者の予算配分と運営者の投資判断を、同じ市場の変化から考えられます。
参考資料
- [1] Shopify Help Center「Selling on ChatGPT」:米国顧客向けの対象条件、店舗チェックアウトへの移動、標準有効化、通常決済処理料以外の販売追加料金がない旨。ページの更新日表示は未確認。
- [2] Amazon「Amazon introduces feeds to make it easier for merchants to reach more customers through AI-powered Shop Direct」:2026年3月11日。外部店舗送客、Buy for Me、販売店が担う配送・返品等、米国での提供。
- [3] Adobe Digital Insights「AI Traffic Trends Report」2026年8月:2ページの方法、12ページの米国小売の訪問当たり売上比較。本文では3月・5月・7月を使用。
- [4] 楽天市場「出店プランと費用」:料金区分と提供機能。現行料金と改定予告を区別。
- [5] 楽天市場「新たな取り組みと基本出店料(月額出店料)改定について」:2026年9月17日。2027年2月1日からの改定予定、背景、経過措置。
資料確認日:2026年10月27日。機能・料金・提供地域は変更される場合があります。
本記事の文章・表・図解・グラフは、Skill Business Architecture Labが独自に編集・作成しています。引用・紹介の際は、出典として記事名と本記事へのリンクを明記してください。
コメント